Décryptages
Chaque semaine, un mécanisme du crédit immobilier expliqué en une infographie — taux, usure, capacité d'emprunt, rachat de crédit. Par Thierry Jover, 35 ans d'expertise bancaire.
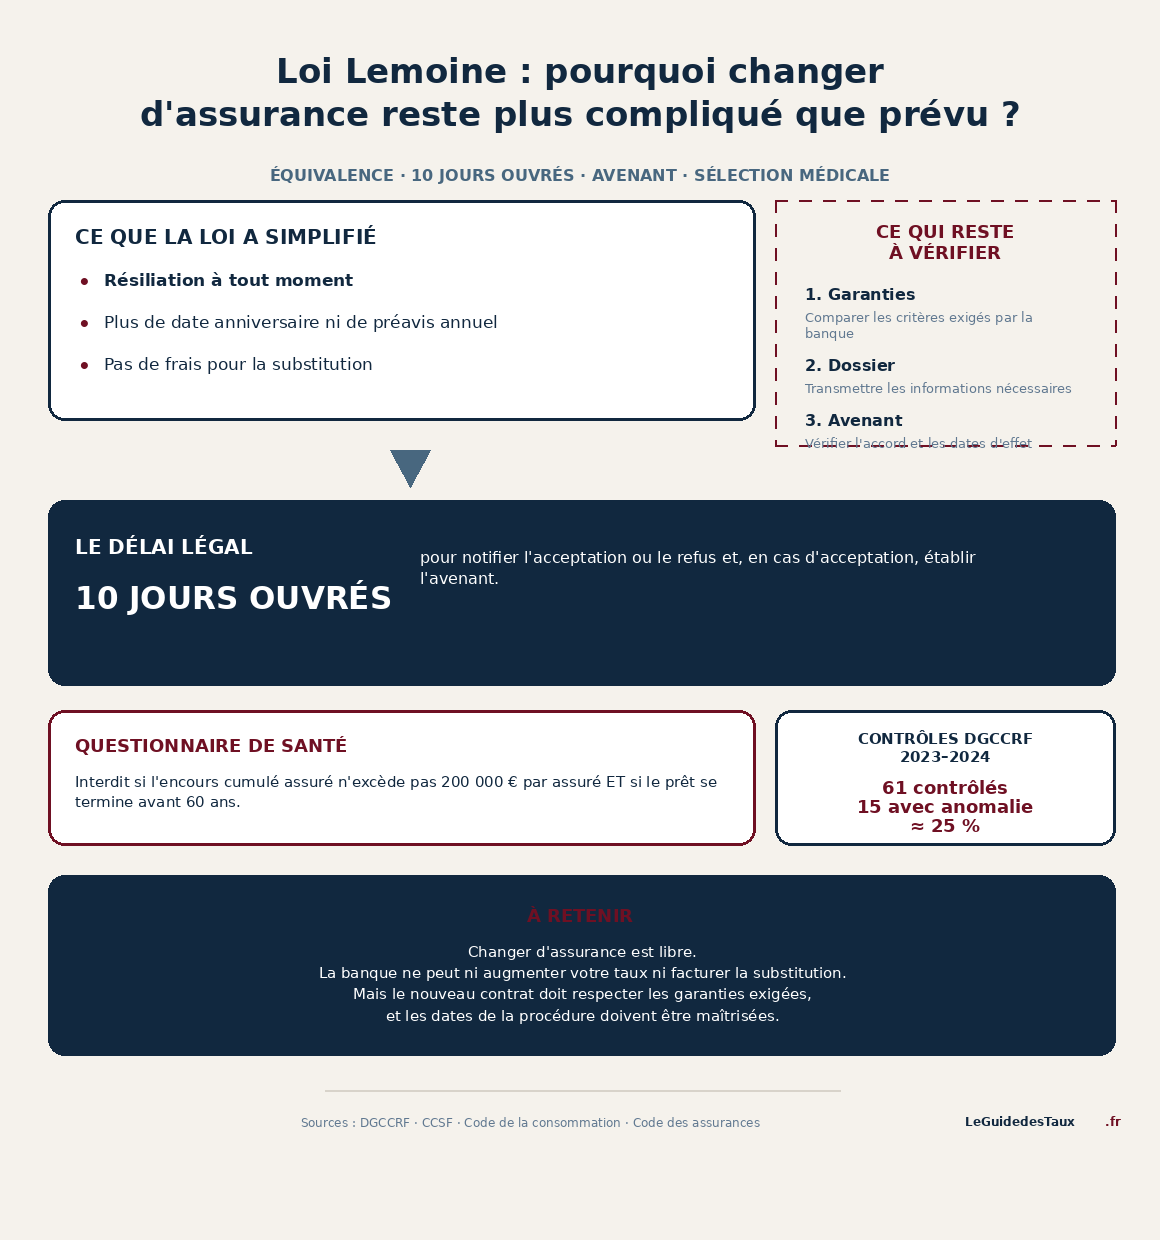
Loi Lemoine : pourquoi changer d'assurance reste plus compliqué que prévu ?
Équivalence des garanties, délai de dix jours, avenant et sélection médicale : ce que la loi n'a pas supprimé.
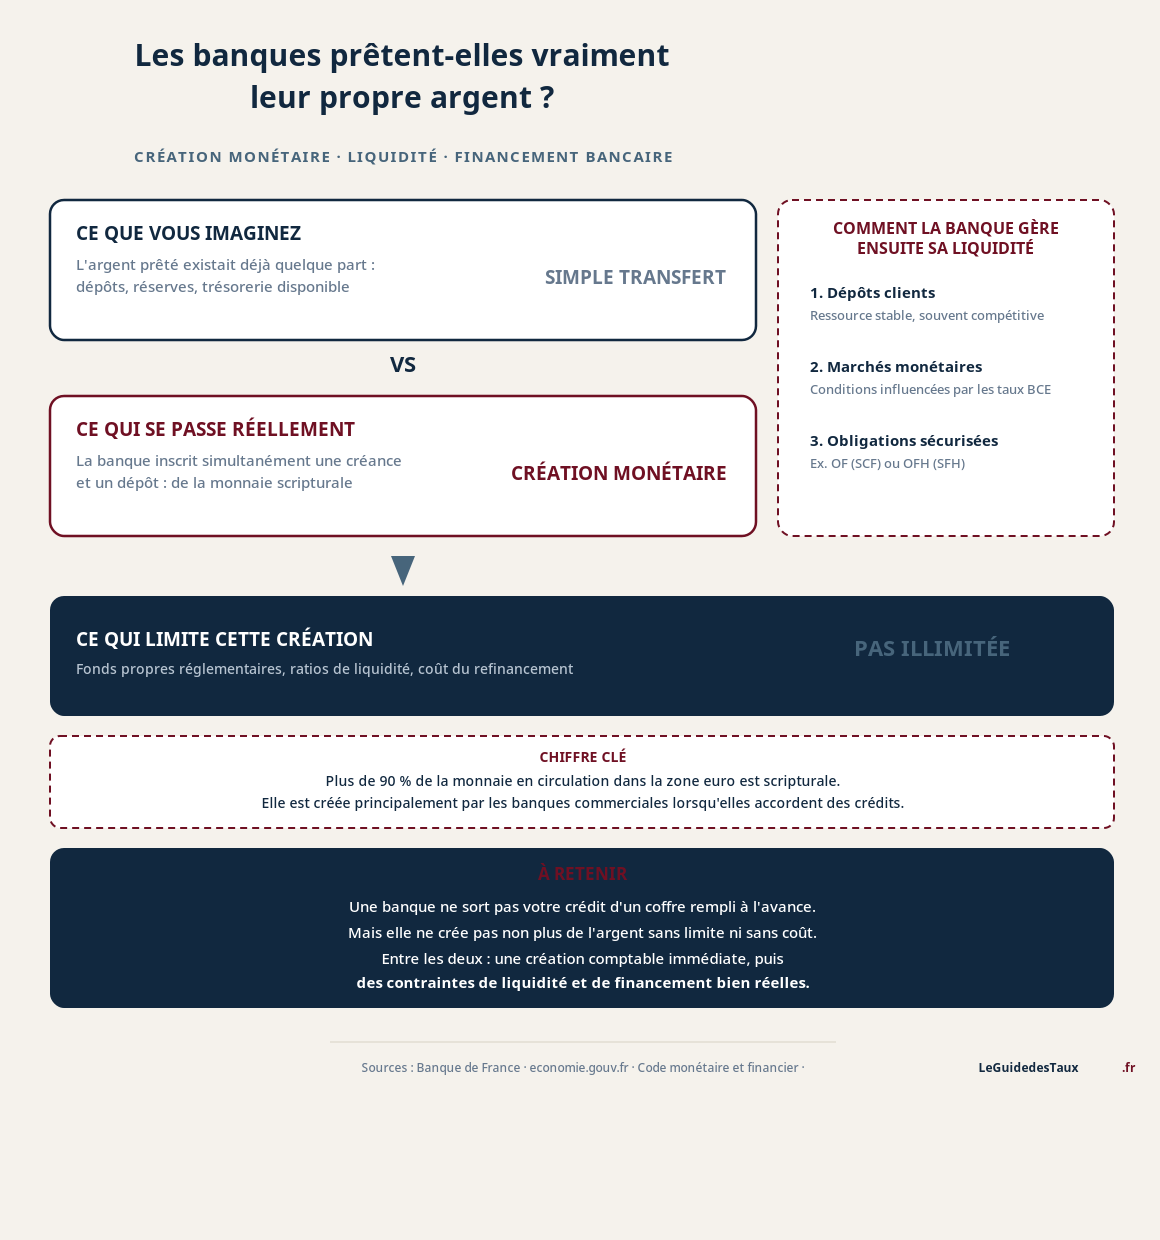
Les banques prêtent-elles vraiment leur propre argent ?
Ce qui est créé au moment du crédit, ce qui doit être financé ensuite et pourquoi cette mécanique finit par peser sur votre taux.
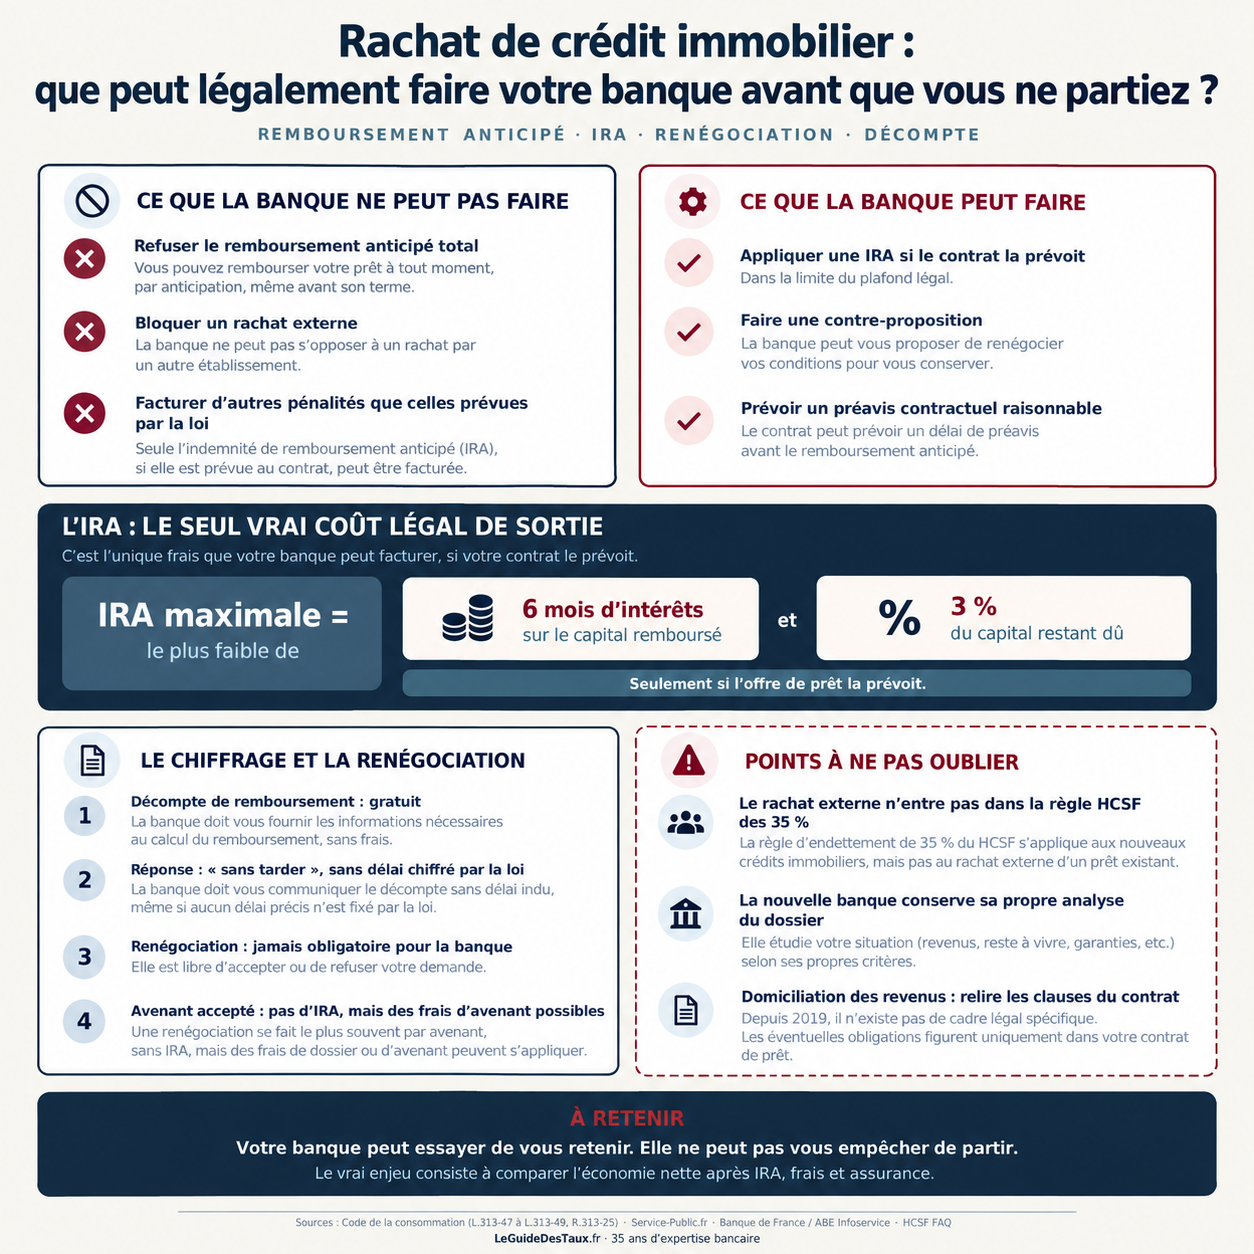
Rachat de crédit : que peut légalement faire votre banque pour vous retenir avant que vous ne partiez ?
Contre-offre, remboursement anticipé et IRA : ce que la banque peut négocier, et ce qu'elle ne peut pas bloquer.
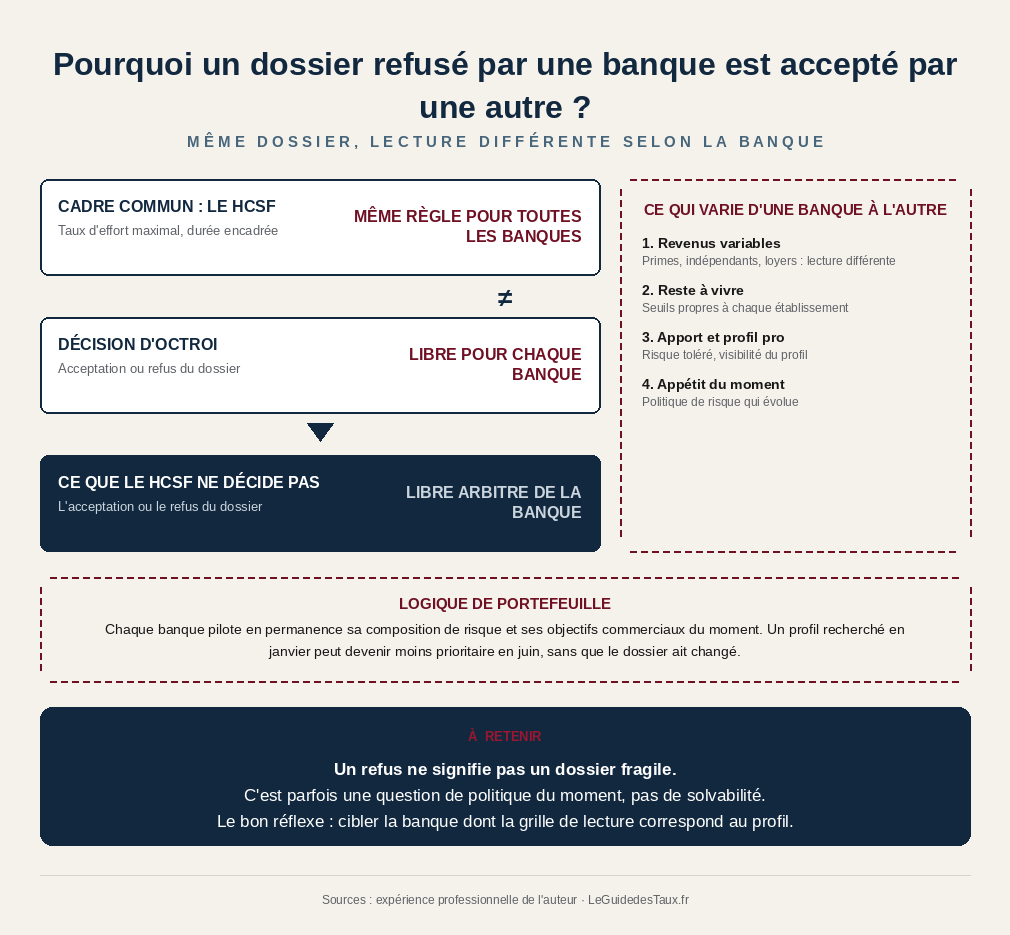
Pourquoi un dossier refusé par une banque est accepté par une autre ?
Même dossier, décision différente : ce que chaque banque mesure réellement.
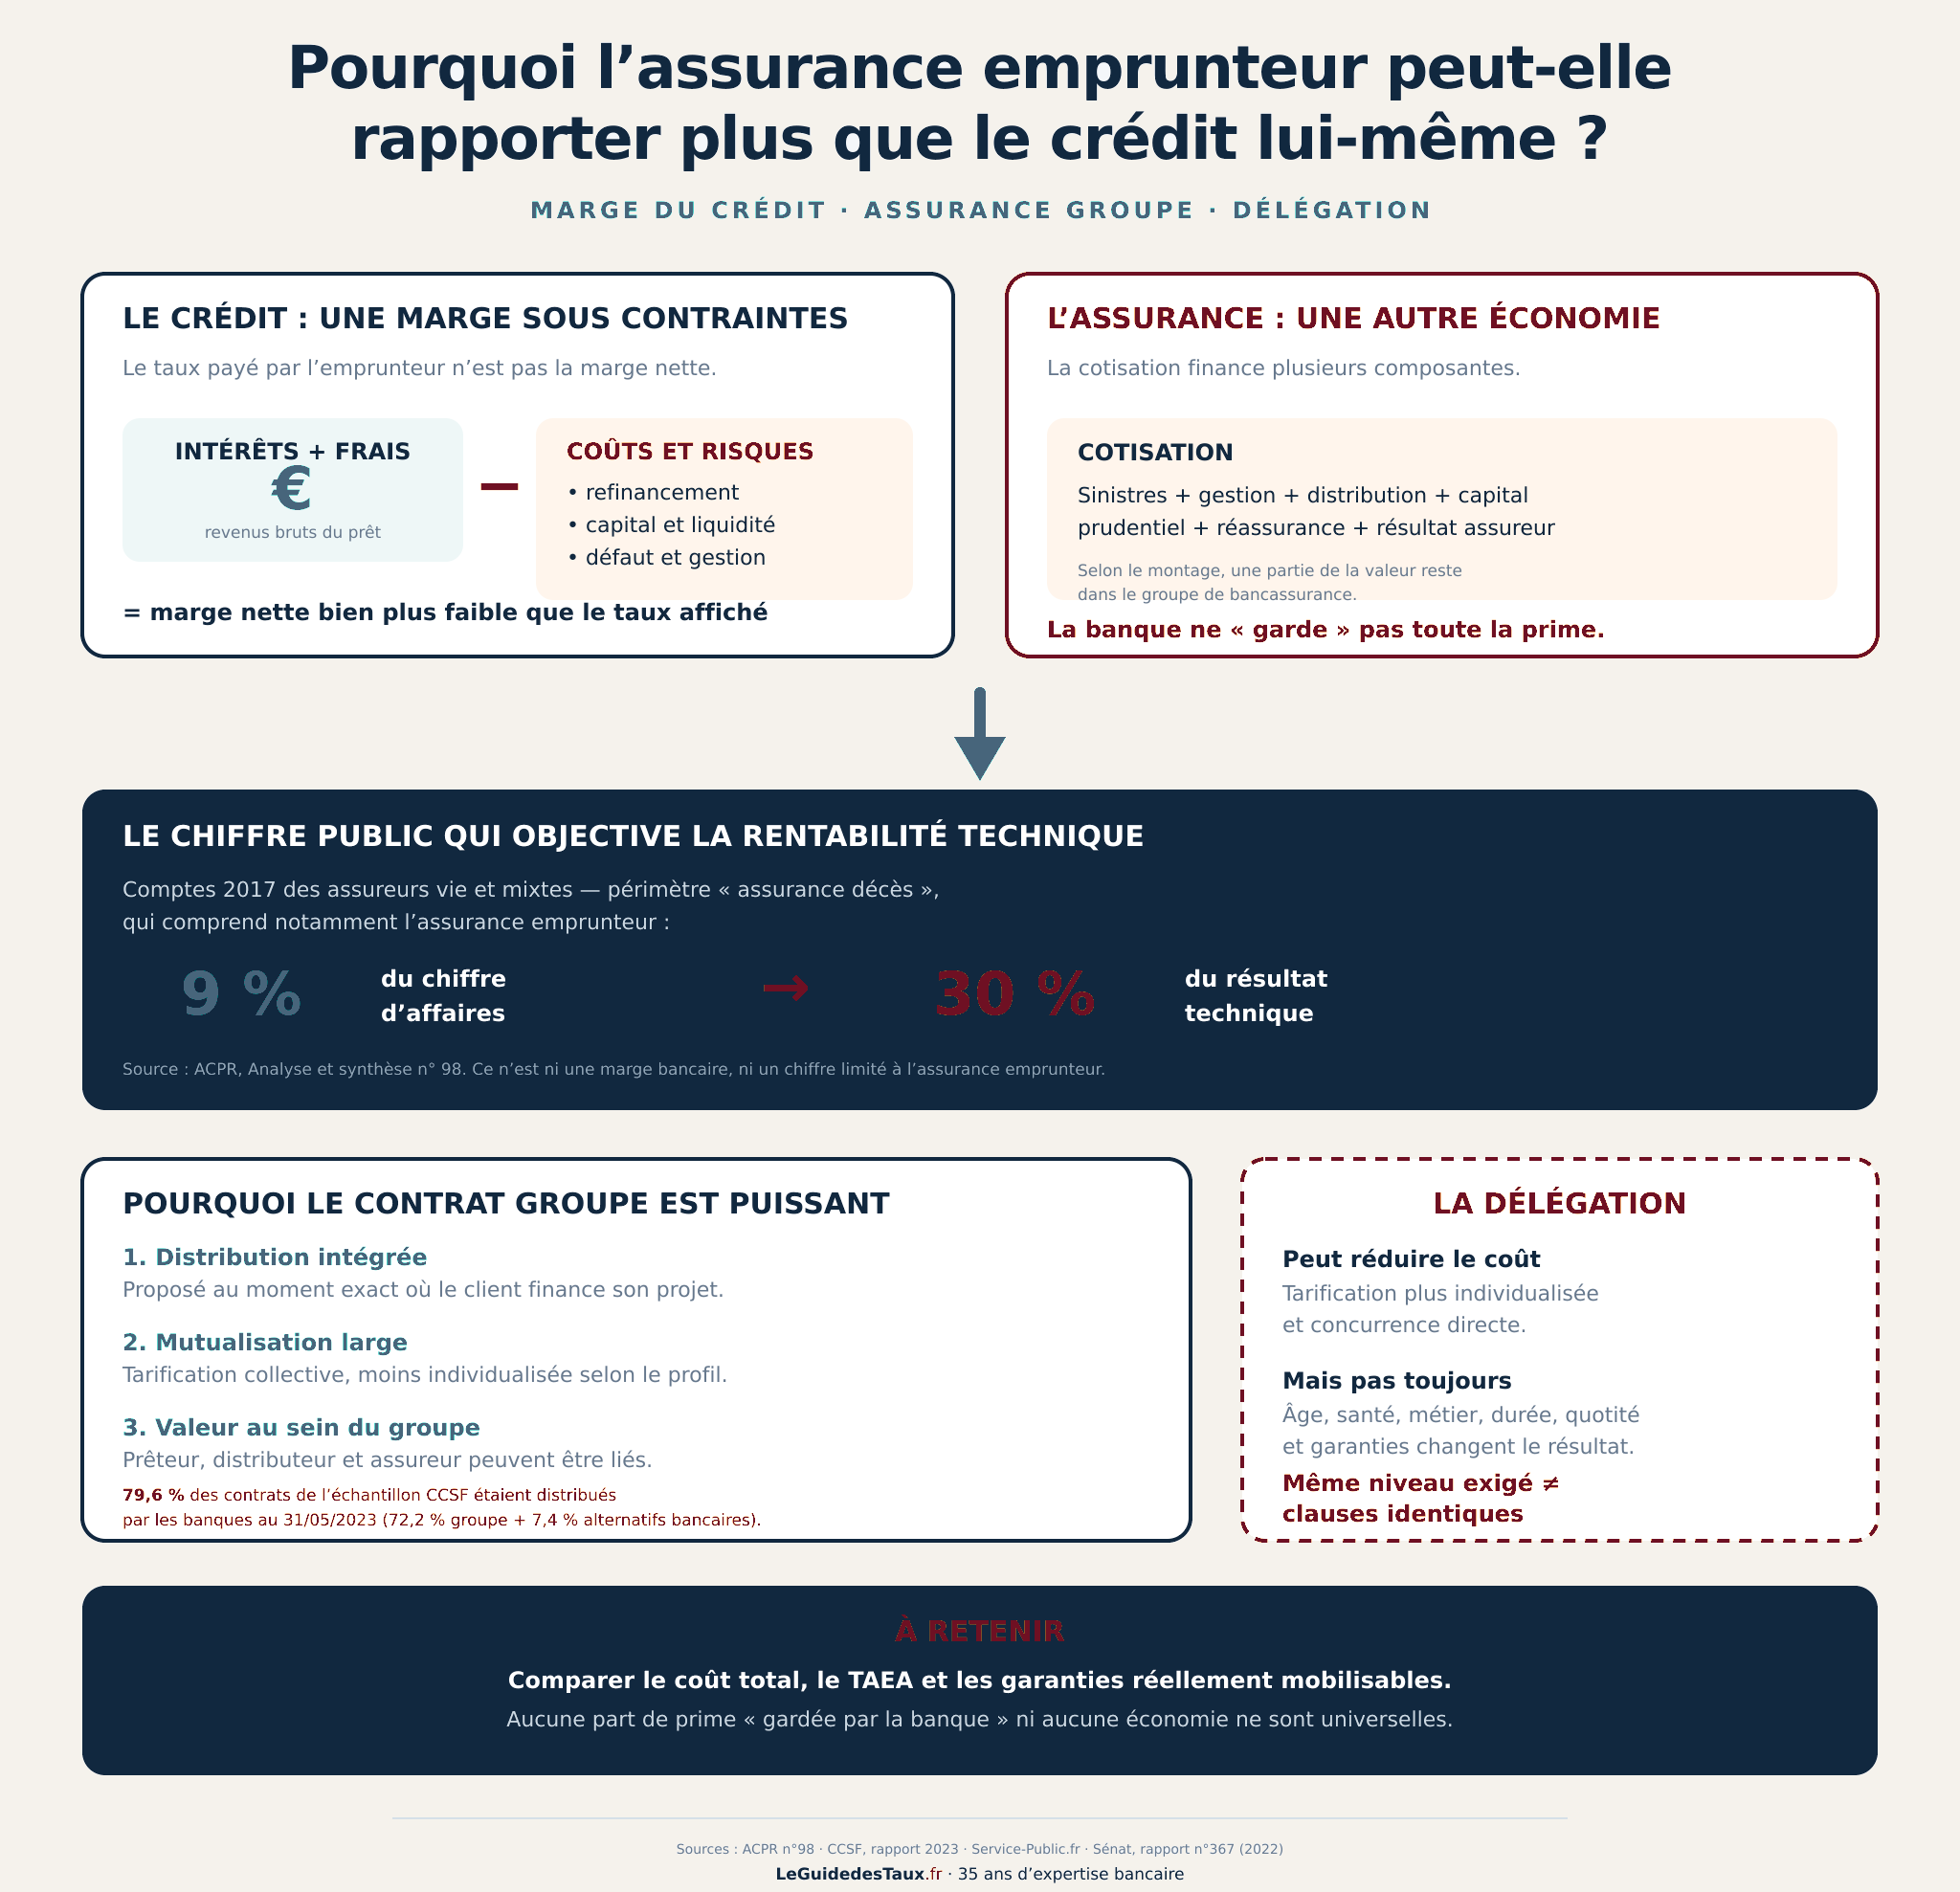
Pourquoi l’assurance emprunteur rapporte-t-elle souvent plus à la banque que le crédit lui-même ?
Crédit, assurance groupe et délégation : où se forme réellement la marge ?
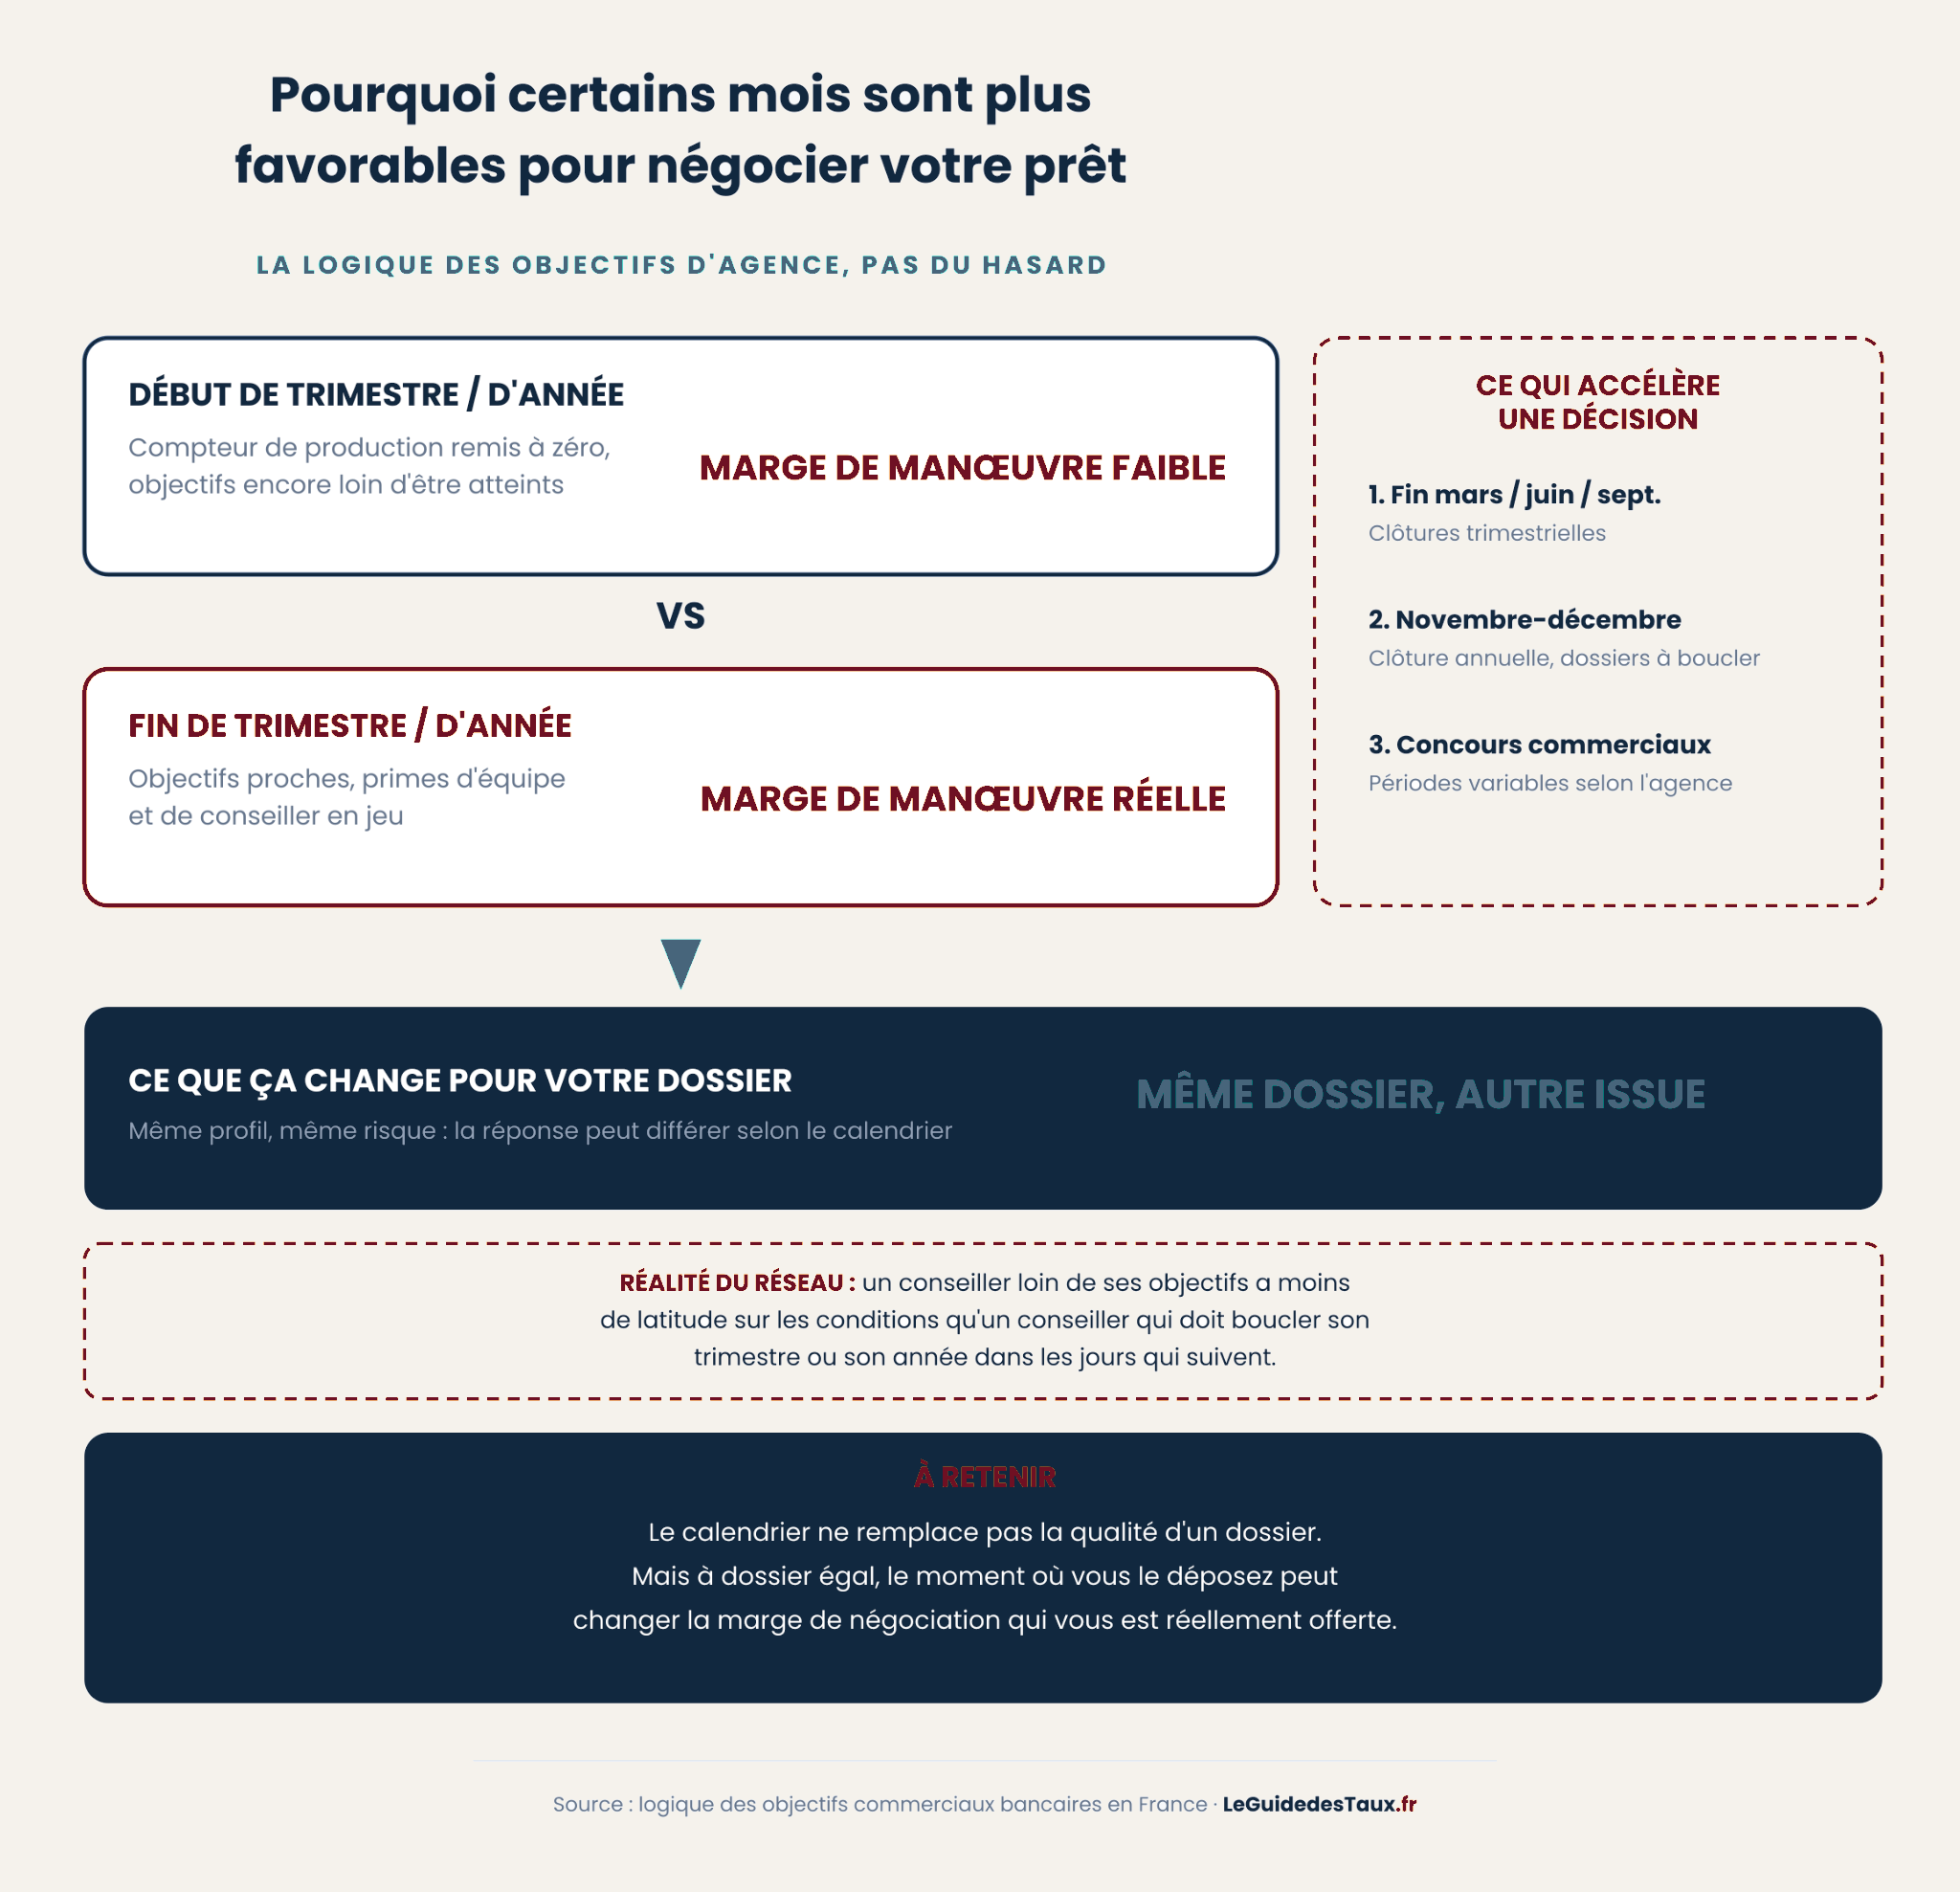
Pourquoi certains mois sont plus favorables pour négocier votre prêt immobilier ?
La logique des objectifs commerciaux d'agence, pas du hasard.
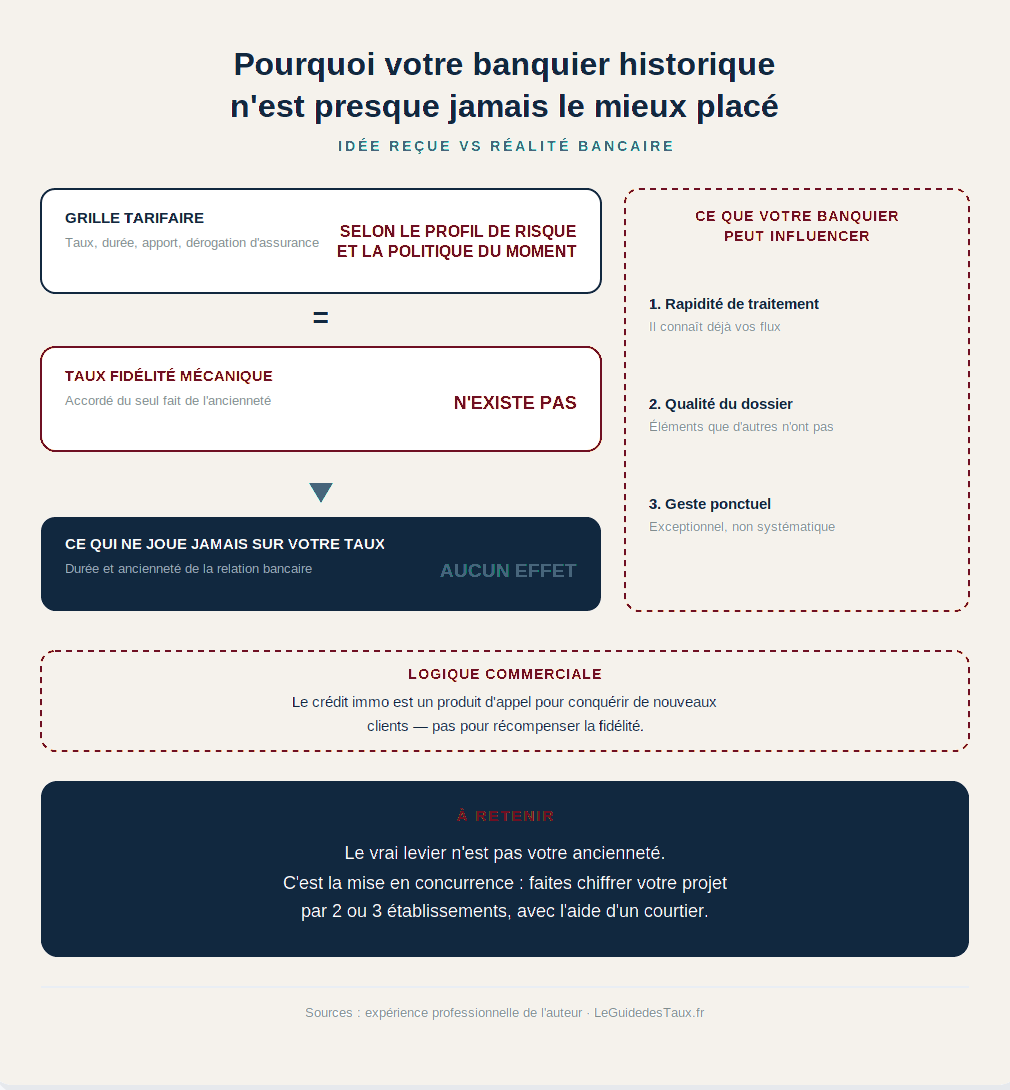
Pourquoi votre banquier historique n'est presque jamais le mieux placé
La fidélité ne se traduit presque jamais par un avantage de taux — c'est la mise en concurrence qui fait la différence.
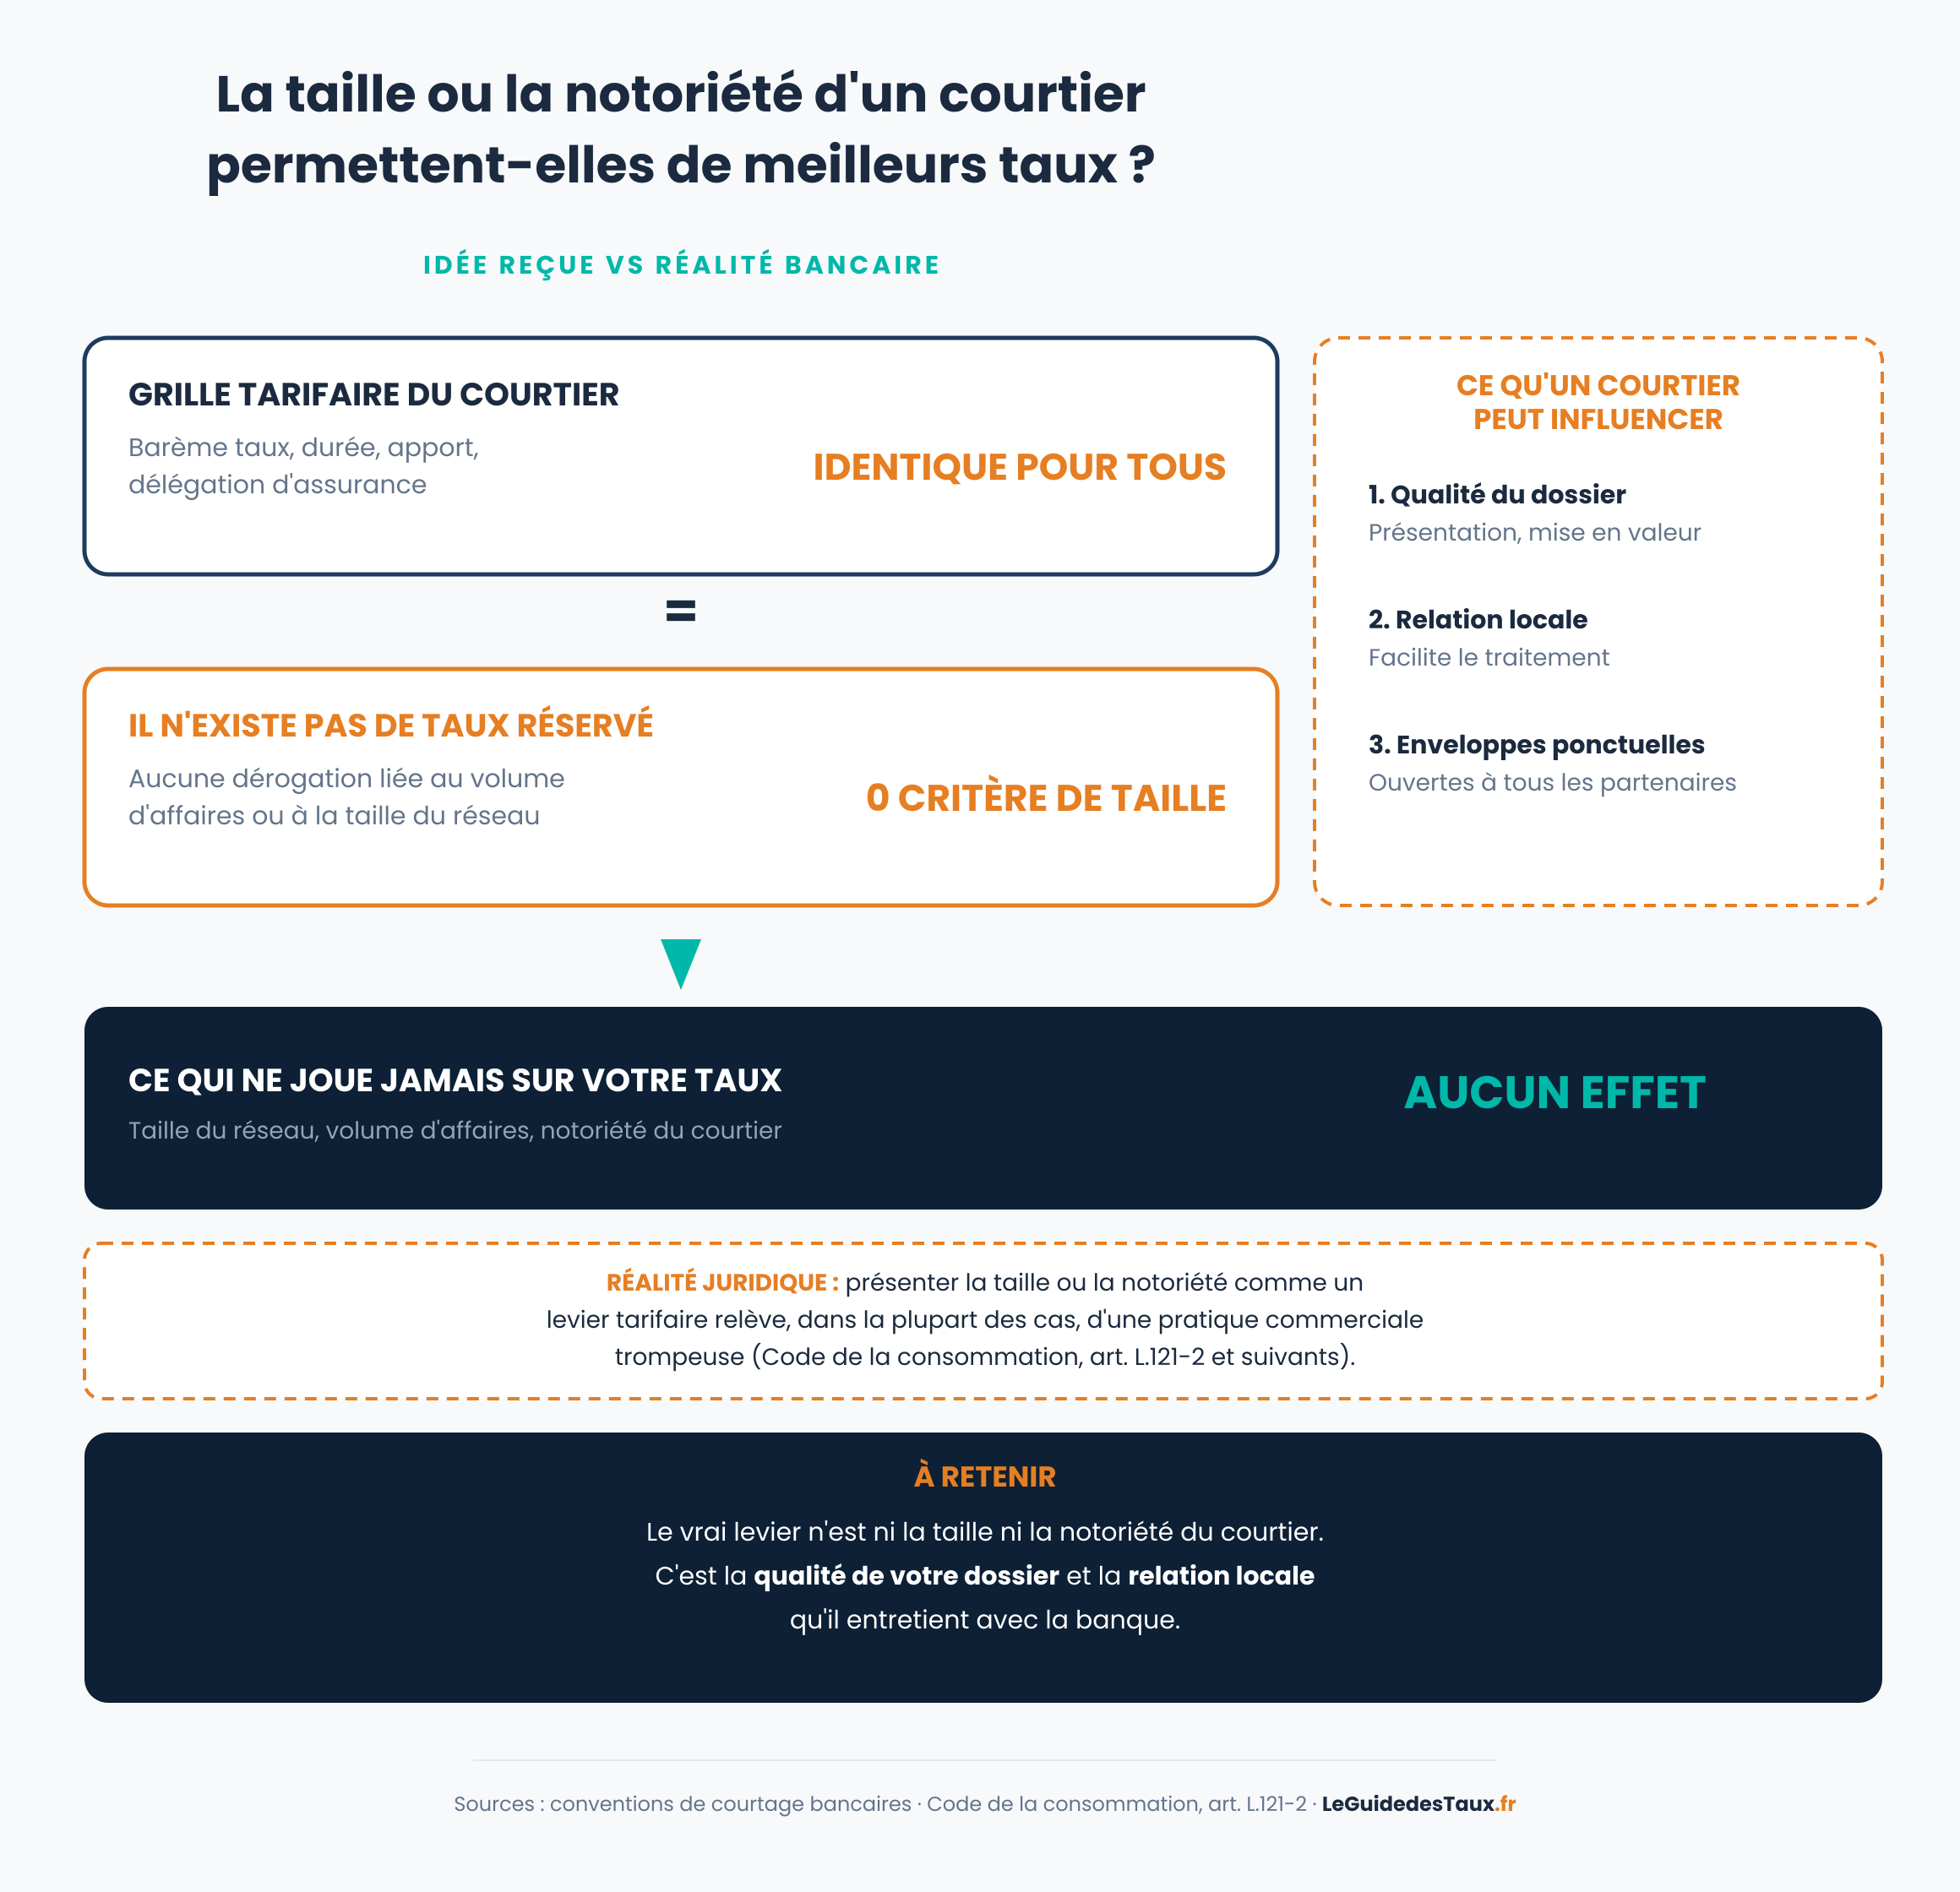
La taille ou la notoriété d'un courtier permettent-elles de négocier de meilleurs taux ?
La grille bancaire est strictement identique pour tous les courtiers agréés — ce qui joue réellement sur votre dossier.
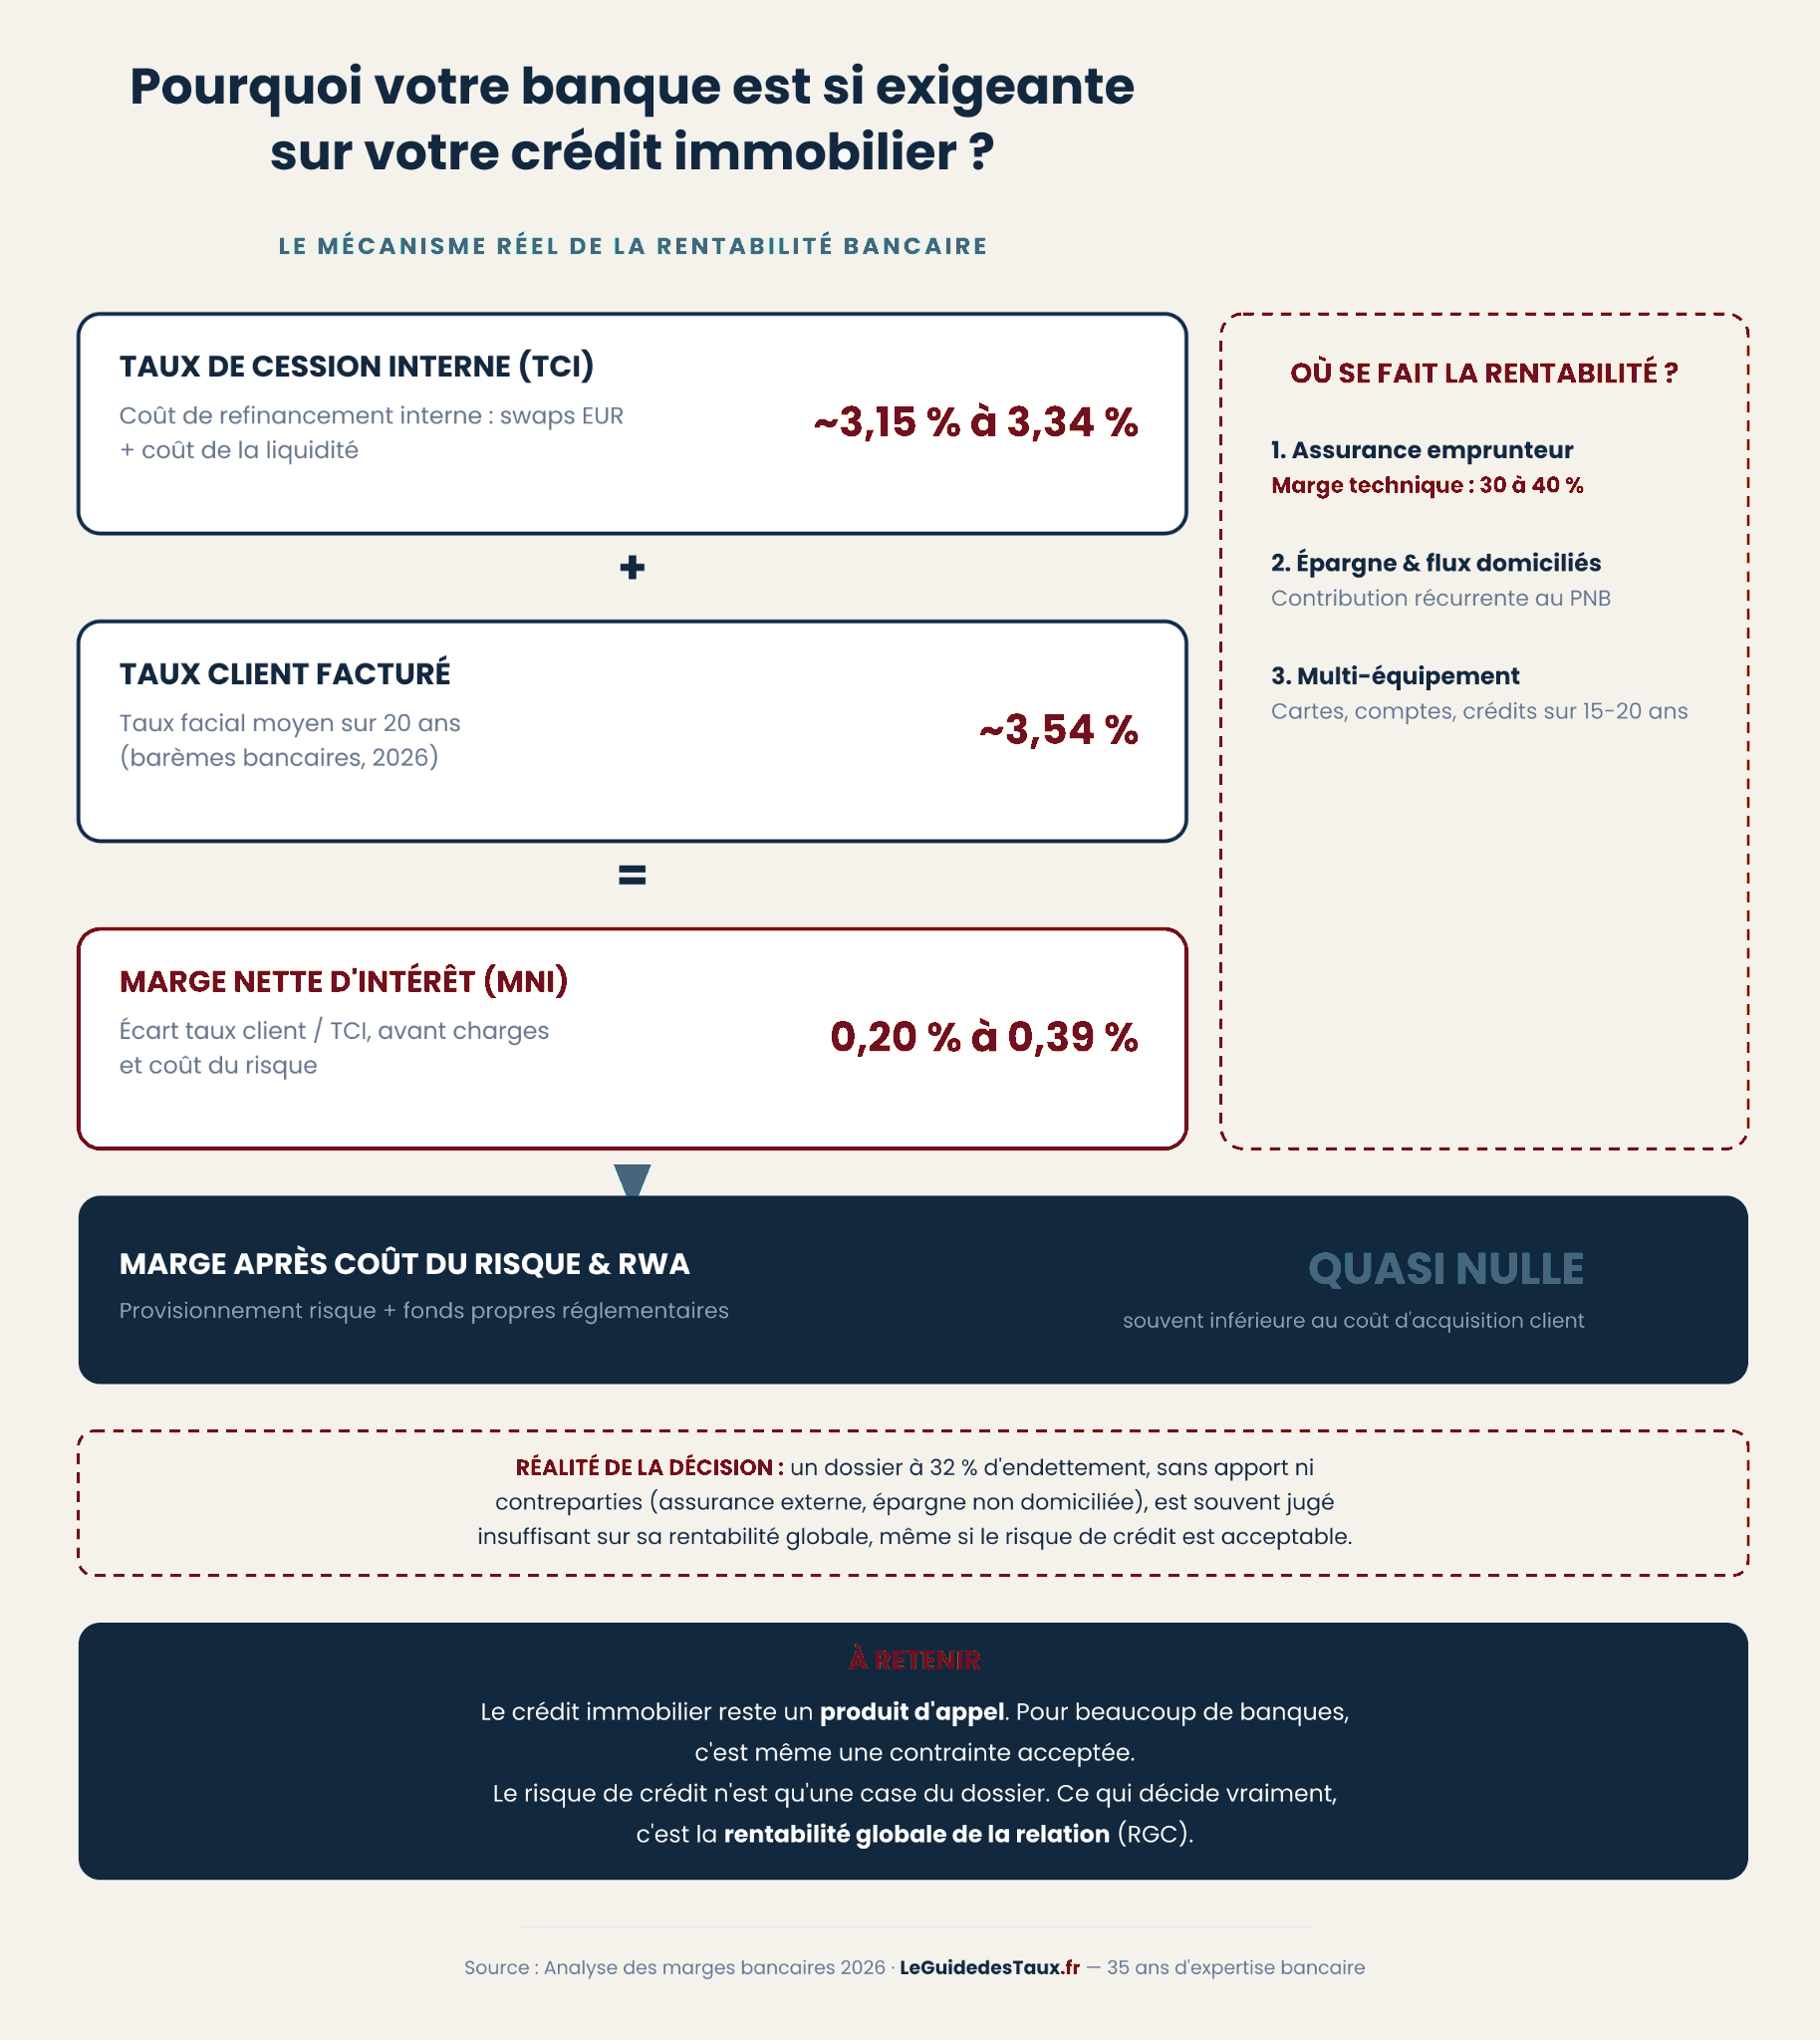
Pourquoi votre banque est si exigeante sur votre crédit immobilier ?
Le vrai mécanisme de la rentabilité bancaire, et pourquoi votre dossier vaut plus qu'un simple taux.
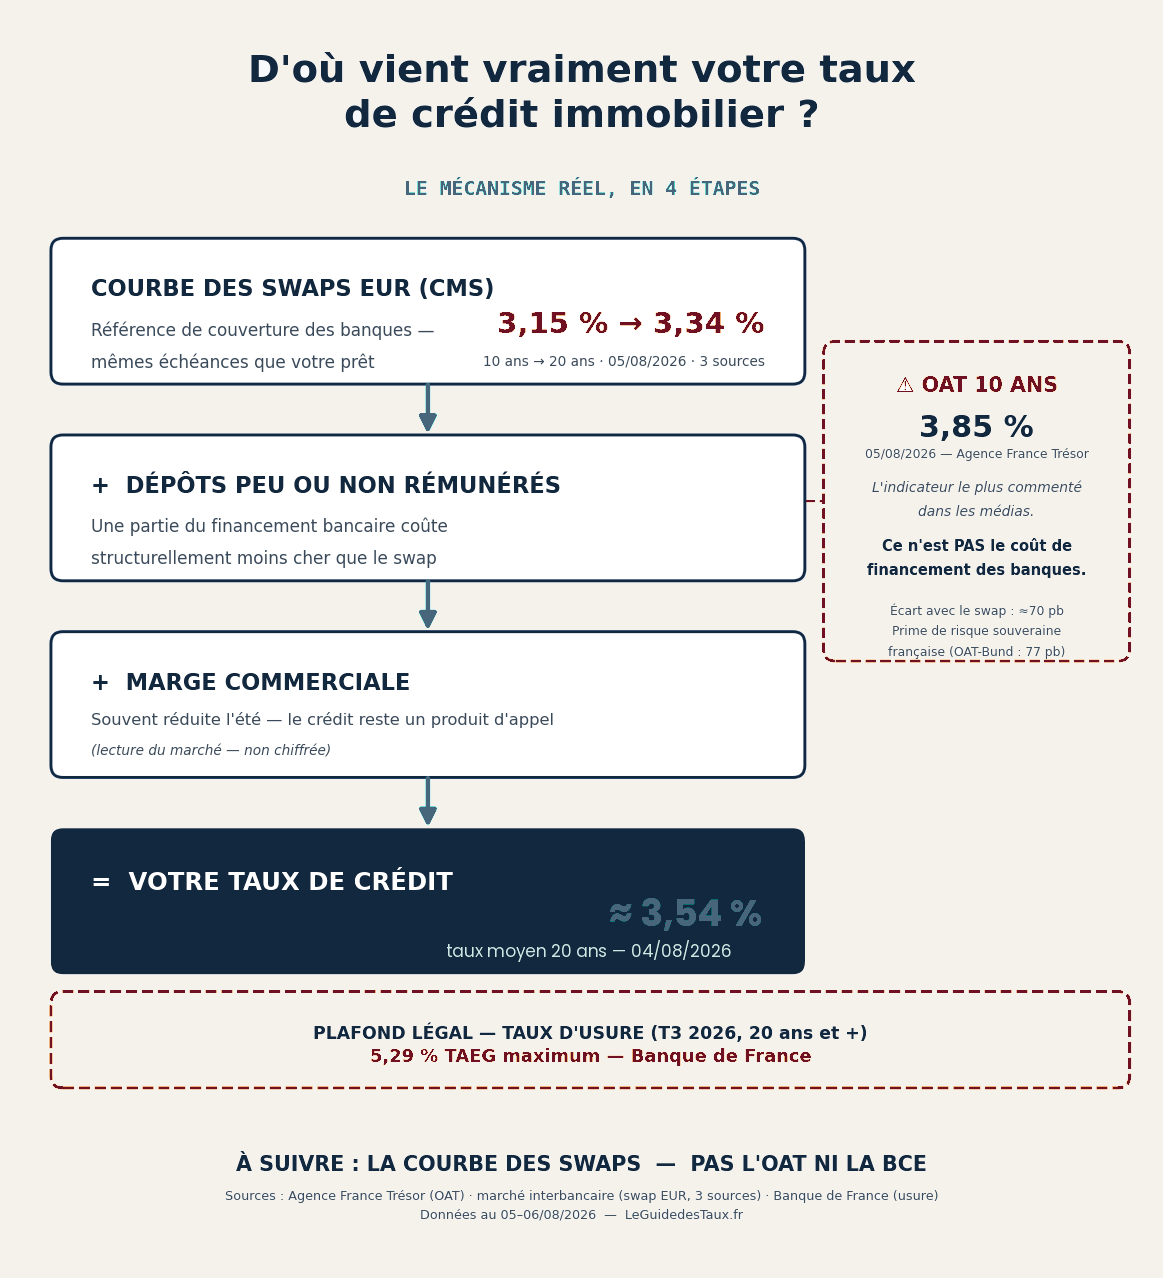
D'où vient VRAIMENT votre taux de crédit immobilier ?
Ni l'OAT 10 ans, ni la BCE : le vrai mécanisme, en 4 étapes.