Une idée reçue persiste dans le secteur : la taille ou la notoriété d'un courtier lui permettraient d'obtenir de meilleurs taux, ou des conditions plus avantageuses, auprès des banques pour ses clients. Dans la réalité des pratiques bancaires actuelles, cette affirmation ne résiste pas à l'examen.
Ce que les banques appliquent réellement
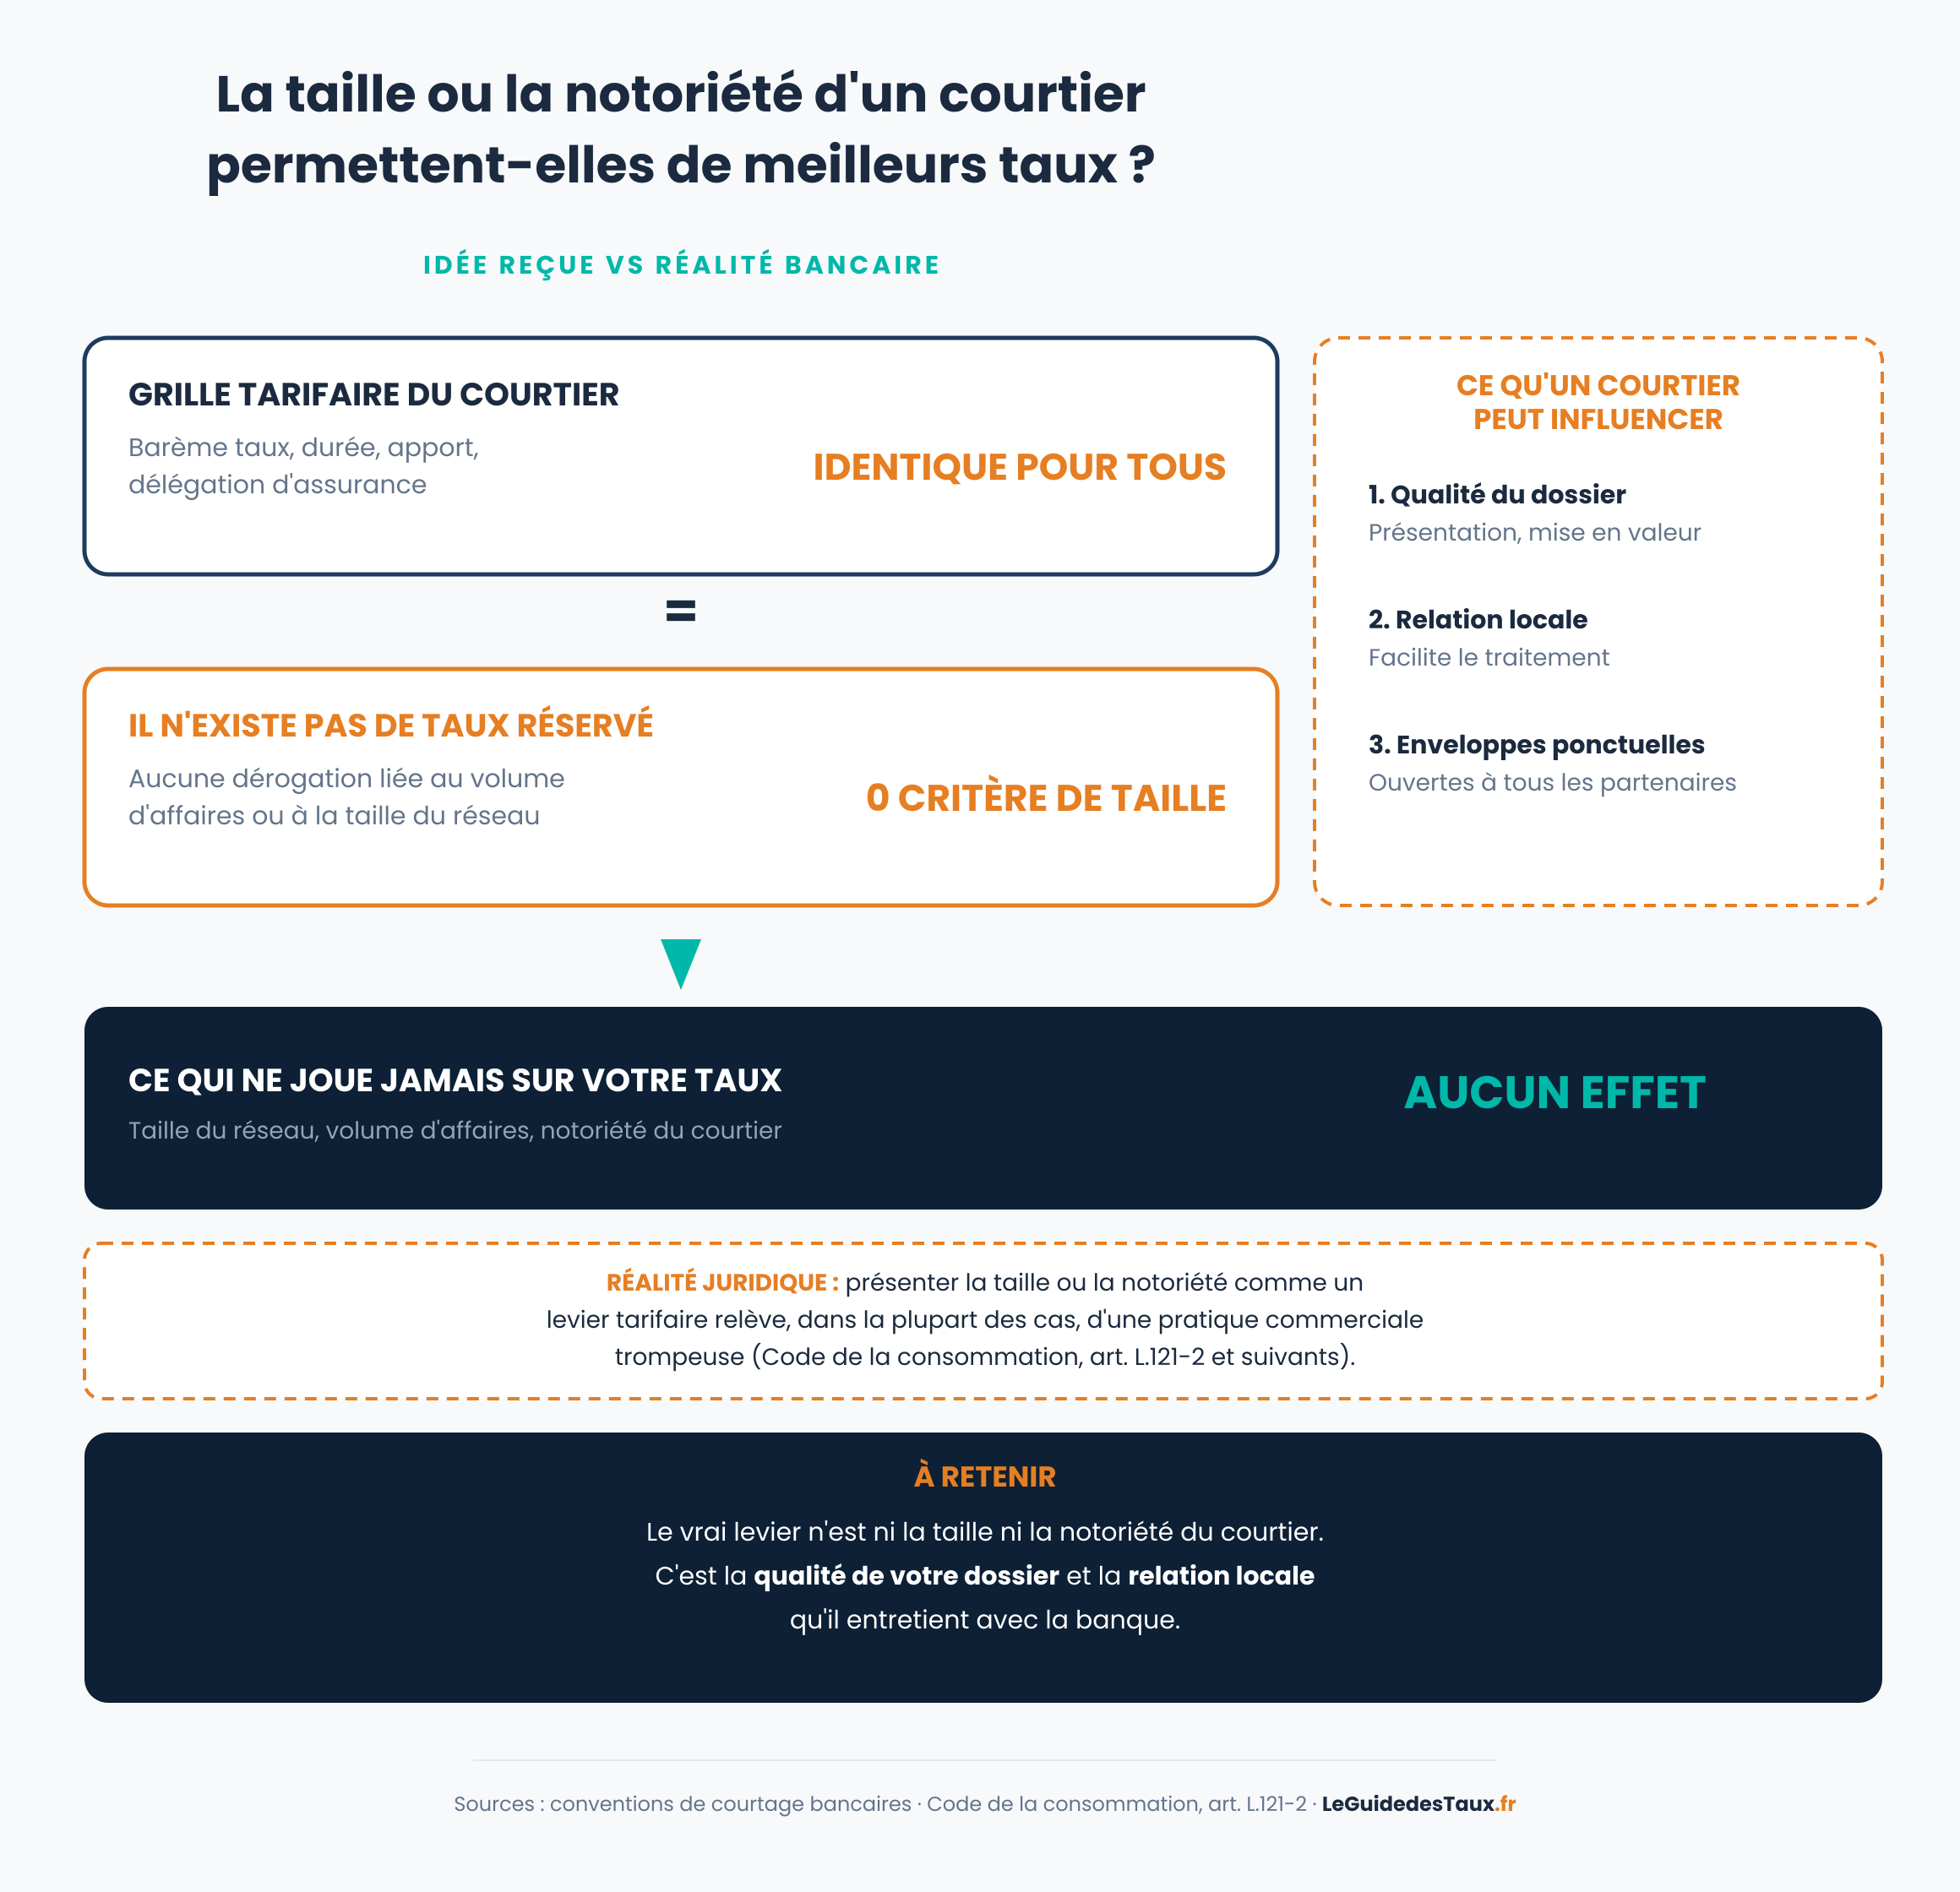
Les grilles de taux transmises aux courtiers agréés sont strictement identiques, quel que soit leur volume d'affaires ou l'étendue de leur réseau. Le poids d'un courtier n'entre en aucun cas dans les critères de tarification d'un dossier. Il n'existe pas de « taux réservé » à un intermédiaire en particulier. Les conditions — taux, durée, apport minimal, délégation d'assurance — sont déterminées par le profil du client et par la politique de risque de la banque. Les éventuelles dérogations commerciales restent ponctuelles et accessibles à l'ensemble des partenaires agréés, sans distinction de taille.
Ce qu'un courtier peut réellement influencer
Ce que le courtier peut éventuellement optimiser, ce n'est pas le barème lui-même, mais :
- la qualité de présentation du dossier, afin de mettre en valeur les atouts du client ;
- la relation personnelle avec un interlocuteur bancaire, qui peut faciliter le traitement ;
- l'accès à des enveloppes commerciales temporaires, ouvertes à tous les partenaires et non réservées aux plus grands réseaux.
Rien de tout cela n'est structurel. Rien de tout cela n'est lié au volume ou à la notoriété.
Une pratique qui interroge au regard du droit de la consommation
Présenter la taille ou la notoriété comme un levier permettant d'obtenir de meilleurs taux relève, dans la plupart des cas, d'une pratique commerciale trompeuse au sens des articles L.121-2 et suivants du Code de la consommation.
Deux raisons principales :
- L'affirmation est inexacte. La banque applique la même grille à tous les intermédiaires agréés. Laisser croire qu'un avantage tarifaire découle du poids du courtier constitue une information erronée sur un élément essentiel du service : son prix.
- Elle crée une confusion. Le client est induit en erreur sur l'origine du taux obtenu, qu'il attribue à tort à la relation entre le courtier et la banque.
C'est d'ailleurs pour cette raison que plusieurs établissements ont, ces dernières années, formalisé par écrit auprès de leurs partenaires l'interdiction de communiquer sur des « taux préférentiels liés au volume » ou des « grilles exclusives ».
Ce que cela change pour vous
Le vrai levier n'est donc ni la taille ni la notoriété du courtier. C'est la qualité de votre dossier — seul facteur qui agit réellement sur le barème comme sur une éventuelle dérogation — et la relation locale que votre courtier entretient avec ses interlocuteurs bancaires.
Ce que je retiens de mes années dans les partenariats bancaires
Le « poids » d'un courtier ne joue ni sur le taux ni sur les conditions accordées au client. Le présenter comme un levier d'obtention de meilleurs taux est à la fois inexact et, potentiellement, juridiquement risqué au regard du droit de la consommation.
À lire aussi : obtenir le meilleur taux · pourquoi votre banque habituelle n’est pas toujours la mieux placée.
Vous voulez savoir ce qui, dans votre dossier, joue réellement sur votre taux ?
Faire mon diagnostic gratuit →Sources : pratiques de place — conventions de courtage bancaires en France · Code de la consommation, articles L.121-2 et suivants (pratiques commerciales trompeuses) · expérience professionnelle de l'auteur en partenariats bancaires et développement de réseaux de courtage en crédit immobilier.
← Retour aux décryptages