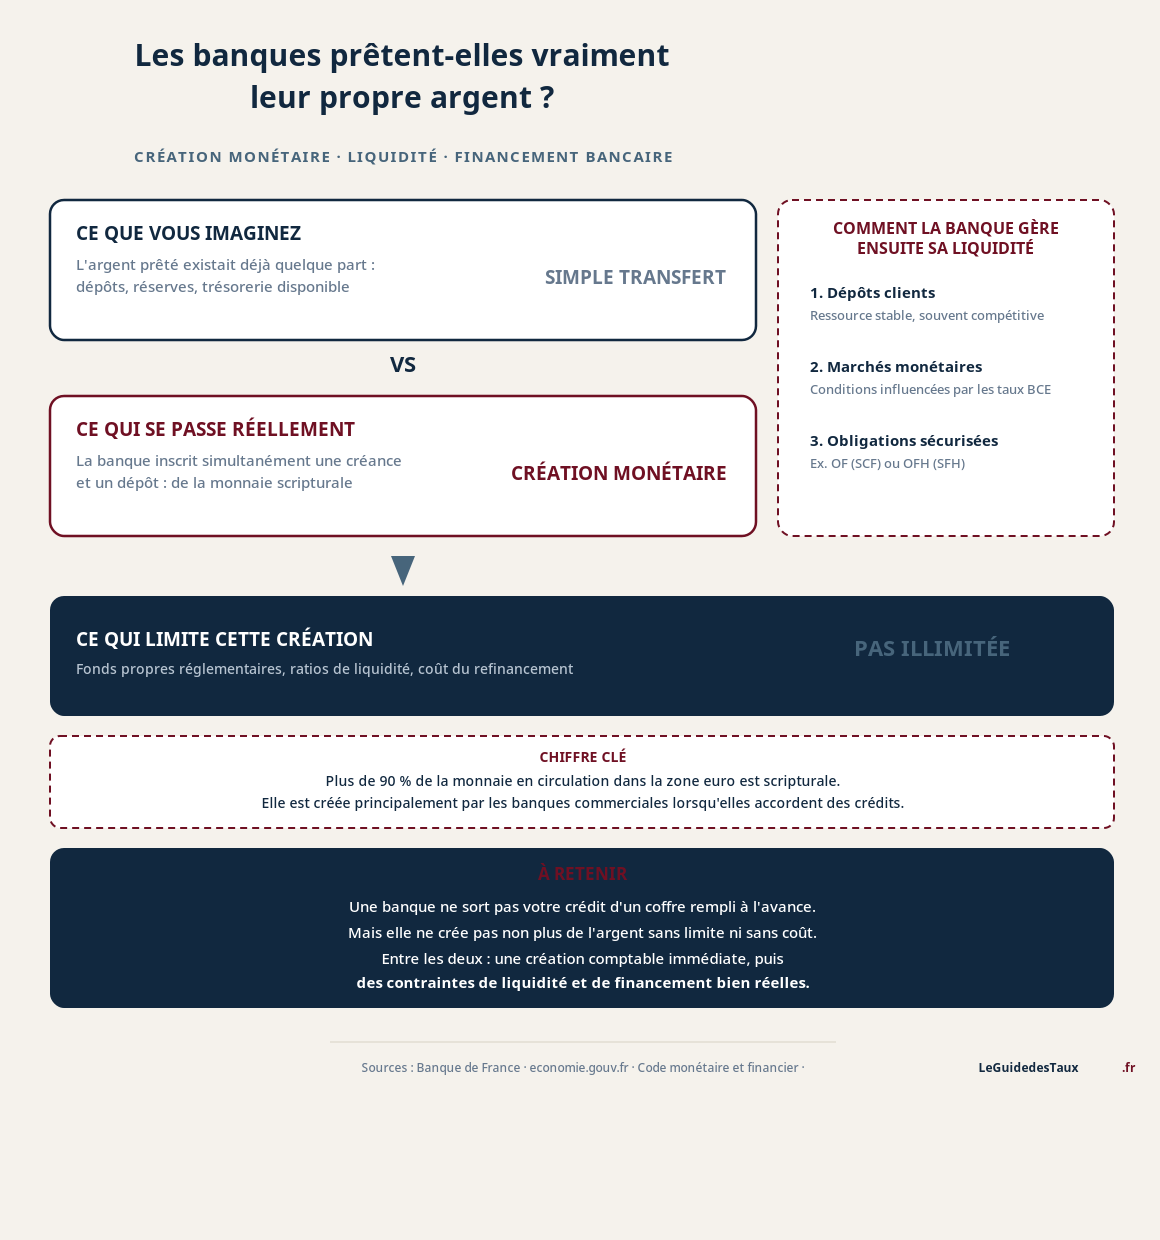
Quand une banque vous accorde 250 000 € pour acheter un logement, on imagine volontiers qu'elle va chercher cette somme quelque part : dans les dépôts de ses clients, dans sa trésorerie ou dans une réserve d'argent disponible. C'est intuitif. Ce n'est pourtant pas ainsi que naît le crédit.
Au moment où le prêt est accordé, la banque inscrit simultanément deux choses dans son bilan : une créance de 250 000 € sur l'emprunteur, à l'actif, et 250 000 € sur son compte, au passif. Le dépôt vient d'être créé. La Banque de France résume le mécanisme par une formule connue : « les crédits font les dépôts ».
Une précision importante : la banque n'a pas créé 250 000 € de richesse. Elle a créé à la fois un actif — le prêt que vous devrez rembourser — et un passif — la monnaie inscrite sur votre compte.
La monnaie du crédit n'existait pas auparavant sous cette forme
Cette monnaie est dite scripturale parce qu'elle existe sous forme d'écritures sur les comptes bancaires. Elle représente aujourd'hui plus de 90 % de la monnaie en circulation dans la zone euro, selon la Banque de France.
Le mécanisme n'a rien d'exceptionnel. C'est le fonctionnement normal du crédit bancaire. Lorsque le principal est remboursé, l'opération s'inverse : la créance détenue par la banque diminue et la monnaie créée à l'origine est détruite à due concurrence. Les intérêts, eux, rémunèrent la banque ; ils ne correspondent pas au remboursement du capital créé.
Alors pourquoi les banques cherchent-elles des dépôts ?
Parce que création monétaire et liquidité sont deux sujets différents.
Tant que les 250 000 € restent sur votre compte, il n'y a pas nécessairement de sortie de liquidité. Mais dans un achat immobilier ils vont généralement être versés au notaire puis au vendeur. Si le bénéficiaire est client d'une autre banque, votre banque doit régler l'autre établissement. Ce règlement entre banques s'effectue en monnaie de banque centrale, autrement dit avec des réserves.
C'est ici que les dépôts, les marchés financiers et le refinancement retrouvent toute leur importance. Une banque peut créer le dépôt au moment du prêt ; elle doit ensuite être capable de faire face aux paiements provoqués par l'utilisation de cette monnaie et de financer durablement son bilan.
Comment une banque finance-t-elle son bilan ?
Il n'existe pas une source unique. Les banques combinent plusieurs ressources, selon leur modèle, le coût du moment et la structure de leur bilan.
Les dépôts de la clientèle constituent une ressource essentielle. Comptes courants, livrets et dépôts à terme apportent un financement généralement stable et souvent compétitif. C'est précisément pour cette raison que les banques restent très attentives à la collecte d'épargne, même si elles n'ont pas besoin d'attendre un dépôt de 250 000 € avant d'accorder un prêt de 250 000 €.
Les marchés monétaires et les financements de gros permettent aussi aux établissements d'emprunter des liquidités à différentes maturités. Leur coût évolue avec les conditions de marché et avec la politique monétaire de la BCE.
Pour le financement immobilier, les obligations sécurisées jouent un rôle particulier. En France, il faut distinguer deux appellations juridiques. Les sociétés de crédit foncier émettent des obligations foncières. Les sociétés de financement de l'habitat — les SFH — émettent, elles, des obligations de financement de l'habitat. Dans les deux cas, il s'agit de titres sécurisés bénéficiant d'un cadre légal protecteur pour les investisseurs.
L'Eurosystème fournit enfin des opérations de refinancement contre garanties éligibles. Les opérations principales de refinancement sont normalement hebdomadaires et d'une durée d'une semaine ; des opérations à plus long terme existent également. Ce n'est pas une caisse de secours utilisée seulement lorsque « tout le reste a échoué » : c'est un élément du dispositif normal de gestion de la liquidité bancaire.
Le vrai frein n'est donc pas la quantité de dépôts disponible
Une banque ne peut évidemment pas créer du crédit sans limite. Mais la contrainte n'est pas : « ai-je déjà l'argent dans mes coffres ? »
Elle doit respecter des exigences de fonds propres calculées notamment à partir de ses actifs pondérés par les risques. Elle doit aussi respecter des ratios de liquidité et de financement stable, notamment le LCR et le NSFR. À cela s'ajoutent son coût de refinancement, son appétit pour le risque, ses limites internes et, très concrètement, ses objectifs commerciaux.
C'est ce qui explique qu'un établissement puisse disposer de liquidités abondantes et néanmoins décider de freiner sa production de crédit, ou au contraire chercher à conquérir des emprunteurs sur une période donnée.
Et votre taux, dans tout ça ?
Le taux proposé à un particulier ne correspond pas au prix d'une seule ressource que la banque aurait achetée avant de vous la revendre. Il résulte d'un calcul plus large : coût de financement, coût de la liquidité, consommation de fonds propres, risque du dossier, frais de fonctionnement, objectifs commerciaux et marge recherchée.
C'est là qu'intervient notamment le taux de cession interne utilisé par la banque. Et c'est aussi pourquoi les mouvements des marchés de taux finissent par se retrouver dans les barèmes immobiliers, avec un décalage et selon des modalités propres à chaque établissement. J'explique cette chaîne plus en détail dans « D'où vient vraiment votre taux de crédit immobilier ? ».
Deux banques peuvent donc examiner le même emprunteur au même moment et ne pas lui proposer le même prix. Leur coût marginal de financement n'est pas nécessairement identique, leur bilan non plus, pas davantage que leur politique commerciale.
À retenir
Une banque ne prélève pas votre crédit dans un stock d'argent constitué à l'avance. Elle crée de la monnaie scripturale lorsqu'elle accorde le prêt. Mais cette création fait immédiatement naître des contraintes bien réelles : paiements en monnaie banque centrale, financement du bilan, fonds propres, ratios de liquidité et coût des ressources. C'est cette seconde partie du mécanisme qui interdit de parler d'« argent gratuit » pour la banque.
FAQ
Une banque peut-elle créer autant d'argent qu'elle le souhaite ?
Non. La création de crédit est limitée par les exigences prudentielles, la liquidité, le coût du financement, la gestion du risque et la demande solvable de crédit. Les banques sont également soumises à leurs propres limites internes.
Si la banque crée l'argent, pourquoi ai-je besoin d'un apport ?
L'apport ne sert pas à « fournir » à la banque l'argent qu'elle va vous prêter. Il réduit surtout le montant financé et le risque du dossier, améliore le rapport entre le prêt et la valeur du bien et permet souvent de couvrir une partie des frais annexes. C'est donc un élément de risque et de structure du financement, pas une condition technique de la création monétaire.
Les dépôts des clients servent-ils malgré tout à financer les crédits ?
Oui, mais pas au sens d'une correspondance euro pour euro entre un dépôt préalable et un prêt nouveau. Les dépôts constituent une ressource de financement du bilan et contribuent à la gestion de la liquidité et du financement stable de la banque.
Qu'est-ce qu'une obligation foncière ?
Au sens juridique français, c'est une obligation sécurisée émise par une société de crédit foncier. Une SFH émet, elle, des obligations de financement de l'habitat. Les deux appartiennent à la famille des obligations sécurisées, ou covered bonds.
Vous voulez savoir comment une banque lira concrètement votre dossier de crédit immobilier ?
Faire mon diagnostic gratuit →Sources : Banque de France, « Comment est créée la monnaie ? » ; Banque centrale européenne, documentation sur les opérations d'open market et le refinancement de l'Eurosystème ; BCE – Supervision bancaire, exigences de fonds propres et actifs pondérés par les risques ; Autorité de contrôle prudentiel et de résolution, ratios de solvabilité et de liquidité ; Code monétaire et financier, articles L.513-28 à L.513-33 relatifs aux sociétés de financement de l'habitat.
← Retour aux décryptages