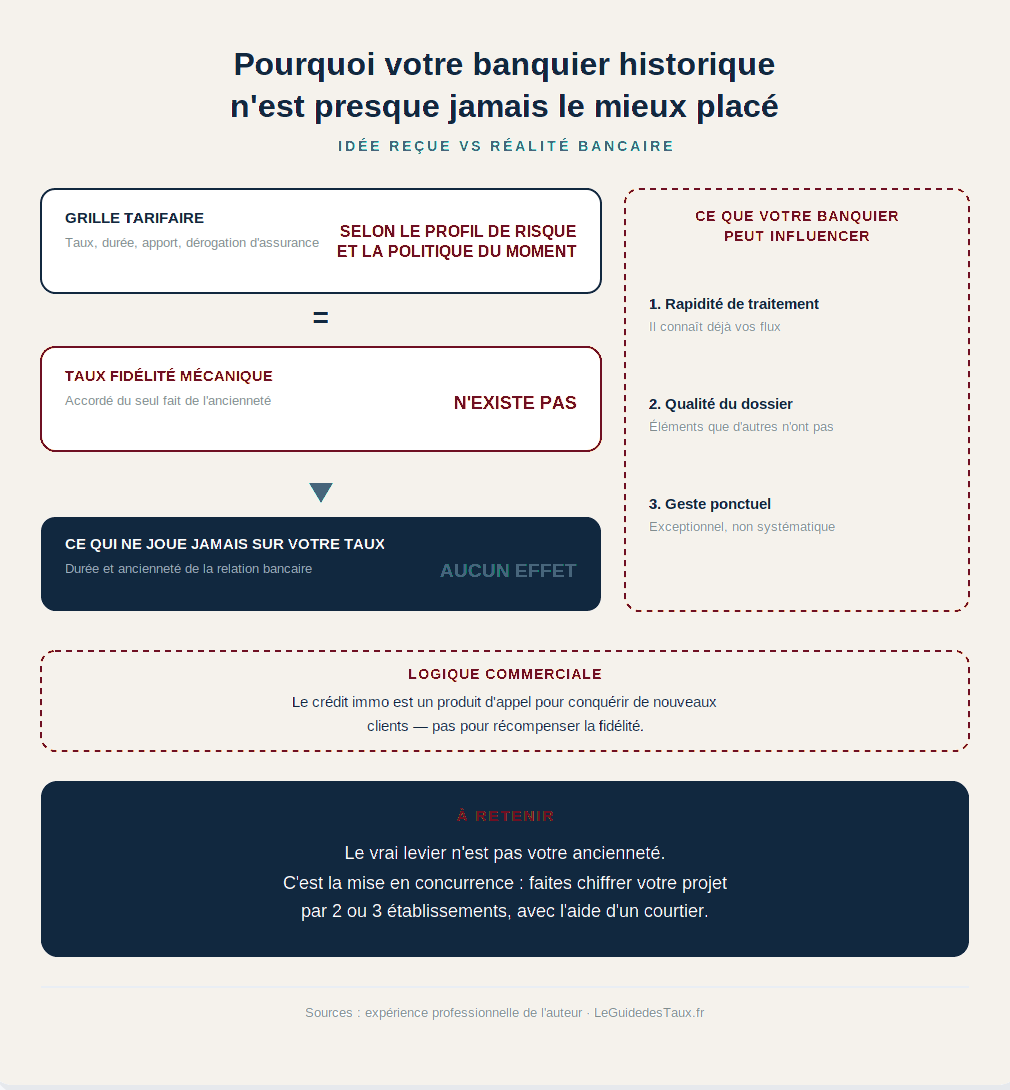
Une idée reçue persiste chez les emprunteurs : « je suis client de ma banque depuis vingt ans, elle me fera le meilleur taux ». Dans la réalité des pratiques bancaires actuelles, cette intuition ne résiste que très rarement à l'examen. La fidélité ne se traduit, dans la grande majorité des cas, par aucun avantage tarifaire sur le crédit immobilier.
Ce que les banques appliquent réellement
Les grilles de taux appliquées à un dossier dépendent du profil de risque de l'emprunteur et de la politique commerciale du moment — pas de l'ancienneté de la relation. L'ancienneté n'entre, le plus souvent, dans aucun critère de tarification. Il n'existe pas de « taux fidélité » mécanique accordé au client de longue date : les conditions — taux, durée, apport minimal, dérogation d'assurance — sont déterminées par le profil du client et par la politique de risque de la banque.
Le ressort qui guide réellement la tarification, c'est l'objectif commercial du moment : la priorité va, dans la plupart des réseaux, à l'acquisition de nouveaux clients plutôt qu'à la rétention des clients existants. C'est ce décalage qui explique pourquoi le taux affiché en vitrine, conçu pour attirer les nouveaux entrants, n'est que rarement proposé au client déjà présent.
Ce que votre banquier peut réellement influencer
Ce que votre banquier historique peut éventuellement optimiser, ce n'est pas le barème lui-même, mais :
- la rapidité de traitement, parce qu'il connaît déjà vos flux et votre comportement bancaire ;
- la qualité de présentation du dossier, parce qu'il dispose d'éléments que d'autres établissements n'ont pas ;
- un éventuel geste commercial ponctuel, lié à un objectif interne du moment — mais qui reste exceptionnel et non systématique.
Rien de tout cela n'est structurel. Rien de tout cela n'est lié, mécaniquement, à la durée de votre relation avec la banque.
En clair : votre banque ne « récompense » presque jamais votre fidélité par un meilleur taux. Elle cherche d'abord à conquérir de nouveaux clients — c'est ce qui pèse dans les objectifs commerciaux de ses conseillers.
Une logique commerciale qui explique l'écart
Ce n'est pas un défaut de la banque : c'est un mécanisme. Le crédit immobilier est, pour un établissement, un produit d'appel servant à capter un nouveau foyer bancaire — et, à terme, à vendre d'autres produits (assurance-vie, prévoyance, banque au quotidien). Un client déjà acquis n'apporte pas ce potentiel de conquête : sa « valeur » commerciale, à court terme, est donc moindre, même si sa fidélité est réelle.
Deux conséquences concrètes :
- Le taux communiqué en vitrine est un taux d'acquisition, pensé pour attirer de nouveaux entrants — pas pour récompenser ceux qui sont déjà là.
- Une fois le dossier signé, la marge se refait souvent sur les produits annexes (assurance emprunteur, garanties), là où le client fidèle pense avoir « négocié » un taux avantageux.
C'est d'ailleurs pour cette raison que plusieurs réseaux ont, ces dernières années, renforcé leurs dispositifs de rétention des clients existants — non pas par baisse des taux, mais par des offres groupées sur les services annexes, qui masquent l'absence d'avantage sur le taux lui-même.
Ce que cela change pour vous
Le vrai levier n'est donc pas votre ancienneté, et encore moins l'espoir d'un « geste » de reconnaissance. C'est la mise en concurrence : seule la présence d'une offre externe conduit, le plus souvent, votre banque historique à s'aligner — si elle s'aligne. Sans concurrence, il n'existe presque jamais d'incitation interne à vous proposer le meilleur taux du marché.
Ce que je retiens de mes années d'expérience
La fidélité ne se traduit, dans la grande majorité des cas, par aucun avantage de taux. Ce qui fait bouger les lignes, c'est la mise en concurrence — pas la durée de la relation. Faites chiffrer votre projet par deux ou trois établissements, dont votre banquier, en faisant appel à l'expertise d'un courtier en crédit qui connaît parfaitement le marché. La meilleure offre vient rarement de là où vous êtes déjà client.
À lire aussi : obtenir le meilleur taux · rôle réel de la taille du courtier.
Vous voulez savoir ce que votre dossier vaut réellement ailleurs, sans engager votre banquier actuel ?
Faire mon diagnostic gratuit →Sources : expérience professionnelle de l'auteur en pilotage de partenariats bancaires et développement de réseaux de courtage en crédit immobilier · écart de coût acquisition/rétention client largement documenté en littérature de marketing bancaire.
← Retour aux décryptages