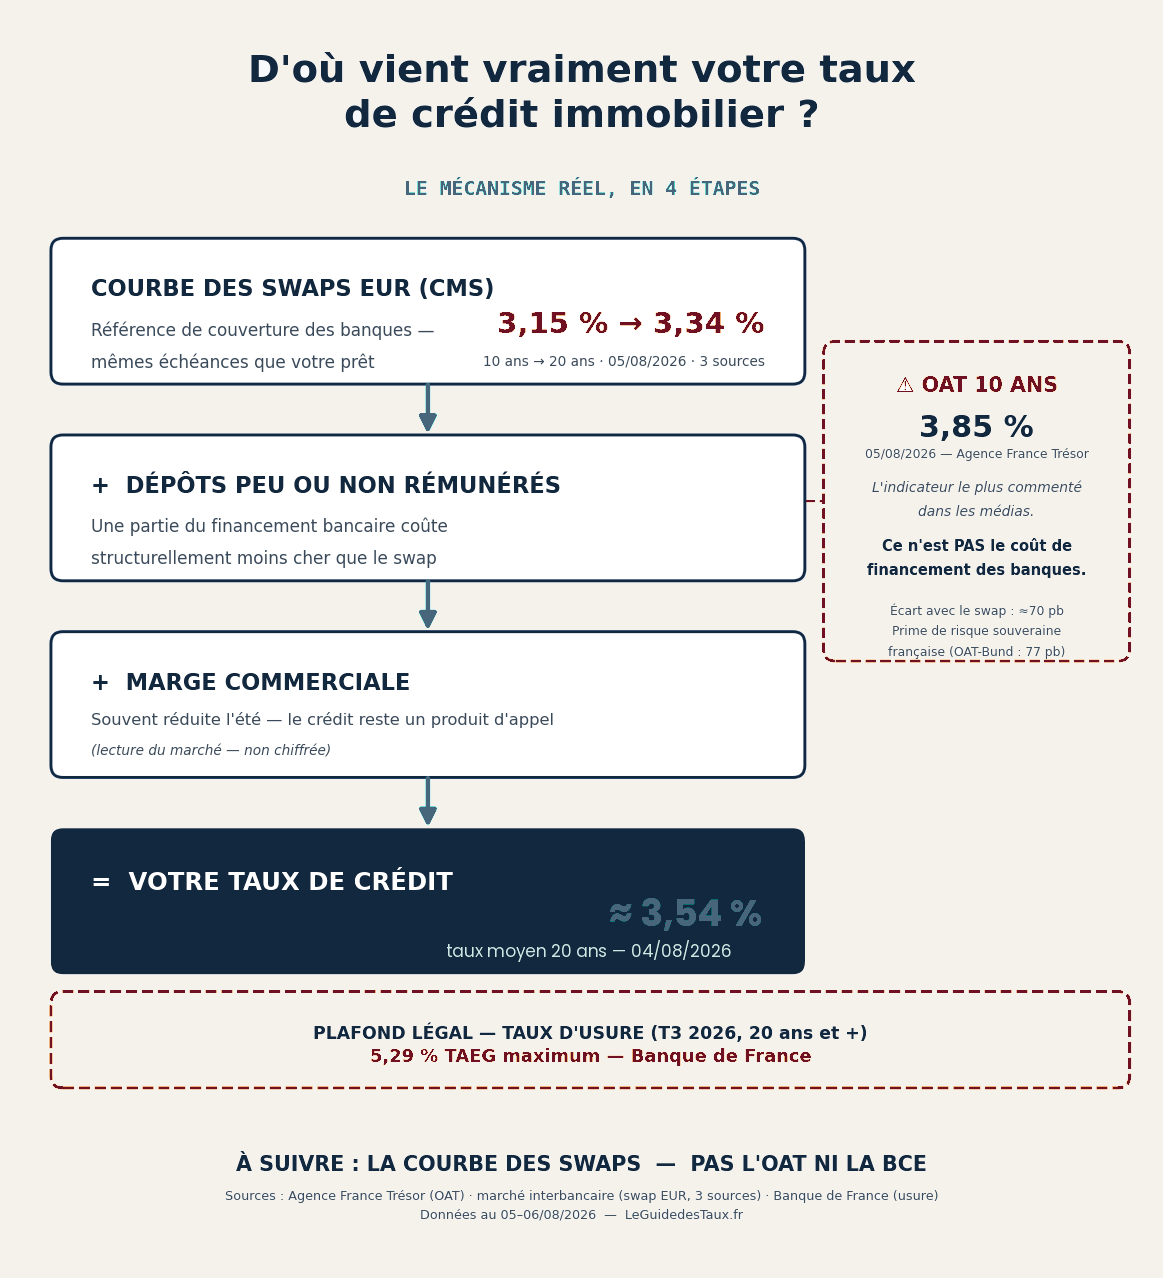
On lit régulièrement que l'OAT 10 ans annonce la direction des taux de crédit immobilier.
Ce serait trop simple.
L'OAT est un bon indicateur de marché. Elle traduit le coût auquel l'État français emprunte à dix ans et intègre notamment les anticipations d'inflation, de taux et de risque sur la dette française.
Mais une banque ne finance pas directement ses prêts immobiliers au taux de l'OAT.
Le vrai coût de financement d'une banque
Son coût de financement dépend de plusieurs sources : dépôts de la clientèle, refinancement sur les marchés, conditions de liquidité, taux de marché à moyen et long terme. Les taux de swap en euros font partie des références suivies pour les financements à taux fixe et pour la couverture du risque de taux.
La politique commerciale, l'élément sous-estimé
Puis vient la politique commerciale de la banque. C'est un point souvent sous-estimé.
Une banque qui veut gagner des parts de marché peut accepter de réduire sa marge sur le crédit immobilier. Elle sait qu'un nouveau client peut également apporter son épargne, ses assurances, ses moyens de paiement ou d'autres crédits.
À l'inverse, une banque qui a déjà atteint ses objectifs commerciaux peut parfaitement décider de ne pas suivre les conditions les plus agressives du marché.
C'est ce qui explique une situation assez courante : deux banques peuvent proposer, le même jour, des taux différents à deux emprunteurs présentant pourtant un profil comparable.
Le rôle de la BCE
La BCE intervient à un autre niveau.
Ses taux directeurs influencent directement le marché monétaire et, surtout, les anticipations des acteurs financiers. Mais une décision de la BCE ne se transforme pas mécaniquement, ni immédiatement, en modification des barèmes de crédit immobilier.
Même chose pour l'OAT.
Une hausse de l'OAT de 20 points de base ne signifie pas que les taux immobiliers vont augmenter de 20 points de base. Le lien existe, mais il n'est ni mécanique ni proportionnel.
Ce que je regarde, concrètement
Pour savoir où vont les taux immobiliers, je regarde donc moins un chiffre isolé que l'ensemble du marché : évolution des taux de swap, anticipations concernant la BCE et l'inflation, coût des ressources bancaires et, surtout, comportement commercial des banques.
C'est ce dernier élément qui peut parfois faire toute la différence entre le taux « théorique » du marché et celui que vous obtenez réellement dans une banque.
Après 35 ans dans le crédit immobilier, c'est cette lecture du marché que je continuerai à partager ici, avec les chiffres du moment et les événements économiques susceptibles de modifier la trajectoire des taux.
À lire aussi : comment obtenir le meilleur taux · taux fixe ou taux variable.
Vous voulez savoir où vous vous situez précisément, avec un scoring bancaire réel plutôt qu'une estimation de façade ?
Faire mon diagnostic gratuit →Sources : Agence France Trésor (OAT) · marché interbancaire (swap EUR, 3 sources) · Banque de France (taux d'usure). Données au 04–06/08/2026.
← Retour aux décryptages