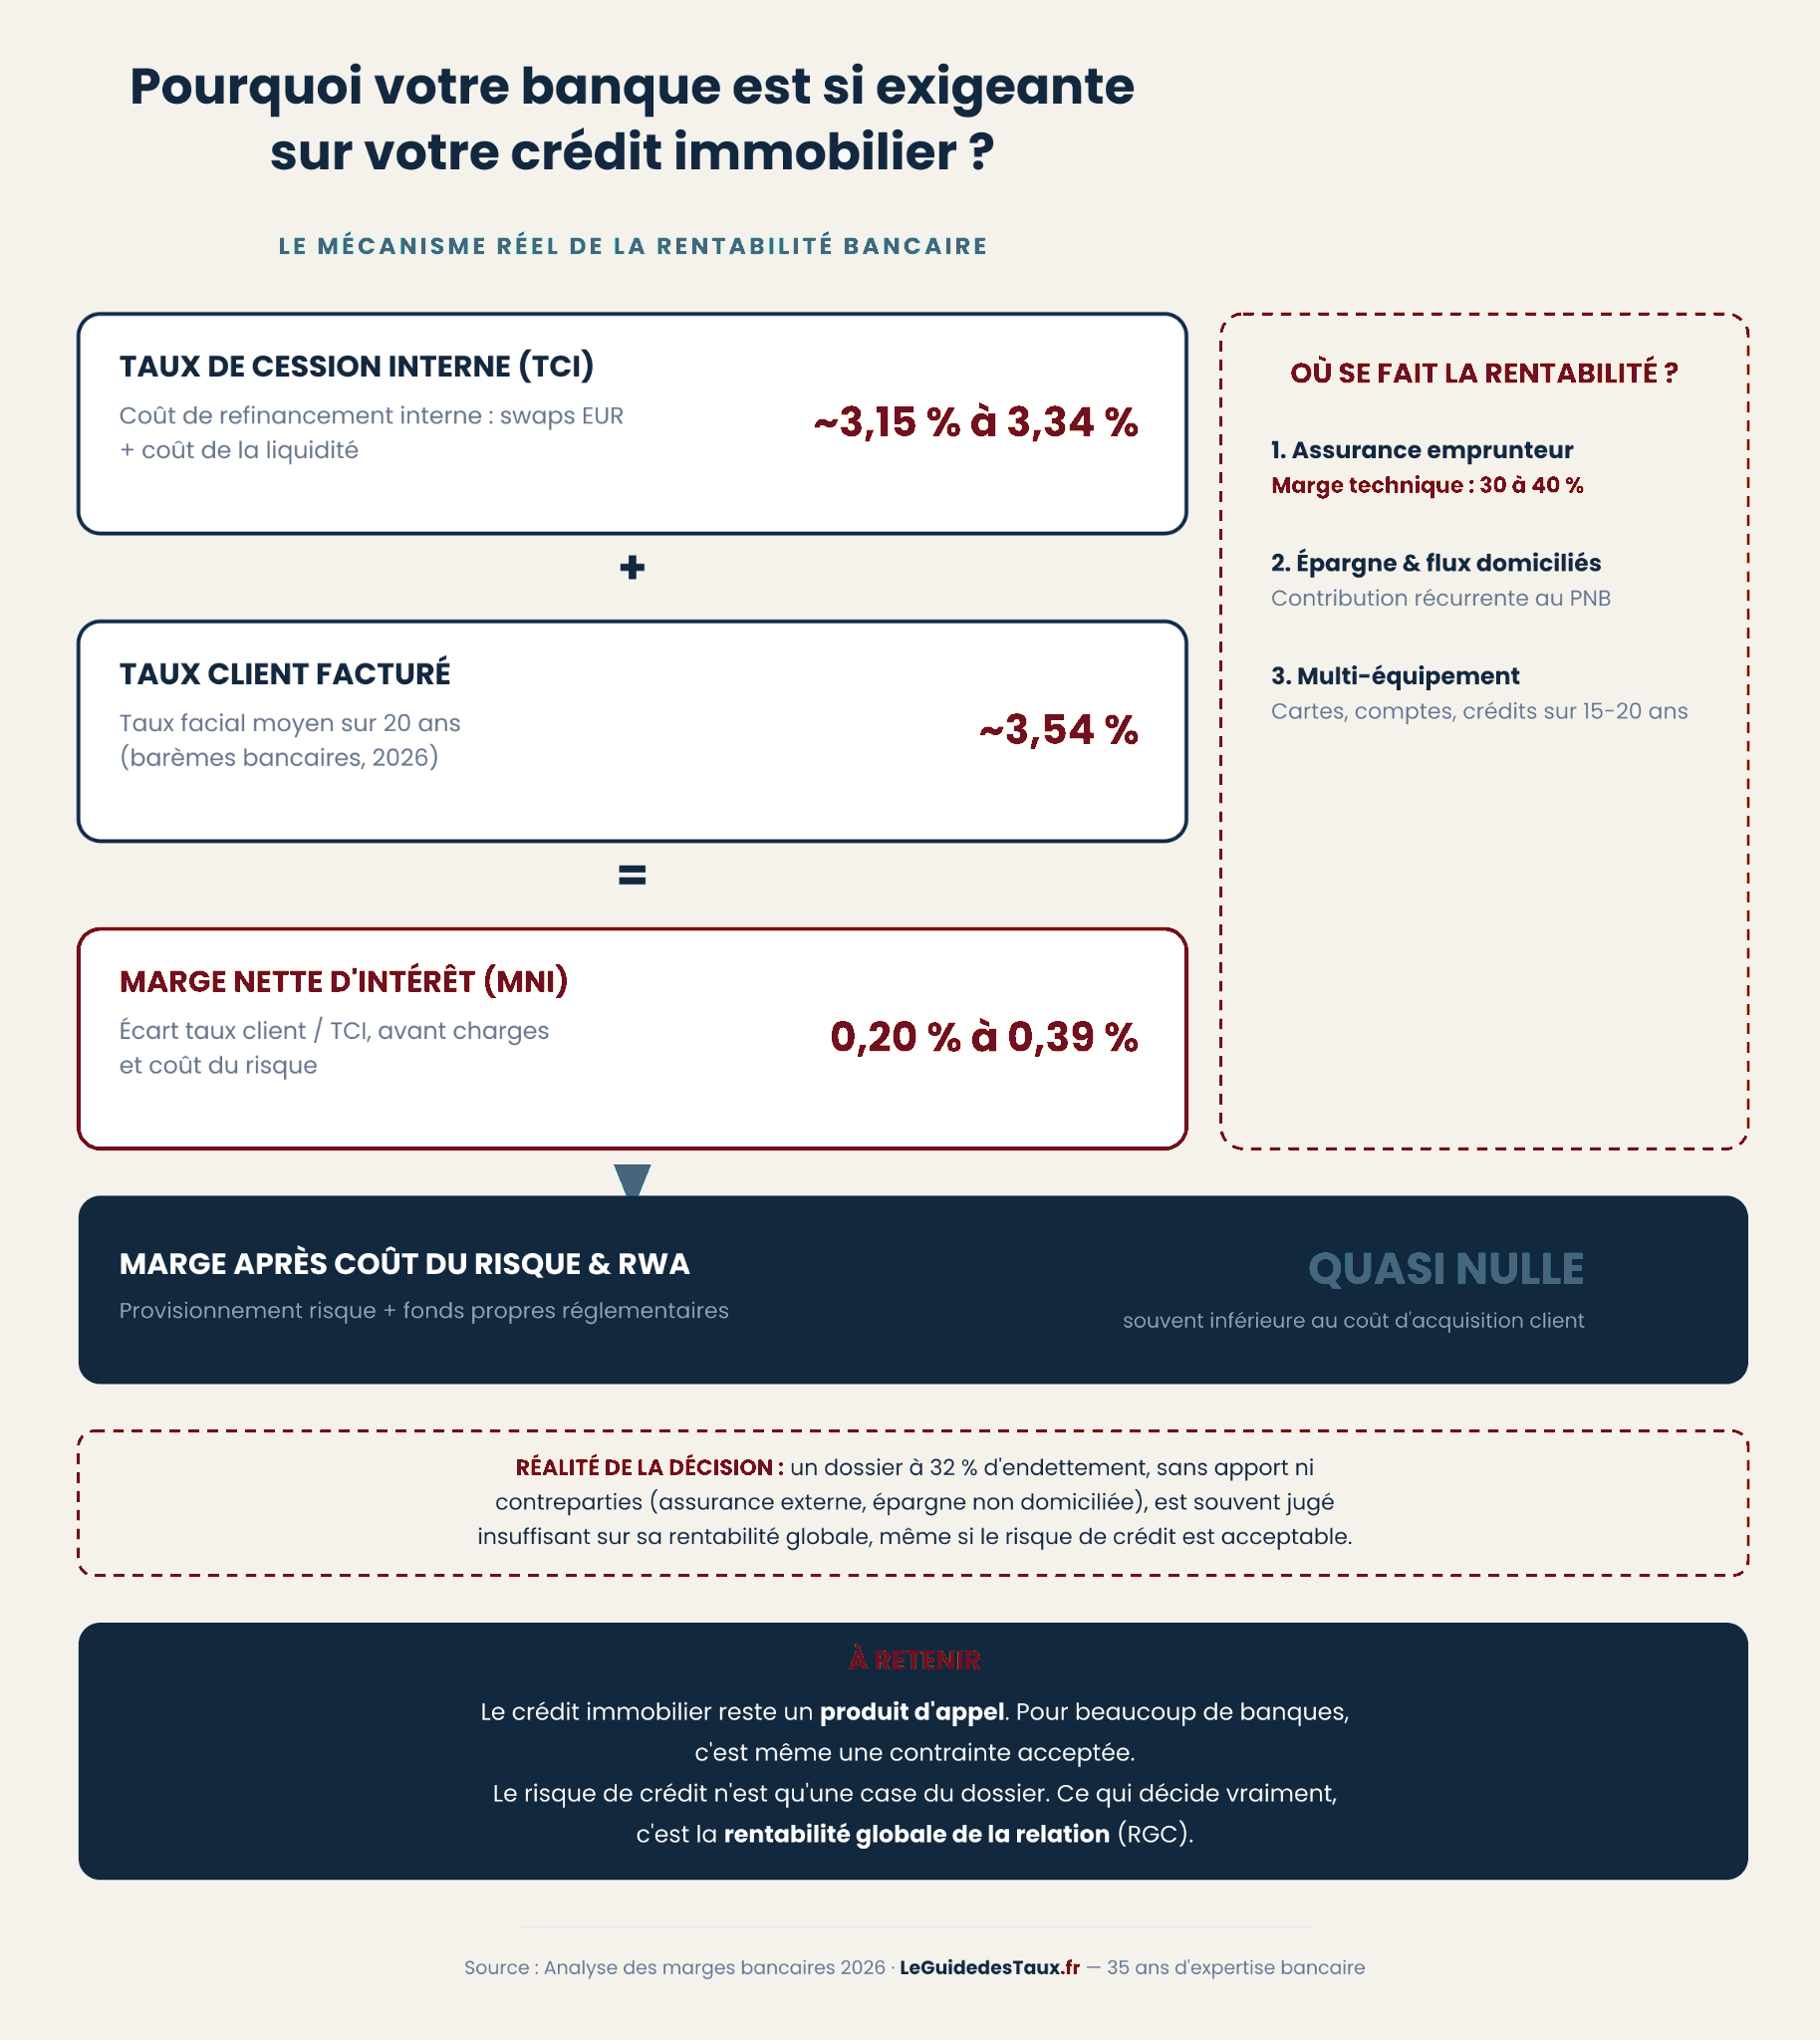
Un dossier solide, des revenus réguliers, un taux d'endettement maîtrisé et un projet cohérent : malgré cela, la banque peut encore demander des garanties supplémentaires, proposer des conditions différentes ou refuser le financement.
Cette situation est souvent difficile à comprendre.
On pense généralement que la banque évalue uniquement le risque de crédit. En réalité, ce risque n'est qu'un élément de la décision. L'établissement analyse aussi l'équilibre économique global de la relation avec son client.
C'est ce que l'on désigne par l'expression « rentabilité globale de la relation », ou RGC.
Un crédit immobilier peu rémunérateur à lui seul
Pour apprécier l'économie d'un prêt immobilier, la banque compare le taux facturé au client avec son propre coût de refinancement et de liquidité.
Cette analyse repose sur plusieurs éléments internes, dont le « taux de cession interne » (TCI), qui correspond au coût auquel les ressources nécessaires au financement sont valorisées au sein de l'établissement.
À titre indicatif, selon les hypothèses retenues dans notre analyse 2026, ce coût se situe autour de 3,15 % à 3,34 %. Le taux client facturé moyen sur 20 ans s'établit quant à lui autour de 3,54 %.
L'écart entre ces deux taux constitue la « marge nette d'intérêt », avant prise en compte :
- du coût du risque,
- des charges de fonctionnement,
- des exigences réglementaires en fonds propres,
- de la consommation de ressources et de capital liée au financement.
Une fois ces éléments intégrés, la rentabilité directe du crédit immobilier devient quasi nulle.
Pour de nombreuses banques, le crédit immobilier n'est plus un produit rentable en soi. C'est un coût d'acquisition client qu'elles acceptent parce qu'elles n'ont pas d'alternative aussi efficace pour construire une relation de 15 à 20 ans. Si elles pouvaient conserver les flux, l'épargne et l'assurance sans prêter, la plupart le feraient.
La rentabilité se construit sur l'ensemble de la relation
L'économie du financement est donc complétée par les produits et services qui l'accompagnent :
- l'assurance emprunteur,
- la domiciliation des revenus et les flux bancaires,
- l'épargne et les placements,
- les moyens de paiement,
- les comptes et services associés,
- les besoins de financement futurs.
L'assurance emprunteur peut notamment contribuer de manière significative à la marge de la banque, selon les garanties, les contrats et les conditions de distribution.
La relation bancaire s'inscrit dans la durée. Un client qui confie ses revenus, son épargne, ses moyens de paiement et ses futurs projets de financement ne représente pas la même valeur économique qu'un client qui sollicite uniquement un prêt immobilier. C'est cette vision globale qui influence la décision.
Ce que ça change dans la décision bancaire
La banque ne regarde donc pas uniquement le taux d'endettement ou le niveau de revenus. Elle examine aussi :
- la stabilité de la situation,
- l'épargne disponible,
- le niveau d'apport,
- la qualité des garanties,
- l'assurance emprunteur,
- les flux susceptibles d'être domiciliés,
- les besoins bancaires futurs,
- et la cohérence globale de la relation.
Prenons l'exemple d'un dossier présentant un taux d'endettement de 29 %, mais peu ou pas d'apport, aucune épargne confiée à la banque et une assurance emprunteur déjà souscrite à l'extérieur. Ce dossier peut être parfaitement défendable sur le plan de la solvabilité. Pourtant, son intérêt économique est souvent jugé limité par certains établissements.
À l'inverse, un dossier dont la relation globale est clairement identifiée peut être apprécié différemment, à niveau de risque comparable.
Cela ne signifie pas que la banque accorde automatiquement un avantage à l'emprunteur qui souscrit davantage de produits. Cela signifie que la décision ne repose pas uniquement sur le taux proposé, ni même uniquement sur le risque de crédit.
Préparer son dossier avec une vision globale
La qualité d'un dossier ne se résume donc pas à un taux d'endettement conforme ou à des revenus confortables. Elle repose aussi sur la capacité à présenter de manière claire et cohérente :
- le projet immobilier,
- la situation financière,
- l'épargne disponible,
- les garanties,
- l'assurance emprunteur,
- les flux bancaires,
- et les besoins à moyen ou long terme.
Un emprunteur qui connaît précisément ses marges de négociation et qui présente clairement ses choix dispose d'une position plus solide dans ses échanges avec les établissements prêteurs.
Il ne s'agit pas d'accepter toutes les demandes de la banque sans discussion. Il s'agit de comprendre ce qui a réellement de la valeur pour elle, afin de négocier avec méthode.
Ce que je retiens de 35 années d'expérience
Après plus de 35 ans consacrés au crédit immobilier, je peux l'affirmer : une banque ne prend pas sa décision sur la base du seul risque de crédit. Il demeure essentiel, évidemment. Mais il est examiné dans un environnement plus large, qui intègre le coût du refinancement, les exigences réglementaires, la politique de risque et la rentabilité globale de la relation.
Le crédit immobilier reste un produit d'appel. Pour beaucoup d'établissements, c'est même une contrainte commerciale acceptée. La véritable analyse porte ensuite sur l'équilibre de cette relation dans le temps.
Comprendre cette logique permet de mieux préparer son dossier, de cibler les établissements les plus adaptés à son profil et de négocier dans de meilleures conditions.
À lire aussi : règles du taux d’endettement · pourquoi deux banques peuvent décider différemment.
Vous souhaitez savoir comment présenter votre dossier pour renforcer sa cohérence auprès des banques ?
Faire mon diagnostic gratuit →Source : analyse des marges bancaires 2026 — LeGuidedesTaux.fr, 35 ans d'expertise dans le crédit immobilier.
← Retour aux décryptages