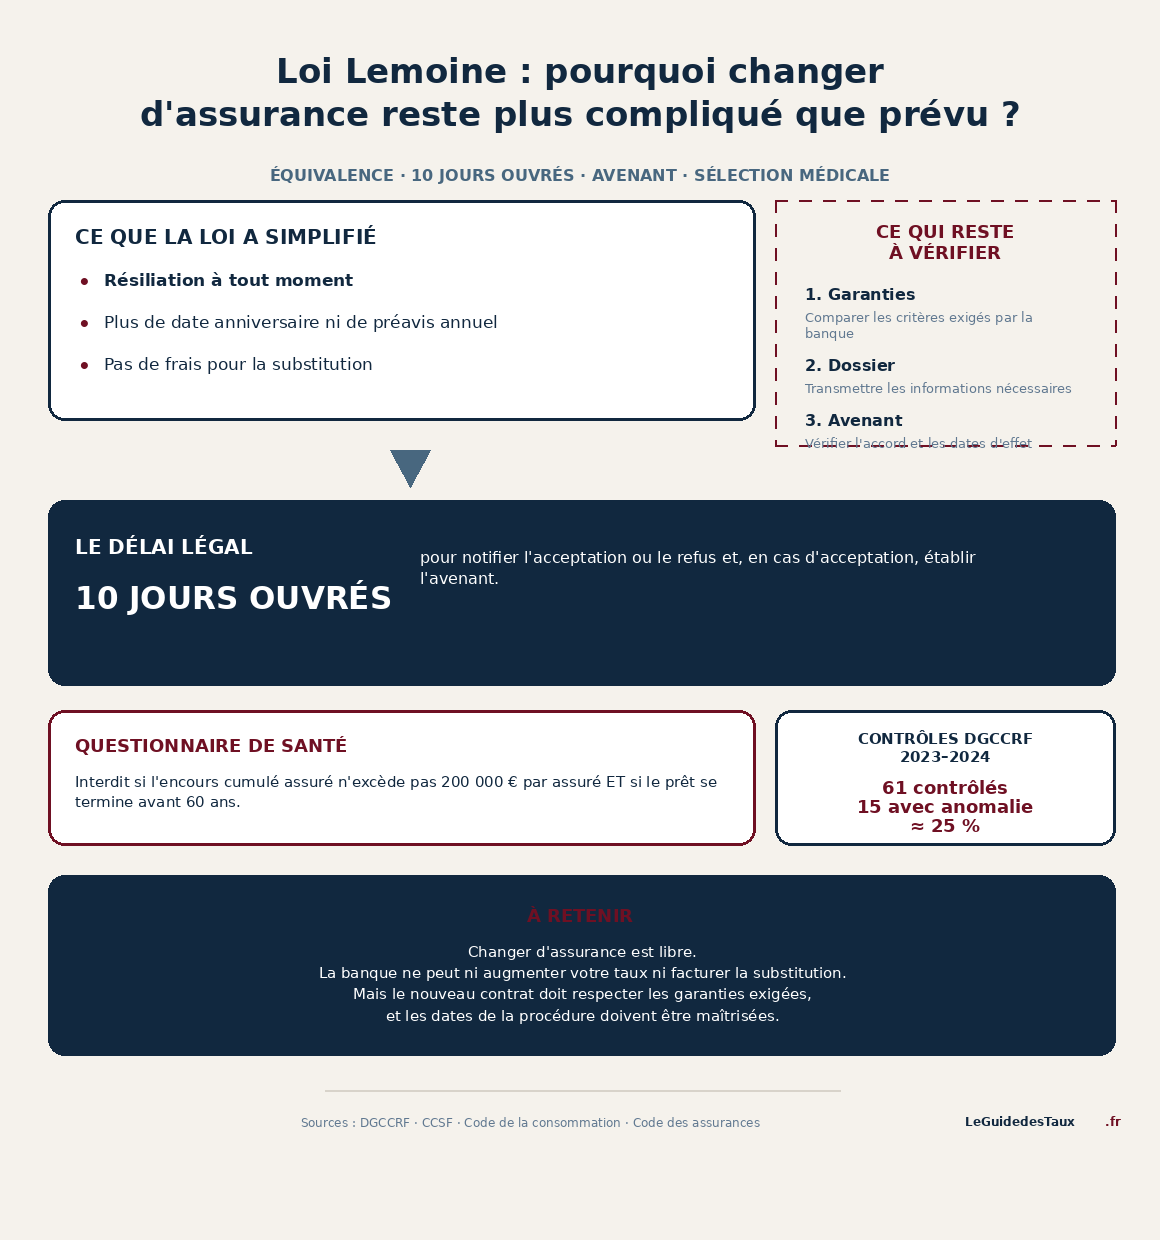
Depuis le 1er septembre 2022, un emprunteur dont le prêt est en cours peut changer d'assurance à tout moment, sans date anniversaire à attendre ni préavis annuel à calculer. Pour les nouvelles offres de prêt, la règle s'appliquait dès le 1er juin 2022.
Le droit est donc clair. Son exécution reste une procédure bancaire complète.
Le bilan du Comité consultatif du secteur financier publié en janvier 2024 montre que les demandes de substitution avaient progressé de plus de 80 % entre 2021 et le premier semestre 2023, avec un taux d'acceptation de 88 à 90 % dans les réseaux bancaires. Les contrôles de la DGCCRF menés en 2023 et 2024 nuancent toutefois cette image : sur 61 banques, assureurs et courtiers contrôlés, 15 présentaient au moins un manquement relatif à l'information, au délai de traitement ou au questionnaire de santé.
Les deux constats se concilient. La grande majorité des demandes aboutissent, mais quatre points de friction subsistent : l'appréciation de l'équivalence des garanties, les informations nécessaires à l'instruction, l'édition de l'avenant et, pour une partie des emprunteurs, la sélection médicale.
L'équivalence se juge sur une liste de critères
La banque ne peut pas refuser un contrat externe dont le niveau de garantie est équivalent à celui qu'elle exige pour le crédit. L'article L.313-30 du Code de la consommation impose en outre qu'un refus soit explicite, comporte l'intégralité de ses motifs et précise, lorsqu'il y en a, les informations ou garanties manquantes.
Depuis 2015, la comparaison repose sur la grille élaborée sous l'égide du CCSF : 18 critères possibles pour les garanties décès, perte totale et irréversible d'autonomie, incapacité et invalidité, dont le prêteur retient au maximum 11 ; pour la perte d'emploi, quatre critères au maximum peuvent être retenus parmi huit lorsque cette garantie est exigée.
Un exemple suffit. Si le prêteur exige une franchise d'incapacité de 90 jours au maximum, un contrat prévoyant 120 jours ne respecte pas ce critère, même s'il coûte moitié moins cher. Le prix n'entre pas dans l'appréciation de l'équivalence.
L'appréciation de l'équivalence par la banque porte donc sur les critères qu'elle exige. Les autres caractéristiques du contrat relèvent notamment du devoir de conseil de l'assureur ou de l'intermédiaire.
Les anciens prêts demandent parfois un traitement particulier
Pour les contrats anciens, la comparaison est moins confortable. Lorsqu'une assurance de groupe a été chiffrée avant le 1er octobre 2015, aucune fiche personnalisée n'avait nécessairement été remise à l'emprunteur. Le « bon usage » publié par la Fédération bancaire française prévoit alors de repartir du contrat de groupe souscrit à l'époque et de le comparer aux critères du prêteur applicables lors de la demande de substitution.
Une garantie optionnelle souscrite à l'origine mais qui ne figure pas dans la liste exigée par le prêteur n'a pas vocation à bloquer la substitution. Ce détail est important pour les prêts qui ont déjà dix ans ou davantage.
Le délai de dix jours et les informations nécessaires à l'instruction
Le prêteur dispose de dix jours ouvrés pour notifier sa décision. Lorsqu'il accepte la substitution, il doit également modifier le contrat de crédit par avenant dans le délai prévu par l'article L.313-31.
Pour une substitution en cours de prêt, le texte fait courir le délai à compter de la réception de l'autre contrat d'assurance. En pratique, la banque doit néanmoins disposer des informations nécessaires pour vérifier l'équivalence : montant et durée du prêt, quotité assurée, garanties, franchises, caractéristiques du contrat proposé.
C'est sur la qualité de ces informations que les contrôles de la DGCCRF font encore apparaître des difficultés. L'administration a notamment constaté des listes de pièces incomplètes, des informations manquantes sur le crédit ou l'assurance et des dépassements du délai légal. Dans son enquête publiée le 17 avril 2026, cinq procès-verbaux administratifs concernaient le non-respect du délai de dix jours.
Le silence de la banque à l'issue de ces dix jours ne vaut pas acceptation. Le dépassement constitue un manquement ; il ne substitue pas automatiquement le nouveau contrat.
Un refus doit être précis
La loi a resserré la forme du refus. La banque ne peut pas se contenter d'une formule générale du type « garanties insuffisantes ». Elle doit donner l'intégralité des motifs et indiquer, le cas échéant, les informations ou garanties manquantes.
Cette obligation est utile : un désaccord sur une franchise, un âge limite ou une garantie absente peut être corrigé en recherchant un autre contrat. Un refus dont le motif n'est pas relié aux critères exigés mérite, lui, d'être contesté.
Avenant et résiliation : l'ordre des opérations compte
En cas d'acceptation, la banque modifie le contrat de prêt par avenant et ne peut pas facturer cette émission. L'emprunteur transmet ensuite l'accord à son assureur actuel. La résiliation prend effet dix jours après réception de cette décision par l'assureur, ou à la date d'effet du nouveau contrat si elle est postérieure.
Tant que l'acceptation écrite n'est pas acquise, l'ancien contrat doit donc rester en place. La DGCCRF avait déjà relevé des situations dans lesquelles le décalage entre l'accord et l'avenant créait un chevauchement temporaire des cotisations. Le point à contrôler n'est pas seulement l'accord : ce sont aussi les dates d'effet.
La sélection médicale ne disparaît que sous deux conditions
Le questionnaire de santé est interdit lorsque la part assurée sur l'encours cumulé des crédits n'excède pas 200 000 € par assuré et que l'échéance de remboursement intervient avant le 60e anniversaire de l'assuré. Cette règle vaut également lors d'une substitution.
Lorsque l'une des deux conditions n'est pas remplie, une sélection médicale reste possible lors de la souscription du nouveau contrat. Pour un emprunteur dont l'état de santé a évolué depuis l'origine du prêt, ce point peut décider à lui seul de l'intérêt de la substitution. Le sujet est traité séparément dans notre article sur l'assurance d'un prêt immobilier en cas d'ALD.
La banque ne peut pas faire payer la délégation autrement
L'article L.313-32 du Code de la consommation est explicite : en contrepartie de l'acceptation d'une assurance alternative, le prêteur ne peut ni modifier le taux, ni dégrader les conditions d'octroi ou le mode d'amortissement du crédit, ni facturer des frais supplémentaires liés à l'analyse du nouveau contrat.
Il faut donc distinguer deux choses. Des banques peuvent avoir des politiques commerciales différentes lorsqu'elles construisent leurs offres de prêt. Mais une fois l'offre émise, le choix d'une assurance externe équivalente ne peut pas servir de prétexte pour modifier les conditions prévues.
Pourquoi la part des contrats externes progresse lentement
Le CCSF relevait qu'entre le 31 décembre 2021 et le 31 mai 2023, la part des contrats alternatifs externes n'était passée que de 15,3 % à 16,1 %, malgré la forte hausse des demandes. Les substitutions profitaient en outre davantage aux profils les plus aisés, qui représentaient 58 % des substitutions pour 27 % des crédits immobiliers observés dans les portefeuilles bancaires.
Ces chiffres ne permettent pas d'attribuer la faible part des contrats externes aux seules difficultés de procédure. Ils montrent en revanche qu'un droit beaucoup plus simple n'a pas, à lui seul, bouleversé la structure du marché.
Dans quel ordre procéder ?
Le premier document à retrouver n'est pas un devis d'assurance. C'est la fiche personnalisée qui reprend les critères exigés par la banque.
Le nouveau contrat doit ensuite être comparé à cette grille. La demande doit être transmise de façon à pouvoir dater sa réception. En cas de refus, il faut lire les motifs avant de contester. En cas d'accord, il faut attendre l'avenant et vérifier les dates d'effet avant de résilier l'ancien contrat.
Le calcul économique vient ensuite : ce qui compte est le coût restant des deux assurances sur la durée résiduelle du prêt, pas seulement deux taux affichés. Notre page Assurance emprunteur détaille ce calcul.
La loi Lemoine a supprimé la principale barrière juridique : attendre la bonne date. Elle n'a pas supprimé l'instruction bancaire du remplacement de garantie. L'équivalence, le dossier transmis, l'avenant et les dates d'effet restent les quatre éléments à maîtriser.
Vous voulez vérifier la solidité globale de votre dossier immobilier avant de solliciter une banque ou un courtier ?
Faire mon diagnostic gratuit →Sources : loi n° 2022-270 du 28 février 2022 · Code de la consommation, art. L.313-30 · art. L.313-31 · art. L.313-32 · Code des assurances, art. L.113-2-1 · DGCCRF, 17 avril 2026 · CCSF / Banque de France, bilan Loi Lemoine.
← Retour aux décryptages