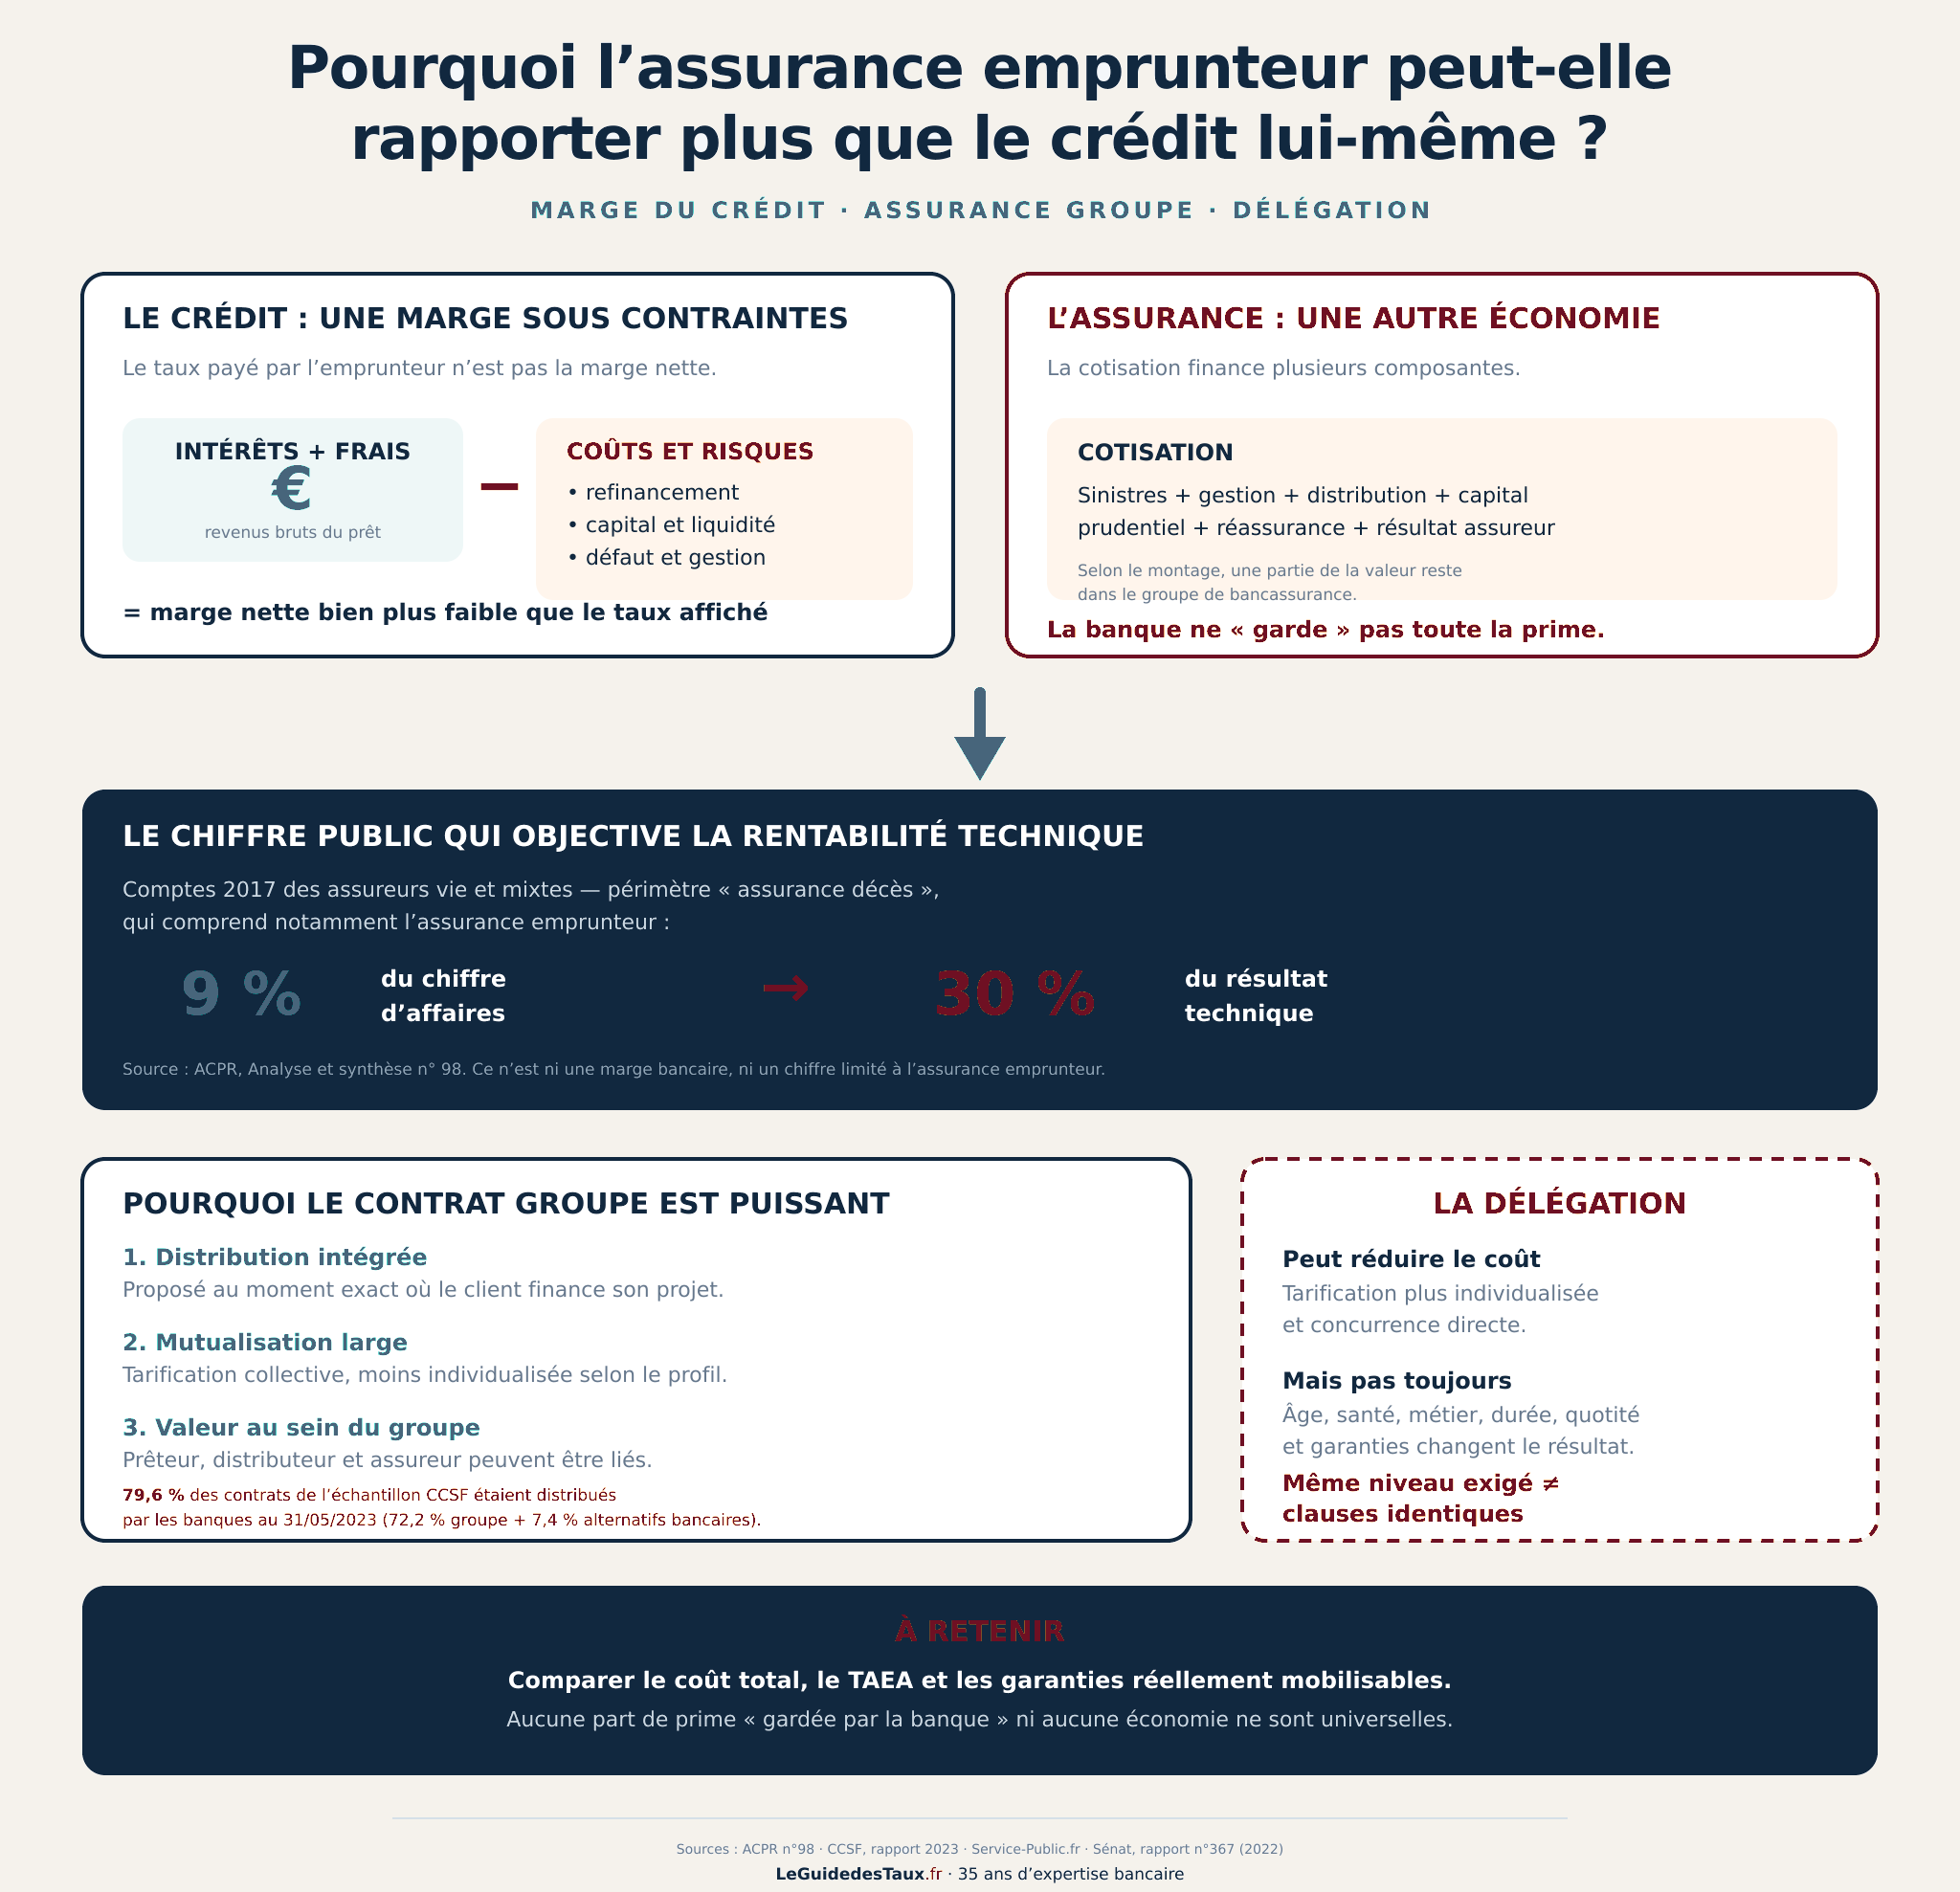
Pourquoi les banques tiennent-elles autant à leur contrat d’assurance emprunteur ? La réponse est assez simple : cette assurance peut leur rapporter davantage que le crédit lui-même. Il faut toutefois expliquer précisément pourquoi. Le taux du prêt n’est pas la marge de la banque et la cotisation d’assurance n’est pas davantage un bénéfice intégralement conservé par celle-ci.
L’idée économique est fondée, mais elle ne constitue pas une règle comptable universelle. Les données publiques ne permettent pas d’affirmer que, pour chaque prêt et dans chaque banque, l’assurance rapporte systématiquement davantage que le crédit. Elles permettent en revanche de comprendre pourquoi sa rentabilité peut être très élevée. Quant aux pourcentages parfois avancés sur la « prime conservée par la banque », ils sont rarement accompagnés d’un périmètre suffisamment sérieux.
1. Le taux du crédit n’est pas la marge de la banque
C’est le premier point à comprendre. Sur un crédit immobilier, la banque perçoit des intérêts, mais elle doit d’abord financer les sommes prêtées. Il faut ensuite tenir compte du capital et de la liquidité mobilisés, du risque de défaillance ainsi que des frais d’instruction et de gestion pendant quinze, vingt ou vingt-cinq ans. Le taux nominal payé par le client est donc très éloigné de la marge nette réellement dégagée.
Intérêts et certains frais
Refinancement, capital, liquidité, défaut, fonctionnement
Le crédit immobilier est en outre un produit très comparé. Pendant des années, il a servi aux banques à conquérir de nouveaux clients et à installer une relation durable. Elles pouvaient accepter une marge réduite sur le prêt parce que la rentabilité se construisait aussi avec le compte courant, les moyens de paiement, l’épargne, l’assurance habitation et, précisément, l’assurance emprunteur.
2. Une cotisation d’assurance n’est pas une marge bancaire
On lit parfois que « la banque garde 70 % de la prime ». Je n’écrirais pas cela. Aucun chiffre public général ne permet de l’affirmer pour l’ensemble des contrats et des établissements. Surtout, cette formulation confond la banque qui accorde le prêt, le distributeur du contrat et l’assureur — qui peut être une filiale du même groupe ou une compagnie extérieure.
La cotisation finance les sinistres, la gestion du contrat, sa distribution, les exigences prudentielles, la réassurance éventuelle et le résultat de l’assureur. Lorsqu’ils appartiennent au même groupe, le prêteur, le distributeur et l’assureur peuvent naturellement conserver une part importante de la valeur créée. Mais cette part ne peut pas être déduite du seul montant payé par l’emprunteur.
Un chiffre publié par l’ACPR donne une idée de l’enjeu. Dans les comptes 2017 des assureurs vie et mixtes, l’assurance décès — catégorie comprenant notamment l’assurance emprunteur — représentait 9 % du chiffre d’affaires mais 30 % du résultat technique du secteur. Le chiffre est spectaculaire. Il ne concerne toutefois pas exclusivement l’assurance emprunteur et ne mesure pas la seule marge des banques.
3. Pourquoi le contrat groupe dispose d’un avantage économique
Le contrat groupe bénéficie d’abord d’un avantage commercial considérable : il est proposé au moment exact où le client a besoin de son financement. L’emprunteur a déjà fourni ses documents, le crédit est en cours de montage et l’assurance apparaît comme une étape supplémentaire à franchir. Beaucoup acceptent alors la solution présentée par la banque sans réellement la comparer.
- Acquisition intégrée : le client est déjà présent pour le prêt ;
- distribution puissante : le réseau bancaire maîtrise le point de contact et le calendrier ;
- faible friction : accepter l’offre jointe au crédit paraît souvent plus simple ;
- valeur conservée dans le groupe : lorsque prêteur, distributeur et assureur appartiennent au même ensemble, plusieurs composantes du résultat peuvent y demeurer.
Les chiffres du CCSF illustrent cette puissance de distribution. Dans un échantillon de six réseaux bancaires sur huit participants, au 31 mai 2023, 72,2 % des crédits étaient couverts par un contrat groupe bancaire et 7,4 % par un contrat alternatif également distribué par une banque. Les contrats alternatifs externes ne représentaient que 16 % du portefeuille, les 4,4 % restants correspondant aux crédits non assurés. Cela mesure le poids du canal bancaire, pas sa marge.
4. Ce que change la délégation d’assurance
La délégation consiste à assurer le prêt auprès d’un organisme extérieur au groupe bancaire. Sa tarification est généralement plus individualisée : âge, statut de fumeur, profession, état de santé lorsque le questionnaire est autorisé, montant assuré, durée et garanties. Elle peut donc être nettement moins chère pour certains profils. Mais pas pour tous. Les contrats groupe conservent l’avantage de la mutualisation pour des emprunteurs plus âgés ou présentant certains risques.
| Point comparé | Contrat groupe bancaire | Délégation externe |
|---|---|---|
| Distribution | Intégrée au parcours du prêt | Démarche séparée ou accompagnée |
| Tarification | Mutualisation généralement plus large | Segmentation souvent plus individualisée |
| Cotisation | Souvent calculée sur le capital initial, selon le contrat | Initiale, constante ou dégressive selon le contrat |
| Garanties | Référentiel fixé par le prêteur | Niveau exigé à respecter ; clauses à comparer |
| Prix | Peut être compétitif selon le profil | Peut être inférieur, sans garantie systématique |
La concurrence a néanmoins produit des effets réels. Le rapport sénatorial préparant la loi Lemoine, qui s’appuyait sur le bilan du CCSF, faisait état de baisses de tarifs de 20 à 40 % selon les situations, sans dégradation générale des garanties. Il s’agit d’un constat de marché, pas d’une promesse individuelle : personne ne peut en déduire que chaque emprunteur économisera aujourd’hui 20 ou 40 %.
5. L’écart de prix n’est pas seulement un écart de marge
Le prix ne suffit pas. Deux contrats peuvent être considérés comme équivalents par la banque tout en protégeant différemment l’emprunteur. Il faut lire la définition de l’incapacité et de l’invalidité, le caractère forfaitaire ou indemnitaire de la prise en charge, les exclusions, les franchises, les limites d’âge, la quotité assurée et la base de calcul des cotisations.
Depuis la loi Lemoine, l’emprunteur peut demander à changer d’assurance à tout moment. La banque doit accepter le nouveau contrat s’il respecte le niveau de garantie qu’elle exige. Mais équivalence du niveau de garantie ne signifie pas identité des clauses. C’est précisément là que se situe le principal risque d’une comparaison fondée uniquement sur le prix.
6. Comment comparer utilement deux propositions
- Demandez la fiche personnalisée précisant les critères exigés par le prêteur.
- Comparez le coût total en euros, le coût périodique et le TAEA, pas seulement un taux publicitaire.
- Vérifiez garanties, exclusions, franchise, mode indemnitaire ou forfaitaire et limites d’âge.
- Contrôlez la quotité de chaque co-emprunteur et son adéquation à vos revenus respectifs.
- Pour un prêt en cours, comparez sur la durée restante et tenez compte de l’évolution du risque avec l’âge.
Le coût de l’assurance obligatoire entre dans le TAEG. Pour comparer sérieusement deux financements, il faut donc regarder le coût global, mais aussi ce qui se passera réellement en cas de décès, d’invalidité ou d’incapacité de travail. Une assurance n’est pas seulement une ligne tarifaire ajoutée à la mensualité.
À retenir
L’assurance emprunteur peut rapporter davantage que le crédit grâce à une large mutualisation du risque et à un canal de distribution particulièrement efficace. Mais la banque ne conserve pas toute la cotisation et la délégation n’est pas systématiquement moins chère. Comme souvent en matière de crédit immobilier, le taux ne dit pas tout. Et le contrat le moins cher n’est pas forcément celui qui protège le mieux.
Questions fréquentes
La banque conserve-t-elle toute la cotisation ?
Non. La cotisation couvre plusieurs postes, notamment les sinistres, la gestion, la distribution et le résultat de l’assureur. La rémunération du prêteur ou du groupe dépend du montage.
La délégation est-elle toujours moins chère ?
Non. Elle peut être très compétitive pour certains profils, mais le résultat varie selon l’âge, la santé, le métier, les garanties, les exclusions, la quotité et la durée restante.
Peut-on changer pendant le prêt ?
Oui, à tout moment, sous réserve de l’accord du prêteur sur l’équivalence du niveau de garantie du nouveau contrat.
Sources et méthode
- ACPR, Analyse et synthèse n° 98, comptes 2017 des organismes d’assurance vie et mixtes ; page mise à jour le 7 février 2025.
- CCSF, Rapport annuel 2023, chapitre assurance emprunteur, données Actélior arrêtées au 31 mai 2023.
- Sénat, rapport n° 367 sur la proposition de loi relative à l’assurance emprunteur, 2022.
- Service-Public.fr, obtenir et changer une assurance emprunteur, vérifié le 20 mai 2025.
- Service-Public.fr, composition du TAEG, vérifié le 16 avril 2025.
Méthode : les millésimes et périmètres sont indiqués pour éviter de présenter une statistique ancienne ou sectorielle comme une mesure actuelle de la marge bancaire. Article relu au 7 septembre 2026.
Vous souhaitez comparer le coût et les garanties de votre assurance actuelle ?
Analyser mon assurance emprunteur →À lire aussi : assurance emprunteur avec une ALD · crédit immobilier après 50 ans.