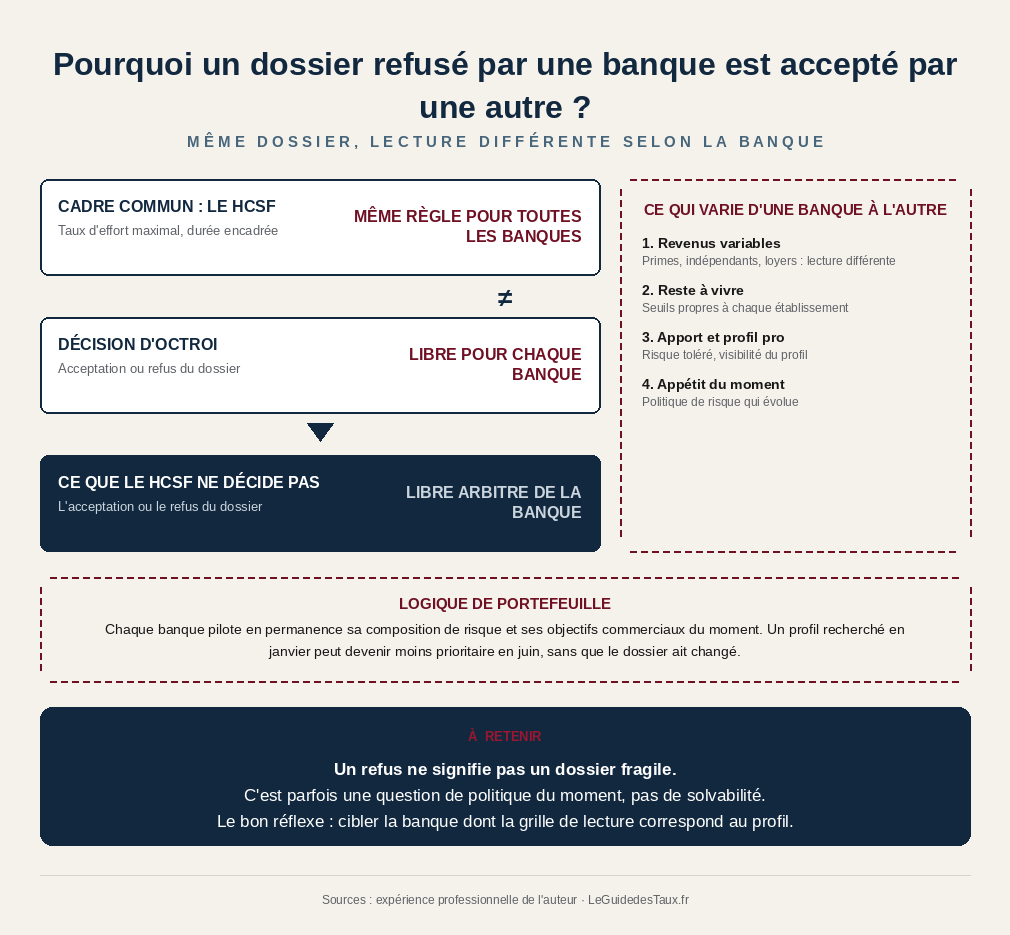
Deux banques examinent le même emprunteur, le même bien, le même apport, le même montant. La première refuse. La seconde accepte.
Cette situation surprend souvent. Elle n'a pourtant rien d'anormal.
Toutes les banques doivent respecter un même cadre : les règles du HCSF sur le taux d'effort et la durée des crédits. Mais à l'intérieur de ce cadre, chaque établissement mesure le risque à sa manière.
Le taux d'effort n'est pas un feu vert
Le HCSF fixe un taux d'effort maximal de 35 % et une durée généralement limitée à 25 ans, avec une marge de flexibilité que les banques peuvent utiliser sur une partie de leur production.
Être à 32, 33 ou 35 % ne crée aucun droit au crédit. Même conforme au cadre HCSF, un établissement reste libre d'accepter ou de refuser le dossier.
Le taux d'effort est une contrainte à respecter, pas une grille de décision à elle seule.
Le même revenu, lu différemment selon la banque
Prenons un cadre commercial avec 50 000 € de fixe et 15 000 € de primes annuelles.
Une banque retient une part importante des primes si leur régularité est démontrée sur plusieurs exercices. Une autre applique une décote plus large, ou demande un historique plus long avant de les intégrer.
Même logique pour les heures supplémentaires, les commissions, les revenus d'un indépendant, les dividendes ou les loyers perçus. Ce n'est pas qu'un calcul soit juste et l'autre faux : chaque établissement applique sa propre prudence sur la pérennité du revenu. Le dossier n'a pas changé. La lecture, si.
Le reste à vivre départage deux dossiers identiques sur le papier
Deux ménages peuvent afficher exactement le même taux d'effort, 34 %, sans présenter le même risque.
Un couple à 7 000 € de revenus conserve, une fois la mensualité payée, un reste à vivre sans commune mesure avec un ménage à 2 500 €. Les banques regardent donc aussi ce qu'il reste réellement après le crédit, et certaines vont plus loin en intégrant la composition familiale ou le niveau de vie antérieur. Les seuils diffèrent d'un établissement à l'autre.
L'apport ne fait pas qu'un montant plus petit à emprunter
Il réduit mécaniquement le crédit. Il indique surtout que l'emprunteur a su se constituer une épargne, et qu'il en conserve éventuellement après l'achat.
À l'inverse, financer la quasi-totalité du prix et des frais reste possible pour certains profils dans certaines banques, et beaucoup plus difficile ailleurs. Le niveau de risque toléré sur ce point varie fortement d'un établissement à l'autre.
Le profil professionnel n'a pas la même visibilité partout
Un fonctionnaire titulaire et un entrepreneur en société depuis dix-huit mois n'offrent pas la même lisibilité sur leurs revenus futurs. Cela ne veut pas dire que toutes les banques refuseront le second.
Certains établissements connaissent mieux certaines professions ou certaines structures de rémunération, et disposent de statistiques internes qui leur permettent d'apprécier ces profils avec plus de finesse. Une banque peut juger qu'elle manque de recul sur un dossier qu'une autre saura analyser sans difficulté.
Chaque banque pilote sa propre politique de risque, qui change dans le temps
C'est le point le plus important, et le moins visible pour l'emprunteur.
Une banque ne traite pas chaque dossier isolément : elle pilote en permanence la composition de son portefeuille, son exposition au risque et ses objectifs commerciaux du moment. Un profil recherché en janvier peut devenir moins prioritaire en juin, sans que le dossier ait perdu la moindre qualité. C'est l'appétit de la banque qui a bougé.
Le mode de garantie retenu par l'établissement (caution, hypothèque, autre sûreté) joue aussi. Un dossier qui s'insère mal dans le dispositif d'une banque peut trouver sa place sans difficulté chez une autre, organisée différemment.
Ce que je retiens de 35 années d'expérience
Un refus bancaire recouvre trois réalités très différentes, et il faut savoir les distinguer.
Le dossier peut être objectivement fragile : revenus insuffisants, endettement excessif, aucune marge financière, incidents de paiement. Là, aucune banque ne le prendra.
Il peut aussi être simplement incompatible avec la politique interne d'un établissement à un instant donné, et parfaitement finançable ailleurs.
Entre les deux, il existe une zone où le dossier tient, mais seulement auprès des banques dont la grille de lecture correspond à son profil. C'est dans cette zone que se joue la majorité des dossiers que j'ai vus refusés puis financés ailleurs, souvent aux mêmes conditions.
Présenter un dossier à toutes les banques indistinctement n'a donc guère de sens. Le travail utile consiste à savoir, avant de déposer le dossier, laquelle le lira favorablement.
À lire aussi : pourquoi les banques sont exigeantes · financement sans CDI · taux d’endettement.
Vous voulez savoir comment votre projet sera lu par les banques ?
Faire mon diagnostic gratuit →Sources : HCSF, décision D-HCSF-2021-7 du 29 septembre 2021 relative aux conditions d'octroi de crédits immobiliers · Autorité bancaire européenne, orientations sur l'octroi et le suivi des prêts (EBA/GL/2020/06) · ACPR, travaux sur le financement de l'habitat · expérience professionnelle de l'auteur.
← Retour aux décryptages