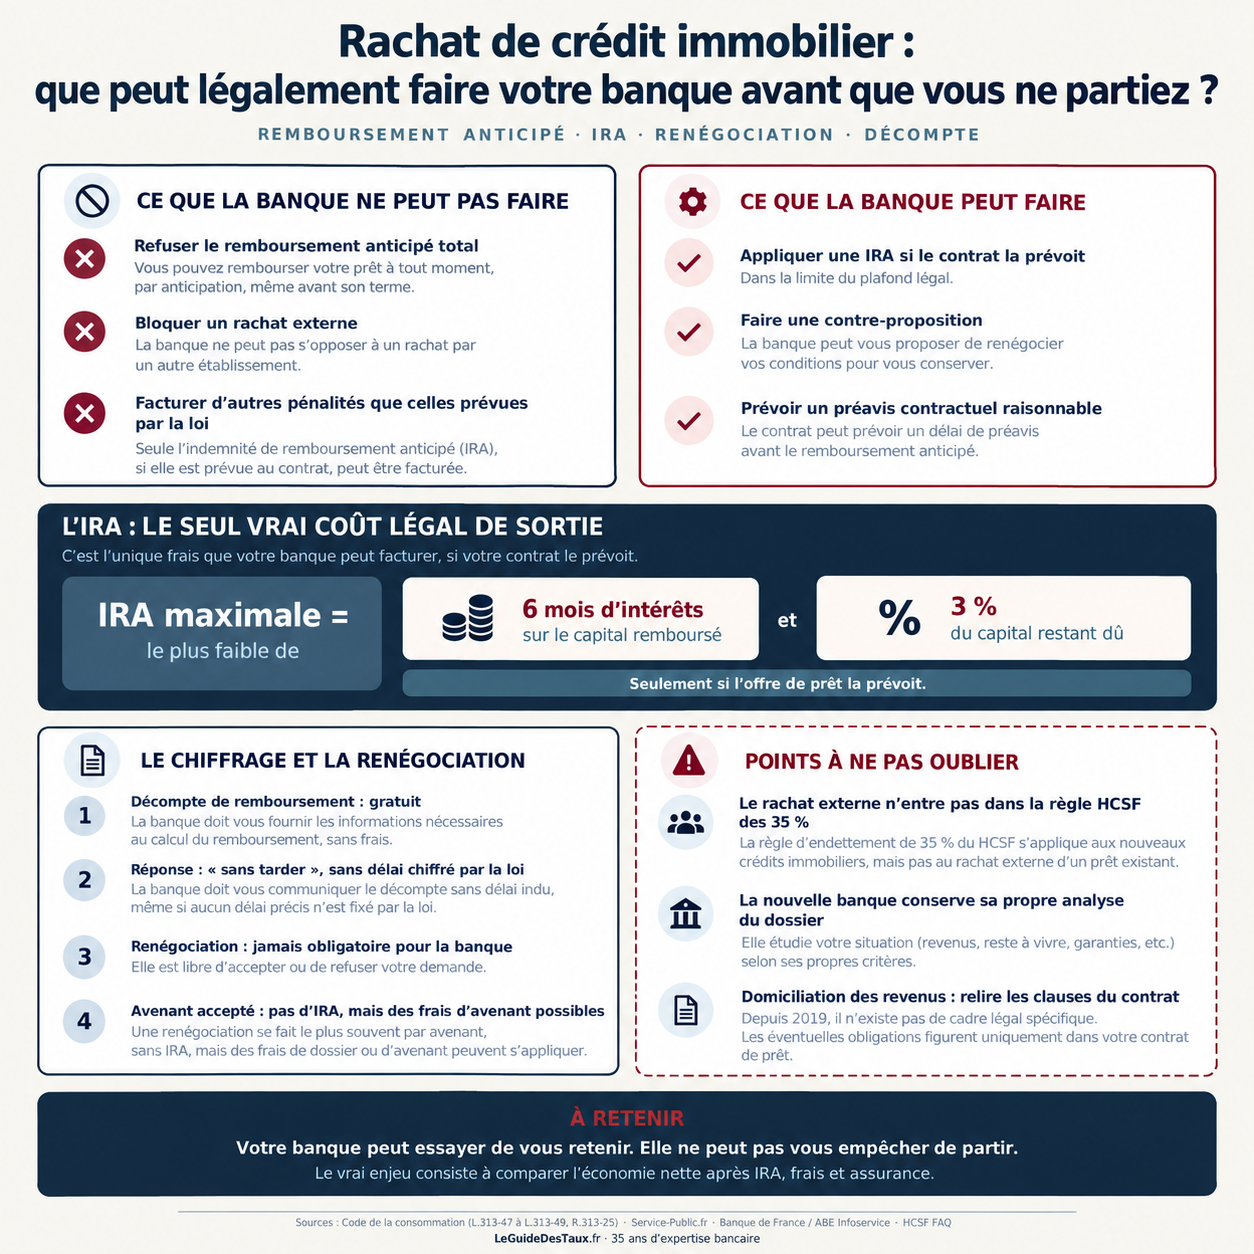
Infographie de synthèse : remboursement anticipé, indemnité de remboursement anticipé, contre-offre de la banque, décompte de remboursement et principaux points de vigilance.
Une banque ne peut pas s'opposer au remboursement anticipé d'un prêt immobilier parce qu'un concurrent propose de le racheter. Elle peut essayer de vous retenir, renégocier le taux, modifier la durée ou les mensualités et défendre commercialement la relation. Elle ne dispose en revanche d'aucun droit de veto sur votre départ.
Il faut distinguer deux opérations souvent confondues. Une renégociation modifie le prêt existant avec la banque qui l'a accordé. Un rachat externe signifie qu'un nouvel établissement accorde un nouveau prêt permettant de solder l'ancien. C'est cette seconde situation qui nous intéresse ici.
Vous avez le droit de solder votre prêt
L'article L.313-47 du Code de la consommation prévoit que l'emprunteur peut, à son initiative, rembourser par anticipation tout ou partie de son prêt immobilier. Le contrat peut limiter certains remboursements partiels, notamment lorsqu'ils sont inférieurs ou égaux à 10 % du montant initial. Cette restriction ne s'applique pas lorsque vous remboursez le solde intégral. Un rachat externe solde précisément le crédit en cours.
La frontière est simple : votre banque peut vous faire une contre-offre. Elle ne peut pas vous interdire de rembourser le prêt.
Les indemnités de remboursement anticipé sont encadrées
Lorsque le contrat le prévoit, la banque peut réclamer une indemnité de remboursement anticipé, l'IRA. Son montant n'est pas libre. L'article R.313-25 fixe un double plafond : six mois d'intérêts sur le capital remboursé au taux moyen du prêt, sans pouvoir dépasser 3 % du capital restant dû avant remboursement. C'est donc le plus faible des deux montants qui limite effectivement l'indemnité.
Pour un remboursement total de 200 000 €, six mois d'intérêts représentent 1 500 € à 1,5 %, 3 500 € à 3,5 %, 5 000 € à 5 % et 7 000 € à 7 %. Le second plafond, 3 % du capital restant dû, vaut ici 6 000 €. À 7 %, l'IRA maximale serait donc 6 000 € ; dans les trois autres cas, le plafond des six mois d'intérêts est inférieur.
Le plafond légal reste un maximum. L'indemnité n'est exigible que si le contrat la prévoit. Pour savoir ce que la banque peut réellement demander, il faut donc relire l'offre de prêt, pas seulement connaître le plafond légal.
Certaines situations suppriment même les IRA
L'article L.313-48 prévoit des cas dans lesquels aucune indemnité n'est due : vente du logement faisant suite à un changement du lieu d'activité professionnelle de l'emprunteur ou de son conjoint, décès ou cessation forcée de leur activité professionnelle.
Ces exonérations sont prévues par la loi. Elles ne constituent pas un geste commercial de la banque. Elles ne s'appliquent pas automatiquement à un simple rachat par un concurrent.
La banque ne peut pas inventer d'autres frais de sortie
L'article L.313-49 interdit de mettre à la charge de l'emprunteur, dans le cadre du remboursement anticipé, d'autres indemnités ou coûts que ceux autorisés par les textes applicables.
Il faut distinguer ces indemnités des frais du nouveau financement : garantie, éventuelle mainlevée d'hypothèque, frais de dossier du nouveau prêteur, courtage ou nouvelle assurance. Ces coûts peuvent exister, mais ils ne sont pas des pénalités supplémentaires que l'ancienne banque serait libre d'inventer.
Elle doit vous communiquer le coût de votre départ
Pour les offres émises depuis juillet 2016, le prêteur doit fournir gratuitement et « sans tarder », après réception de la demande, les informations permettant de mesurer les conséquences financières du remboursement anticipé. Le texte impose notamment un chiffrage des sommes dues et des hypothèses utilisées.
La loi ne transforme toutefois pas ce « sans tarder » en un délai chiffré de trois, cinq ou dix jours.
Sa vraie arme : la contre-offre
Rien n'oblige votre banque à renégocier le prêt. Si elle accepte, la modification passe par un avenant au contrat existant. Cet avenant doit notamment présenter le nouvel échéancier, le TAEG et le coût restant du crédit. L'emprunteur dispose ensuite d'un délai de réflexion de dix jours avant de pouvoir l'accepter.
La banque peut donc répondre à une offre concurrente par une baisse de taux, une durée différente ou une mensualité revue. Elle ne vous empêche pas de partir. Elle cherche à rendre votre départ moins intéressant.
Pourquoi une contre-offre moins spectaculaire peut être meilleure
Prenons 200 000 € de capital restant dû sur quinze ans à 3,50 %. La mensualité est d'environ 1 430 € hors assurance et les intérêts restant à payer représentent environ 57 400 €.
Avec une IRA au plafond, le coût de sortie est de 3 500 €. Un nouveau prêt à 3,30 % économiserait environ 3 520 € d'intérêts sur quinze ans : l'économie de taux absorberait à peine l'IRA, avant même les frais de garantie, de dossier, de mainlevée éventuelle et d'assurance.
À 3 %, l'économie brute sur les intérêts atteint environ 8 750 €. Après une IRA de 3 500 €, il reste environ 5 250 €, toujours avant les autres frais.
Une renégociation interne autour de 3,20 % produirait, dans le même exemple, environ 5 270 € d'intérêts économisés sans remboursement de l'ancien prêt, donc sans IRA. Ces taux sont uniquement des hypothèses de calcul. Ils illustrent un mécanisme : un taux inférieur chez le concurrent n'est pas nécessairement l'offre financièrement la plus intéressante.
Pour comparer proprement les deux solutions, utilisez aussi la page Renégociation et les taux du mois.
Le cadre HCSF réserve une autre surprise
Le taux d'effort de 35 % et la durée maximale de 25 ans ne s'appliquent pas de la même manière aux rachats. Les documents du HCSF excluent les renégociations, rachats et regroupements de crédits du périmètre de la décision relative aux nouveaux crédits immobiliers.
Cela ne signifie pas qu'une banque concurrente acceptera n'importe quel dossier. Elle conserve sa propre analyse du risque, des revenus, du reste à vivre et de la garantie. Mais un rachat externe ne doit pas être analysé comme un nouveau financement immobilier classique au regard de ces deux critères HCSF.
Un dernier point souvent mal lu : la domiciliation des revenus
Depuis 2019, il n'existe plus de cadre légal spécifique permettant d'imposer de manière générale une clause de domiciliation des revenus dans le crédit immobilier. En pratique, si votre banque évoque ce sujet au moment où vous envisagez de partir, il faut simplement relire votre offre de prêt et les engagements contractuels éventuellement prévus. C'est donc d'abord une question de contrat, pas un droit général de la banque à vous retenir.
Ce qu'il faut comparer avant de décider
Comparer seulement l'ancien taux et le nouveau ne suffit pas. Il faut intégrer le capital restant dû, les intérêts restant à payer, le nouveau taux, l'IRA éventuelle, la garantie, les frais de dossier, la mainlevée éventuelle et l'assurance emprunteur.
Une différence de quelques dixièmes de point peut disparaître une fois les frais intégrés. À l'inverse, un écart suffisamment marqué, sur un capital encore élevé et une durée restante longue, peut rendre le rachat très rentable.
À retenir
Votre banque dispose d'un vrai pouvoir de négociation pour vous retenir, pas d'un pouvoir de contrainte. Elle peut améliorer son offre, appliquer l'IRA prévue au contrat dans la limite légale et défendre commercialement la relation. Elle ne peut ni bloquer le remboursement anticipé total, ni dépasser les plafonds légaux, ni inventer des frais de sortie.
FAQ
Ma banque peut-elle refuser que mon crédit soit racheté par une autre banque ?
Non. Le Code de la consommation permet à l'emprunteur de rembourser son prêt immobilier par anticipation. Dans un rachat externe, le nouveau financement sert à solder l'ancien.
Les indemnités de remboursement anticipé sont-elles toujours dues ?
Non. Elles doivent être prévues au contrat et sont plafonnées par la loi. Certaines situations liées à la vente du bien entraînent également leur suppression.
Une renégociation avec ma banque entraîne-t-elle une IRA ?
Pas lorsqu'il s'agit d'une simple modification du prêt existant par avenant : le crédit n'est alors pas remboursé. Des frais d'avenant peuvent toutefois exister.
La banque doit-elle me fournir gratuitement le décompte de remboursement ?
Pour les offres de prêt émises depuis juillet 2016, oui : les informations nécessaires doivent être fournies gratuitement et sans tarder.
À lire aussi : rachat de crédit immobilier et consommation · méthode de renégociation.
Vous envisagez un rachat ou une renégociation ? Comparez le gain réel après tous les frais, pas seulement le nouveau taux.
Comparer rachat et renégociation →Sources : Code de la consommation, articles L.313-39, L.313-47 à L.313-49 et R.313-25 ; Service-Public.fr, « Comment renégocier ou obtenir le rachat de son crédit immobilier ? » et « Peut-on rembourser son crédit immobilier par anticipation ? » ; Haut Conseil de stabilité financière, décision D-HCSF-2021-7 et documents de suivi relatifs au champ de la mesure sur les crédits immobiliers.
← Retour aux décryptages