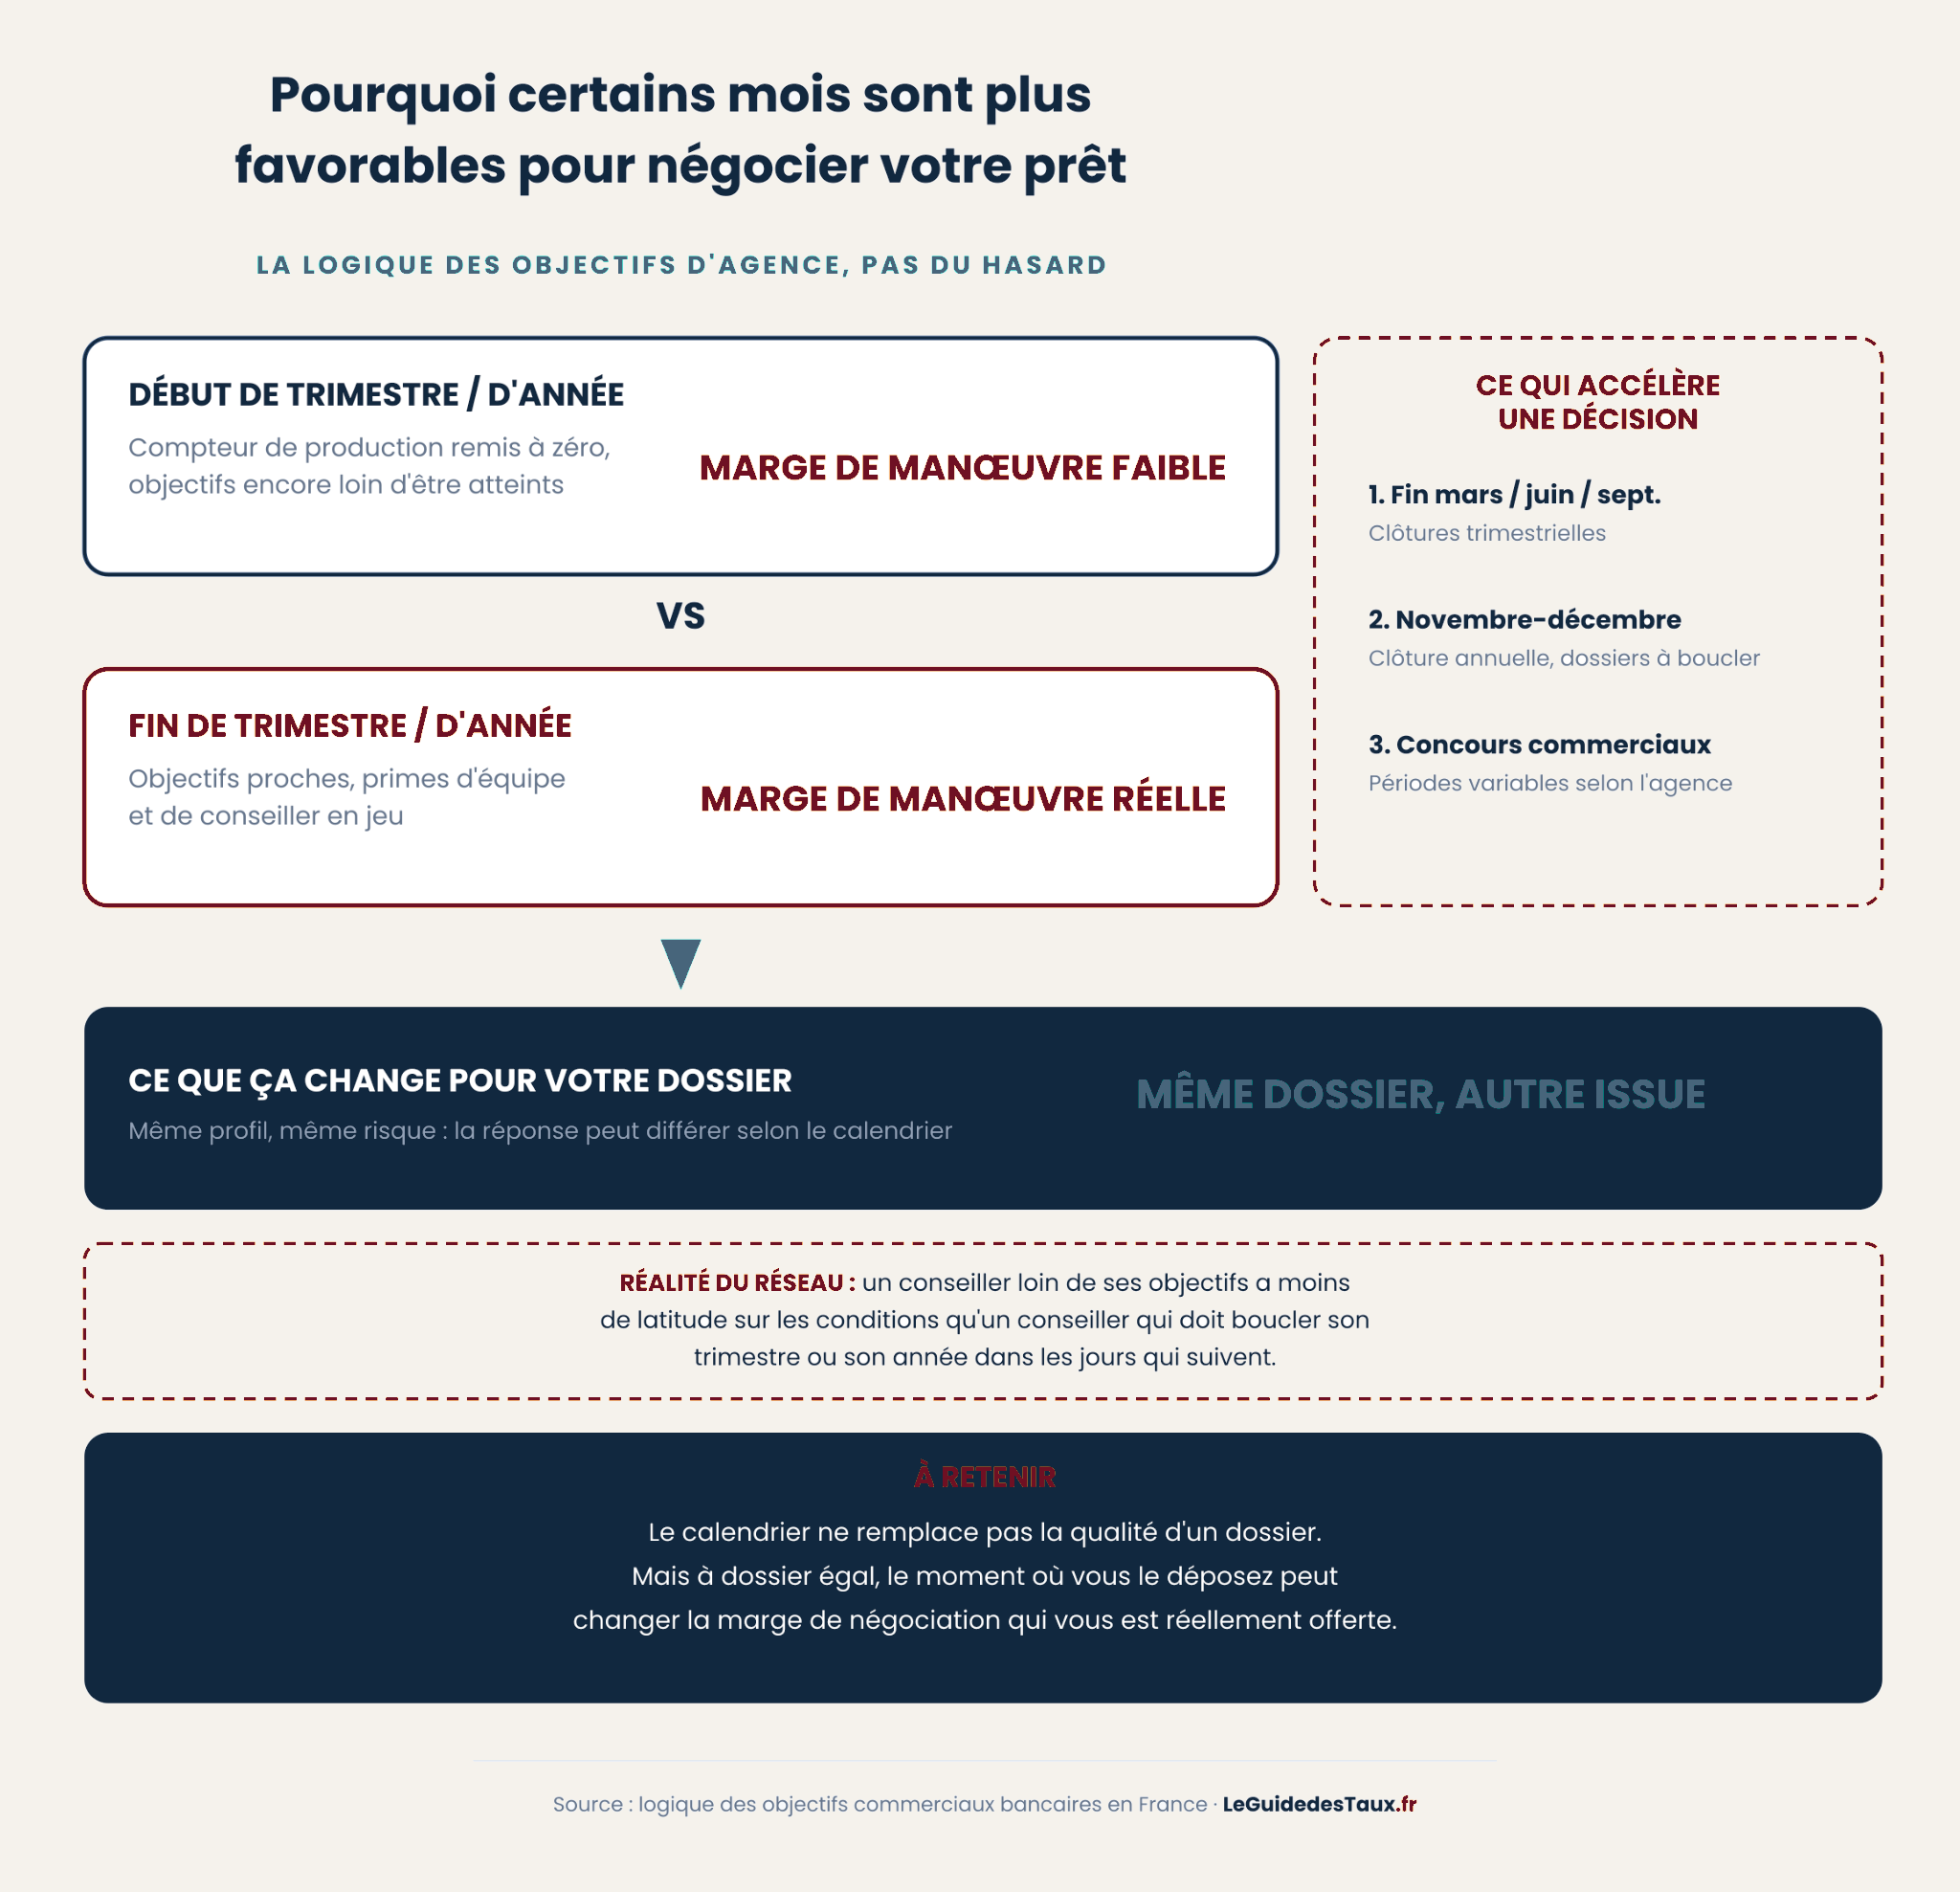
Même dossier, même profil, même risque. Et pourtant, la réponse d'une agence bancaire peut varier selon la période à laquelle vous déposez votre demande.
Ce n'est pas une question de chance. C'est une question de calendrier commercial.
Ce que mesure vraiment un objectif d'agence
Chaque agence, et chaque conseiller, opère avec des objectifs de production fixés sur des périodes précises : le trimestre, l'année civile, parfois des campagnes commerciales ponctuelles.
En début de période, le compteur repart à zéro. Les objectifs sont encore loin d'être atteints, et l'urgence de signer de nouveaux dossiers est moins forte. La marge de manœuvre sur les conditions proposées reste, de fait, plus resserrée.
En fin de période, la logique s'inverse. Un conseiller qui doit boucler son trimestre ou son année dans les jours qui suivent a un intérêt direct à faire aboutir les dossiers en cours. C'est à ce moment que la marge de négociation réelle a le plus de chances de s'ouvrir.
Les périodes à surveiller
Plusieurs moments reviennent structurellement dans le calendrier commercial bancaire :
- les fins de trimestre (fin mars, fin juin, fin septembre),
- la fin d'année (novembre-décembre), où les dossiers en cours doivent souvent être bouclés avant la clôture annuelle,
- les périodes de concours ou de challenges commerciaux internes, dont le calendrier varie selon les établissements et les réseaux.
Ces périodes ne sont pas communiquées aux clients. Elles font partie du pilotage interne des agences, et n'apparaissent jamais dans une brochure commerciale.
Ce que ça change concrètement
Un même dossier, présenté à un mois d'écart, peut recevoir une réponse différente sur le taux, sur la prise en charge des frais, ou sur la souplesse accordée sur certains critères.
Ce n'est pas que le risque du dossier a changé. C'est que la position de négociation du conseiller, elle, a changé.
Ce mécanisme ne joue pas en votre faveur automatiquement : il crée une fenêtre plus favorable, pas une garantie. Un dossier fragile ne devient pas solide parce qu'il est déposé fin décembre.
Ce que je retiens de 35 années à observer ces cycles
Le calendrier ne remplace jamais la qualité d'un dossier. Un profil incohérent restera un profil incohérent, quelle que soit la date.
Mais à dossier équivalent, le moment du dépôt influence réellement la marge de manœuvre qui vous est concrètement proposée. C'est un levier gratuit, qui ne demande qu'à être connu.
À lire aussi : obtenir le meilleur taux · formation du taux de crédit.
Vous voulez savoir si votre dossier est prêt, et à quel moment le déposer pour en tirer le meilleur parti ?
Faire mon diagnostic gratuit →Source : logique des objectifs commerciaux bancaires en France — LeGuidedesTaux.fr, 35 ans d'expertise dans le crédit immobilier.
← Retour aux décryptages