En décembre 1991, un salarié embauché pour l'été par une caisse régionale de Crédit Agricole, en Dordogne, saisit la CNIL. Dans les fichiers de l'agence, il avait vu des clients rangés par segments de comportement, avec des intitulés peu flatteurs : un segment décrit comme ne s'améliorant jamais, des clients jugés laxistes, un « comportement de jouisseur ». La caisse avait refusé de lui communiquer ces mentions, notamment au motif que la méthode était statistique et servait à des fins commerciales.
La CNIL contrôle la caisse sur place le 2 octobre 1992 et rend sa délibération le 6 avril 1993 (n° 93-032). Elle ne condamne pas la segmentation, qu'aucune disposition de la loi de 1978 n'interdisait. Elle en fixe les limites : un segment rattaché à un client identifiable est une information nominative ; ce client peut en connaître les mentions et la signification, sans avoir à démontrer qu'une décision a été prise contre lui ; la banque ne peut pas lui opposer l'intérêt commercial de sa méthode ; les intitulés ne doivent pas porter de jugement défavorable. Le Conseil d'État a rejeté en juin 1995 le recours du Crédit Agricole contre cette délibération, en jugeant que la CNIL avait appliqué la loi exactement en reconnaissant ce droit d'accès.
Le cadre a changé depuis : règlement européen sur les données personnelles en 2018, recommandation de la CNIL sur le scoring de crédit en mai 2026. Les banques, elles, n'ont pas cessé de classer leurs clients, selon des critères qui mêlent le risque qu'ils présentent et l'intérêt qu'ils ont pour elles. Ces deux évaluations ne répondent pas à la même question, et la loi donne à l'emprunteur une prise réelle, mais limitée, sur l'une comme sur l'autre.
Un même fichier client, trois questions
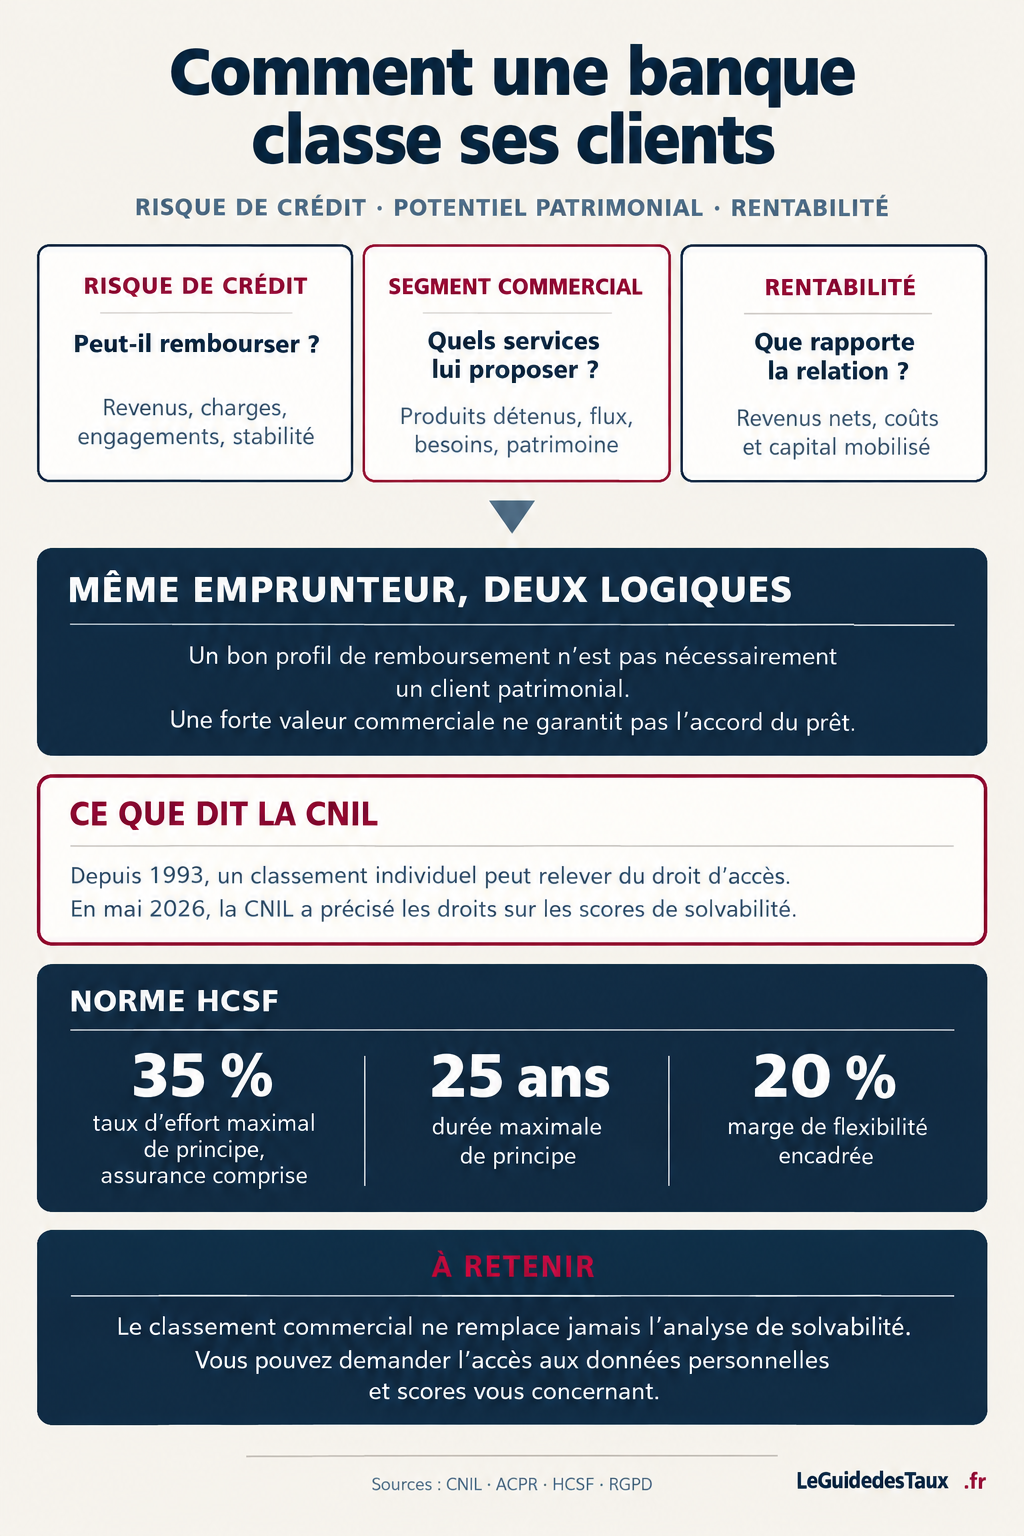
Une banque se pose trois questions à propos d'un client, et la réponse à l'une ne préjuge pas des deux autres. La première concerne le risque : quelle probabilité que l'emprunteur ne rembourse pas normalement, et quelle perte en résulterait. Elle s'instruit sur les revenus, les charges, la stabilité de la situation professionnelle, les crédits en cours et l'historique de remboursement. La deuxième est commerciale : à quel segment appartient ce client, avec quel type de conseiller et quelles offres. La troisième est comptable : ce que la relation rapporte, ou rapportera, une fois déduits les coûts de service et le capital qu'elle mobilise.
Les données de départ se recoupent largement, ce qui entretient la confusion. La recommandation de la CNIL de mai 2026 range parmi les informations qu'un prêteur peut traiter pour apprécier la solvabilité l'ancienneté de la relation client, l'encours d'épargne, les produits financiers détenus et le nombre de contrats d'assurance souscrits dans le groupe. Cette liste est facultative et ne prétend pas à l'exhaustivité ; elle ne dit pas que les banques s'en servent. Elle montre en revanche qu'un même renseignement peut éclairer le risque d'un côté, le potentiel commercial de l'autre. Ce qui sépare les deux usages est la finalité, et c'est précisément ce que le droit surveille.
Un client peut présenter un excellent profil de remboursement et n'offrir qu'un potentiel commercial modeste. L'inverse est tout aussi vrai : un patrimoine important ou de hauts revenus ne garantissent pas l'accord. Le Haut Conseil de stabilité financière (HCSF) limite le taux d'effort à 35 % des revenus, assurance comprise, et la durée à 25 ans (27 ans dans des cas précis). Les banques peuvent déroger à ces règles pour 20 % de leurs nouveaux prêts ; le HCSF a réservé 70 % de cette marge à l'achat d'une résidence principale, dont 30 % de la marge totale aux primo-accédants. L'ACPR chiffre l'usage de cette marge à 16,6 % de la production en moyenne en 2025.
Les textes disent donc combien de prêts peuvent sortir de la norme, et pour quels achats. Ils ne disent pas lesquels, parmi les dossiers éligibles, la banque retient. Les données publiques accessibles ne permettent pas de savoir si la valeur commerciale d'un client entre dans ce choix. Le diagnostic « Suis-je finançable ? » ne porte que sur la première des trois questions : la capacité à rembourser. Accéder au diagnostic de crédit immobilier gratuit et anonyme.
Les paliers que la banque affiche, et ce qui reste derrière
Distinguer clientèle de particuliers, clientèle aisée et banque privée n'a rien de clandestin. En 2012, BNP Paribas lançait dans cinq pays, dont la France, une offre Priority destinée à des clients qu'elle qualifiait de « mass affluents » : pas encore éligibles à la banque privée, mais disposant d'un montant significatif d'avoirs ou de revenus. La banque annonçait pour eux un conseiller dédié et un diagnostic régulier de leur situation. Les conditions d’accès aux services patrimoniaux et aux banques privées diffèrent d’un établissement à l’autre ; aucun seuil légal commun ne les fixe.
Ces paliers ne sont que la partie visible. La segmentation comportementale décrite en 1993 construit des groupes de clients à partir des produits détenus, des services achetés, des soldes et des flux, de la fréquence d'usage ; chaque segment est associé à des possibilités de placement des produits de la banque. Un dossier de Banque Magazine de juin 2004 observait que les segmentations puisent dans le même socle de données (état civil, âge, catégorie socioprofessionnelle, flux et encours) et se distinguent par la finesse avec laquelle elles estiment ce que le client détient déjà ailleurs, la multibancarisation, et ce qu'il pourrait détenir plus tard.
Patrimoine détenu, patrimoine espéré
Deux cent mille euros d'épargne financière n'ont pas la même valeur commerciale selon l'établissement qui les conserve. Chez la banque qui les détient, ils forment une relation à entretenir. Chez un concurrent, ils représentent une conquête possible, si le client accepte de les déplacer. Une résidence principale estimée à 600 000 euros pèse dans la solidité financière du foyer, mais elle ne se place chez aucun gestionnaire : aucune commission de gestion ne s'y attache, et sa valeur nette dépend du capital restant dû. Les mêmes 600 000 euros en placements financiers ouvrent des commissions de gestion ou de distribution.
L'ordre de grandeur se lit dans les comptes des six grands groupes bancaires français. En 2025, l'ACPR relève 58,9 milliards d'euros de commissions pour un produit net bancaire (PNB, les revenus de l'activité bancaire nets de certaines charges directement liées à leur production) de 167,5 milliards : un peu plus du tiers. Les revenus de gestion d'actifs ont progressé de 12,3 % pour atteindre 13,2 milliards, et les commissions sur les ressources distribuées non gérées, catégorie qui recouvre notamment la collecte d'assurance-vie, ont atteint 15,2 milliards. Ces chiffres décrivent des groupes entiers. Ils n'apprennent rien sur ce que rapporte un client donné.
Une banque ne voit que ses propres comptes, et le dossier de crédit modifie cela. La recommandation de la CNIL cite parmi les éléments collectables les avis d'imposition, les relevés de comptes courants ou d'épargne et les relevés des trois derniers mois, internes et externes. Un candidat à l'emprunt montre ainsi ce qu'il détient ailleurs. Ce que la banque peut ensuite en faire est encadré.
Ce qu'un client rapporte, et ce que la banque sait en mesurer
La rentabilité d'un client est plus difficile à établir qu'il n'y paraît. Les lignes directrices de l'Autorité bancaire européenne sur l'octroi et le suivi des prêts (EBA/GL/2020/06, applicables depuis le 30 juin 2021) attendent d'un établissement qu'il fonde la tarification d'un crédit sur le coût de financement, le coût du risque, les frais de fonctionnement et le capital mobilisé. Elles demandent aussi que les frais et le capital imputés à un prêt résultent des méthodes d'allocation de l'établissement, et elles évoquent, pour mesurer la rentabilité, les subventions croisées entre prêts ou entre lignes d'activité. Le résultat d'un client reste donc en partie le produit de conventions internes, et une banque peut raisonner par produit, par segment ou par portefeuille autant que par client.
Sur un prêt immobilier, la marge d’intérêt ne dit donc pas tout. Le crédit peut aussi ouvrir une relation avec un foyer et générer d’autres revenus, notamment des commissions sur les services, l’épargne ou l’assurance emprunteur. Les comptes publics ne permettent pas d’affirmer que l’assurance rapporte systématiquement davantage que le crédit à chaque banque, ni de mesurer cette différence pour chaque client. Voir notre analyse du modèle économique de l’assurance emprunteur.
Deux foyers, un même taux d'effort
Deux foyers demandent chacun 250 000 euros sur 25 ans pour acheter leur résidence principale. Chacun perçoit 5 000 euros nets par mois, avec une situation professionnelle stable et aucun autre crédit. Tous deux détiennent par ailleurs 180 000 euros de placements financiers, sans emprunt adossé à ces avoirs. Au taux moyen de 3,74 % sur 25 ans relevé en octobre 2026 dans le baromètre de LeGuidedesTaux, la mensualité hors assurance s’établit à environ 1 284 euros, soit 25,7 % des revenus, avant prise en compte de l’assurance. Les données retenues rendent les situations financières comparables dans cet exemple simplifié ; l’analyse réelle exigerait encore de connaître l’apport, les dépenses, les garanties et la nature des revenus.
Le premier foyer détient déjà ses 180 000 euros de placements dans la banque qu’il sollicite. Le second détient le même montant chez un concurrent et envisage d’en transférer une partie. La banque dispose ainsi d’une relation patrimoniale à conserver dans un cas et d’une possibilité de conquête dans l’autre. Une différence d’intérêt commercial peut exister malgré des revenus, un patrimoine et un endettement comparables. Rien ne permet d’affirmer qu’elle se traduira par une différence de taux.
Obtiendra-t-il pour autant un meilleur taux ? Les grilles de taux dépendent du profil de risque de l'emprunteur et de la politique commerciale du moment. Pour les crédits aux particuliers, la tarification se définit, selon les lignes directrices de l'ABE, par type de produit et d'emprunteur ; la marge de manœuvre d'une agence dépend ensuite de sa politique interne, de la concurrence et des objectifs du moment. Aucune donnée publique ne chiffre l'effet d'un potentiel patrimonial sur le taux, dans un sens ou dans l'autre. Les deux foyers peuvent recevoir exactement la même offre, ou être traités avec un soin commercial inégal.
La fidélité ne garantit pas un meilleur taux
Un client ancien peut rapporter beaucoup à sa banque sans obtenir spontanément un taux préférentiel. Les banques ne publient pas toutes les critères internes de leurs dérogations tarifaires : il serait donc imprudent d’affirmer que l’ancienneté n’entre jamais en ligne de compte. Un établissement concurrent peut chercher à conquérir une relation, tandis que la banque habituelle peut avoir intérêt à la conserver. La concurrence et les objectifs commerciaux jouent dans les deux sens. L’ancienneté peut aussi faciliter l’étude d’un dossier, parce que la banque dispose déjà de l’historique des flux ; elle figure d’ailleurs parmi les données que la CNIL juge susceptibles d’être pertinentes pour apprécier la solvabilité. Elle ne donne droit à aucune remise automatique. L’établissement doit aussi rester compétitif face aux offres des autres banques. Pourquoi votre banquier historique n’est presque jamais le mieux placé.
Ce que la CNIL a posé en 1993 et recommande depuis mai 2026
Le classement n'échappe pas au droit des données personnelles. Le RGPD définit le profilage comme un traitement automatisé servant à évaluer certains aspects personnels, dont la situation économique ou le comportement, et il reconnaît à toute personne un droit d'accès aux données qui la concernent (articles 4 et 15). Un segment, une catégorie ou un score rattaché à un client identifiable répond à la définition d'une donnée personnelle ; la CNIL le jugeait déjà ainsi en 1993 pour le segment.
Le 7 mai 2026, la CNIL a publié une recommandation sur l'utilisation des données personnelles pour évaluer la solvabilité. Elle vise les prêteurs privés et les intermédiaires en opérations de banque, pour les crédits régis par le Code de la consommation, immobiliers comme à la consommation, et succède à une délibération du 9 juillet 2008. Elle n'est pas contraignante : un prêteur peut s'en écarter à condition de justifier et de documenter ses choix.
Elle recommande que le demandeur puisse obtenir, dans le cadre de son droit d’accès, le score de solvabilité qui lui a été attribué et les informations nécessaires pour le comprendre, par exemple l’échelle de notation. Lorsqu’une décision relève de l’article 22 du RGPD, des garanties supplémentaires s’appliquent, notamment l’intervention humaine dans les conditions prévues par le texte, la possibilité d’exprimer son point de vue et de contester. Quant à la réutilisation de données collectées pour l’évaluation de la solvabilité, une simple information préalable ne suffit pas : chaque finalité doit reposer sur une base juridique valable et respecter les exigences de compatibilité, de proportionnalité et de minimisation. La recommandation encadre également la conservation des dossiers refusés des personnes qui ne sont pas clientes, en prévoyant en principe une durée de six mois en base active, sous réserve des exceptions justifiées.
Le droit d'accès a ses limites. La recommandation précise qu'il ne doit pas porter atteinte aux droits des tiers, dont ceux du responsable du traitement lui-même, le secret des affaires par exemple, sans que la banque puisse opposer un refus global : en cas de doute, elle répond autant qu'elle le peut et soumet les éléments contestés à la CNIL ou au juge. La position n'est plus exactement celle de 1993, où la CNIL écartait le secret des affaires face à l'accès au segment. Les deux textes relèvent de lois différentes (la loi de 1978, puis le RGPD) et ne portent pas sur le même objet, un segment hier, un score aujourd'hui.
La recommandation ne traite que de la solvabilité : elle ne donne pas accès à toute la stratégie commerciale de la banque. Il n’existe pas de droit au crédit. Selon la fiche publiée par la CNIL le 19 août 2026, un refus n’a pas, en principe, à être motivé, sauf notamment lorsqu’il repose sur une inscription au FICP. Pour le FCC et les fichiers internes d’incidents, la CNIL recommande d’informer le demandeur, sans présenter cette information comme une obligation légale générale.
Que demander, et ce qui reste hors de portée
Un client qui veut savoir comment sa banque le range peut exercer son droit d'accès auprès d'elle ou de son délégué à la protection des données, demander son score de solvabilité et les éléments qui permettent de le comprendre, la catégorie ou le segment qui lui est rattaché et, si une donnée est inexacte, sa rectification. La banque répond en principe sous un mois (article 12 du RGPD). Elle peut limiter sa réponse pour protéger ses propres droits, sans pouvoir se taire globalement.
Deux établissements peuvent ne pas porter le même intérêt commercial au même dossier. Faire chiffrer son projet par plusieurs banques, y compris par celle qui connaît déjà la situation du client, reste le moyen le plus direct de le constater, et ce que chaque banque mesure réellement d'un dossier varie d'un établissement à l'autre. Pourquoi un dossier peut être refusé par une banque et accepté par une autre.
Aucun des textes cités ici ne dit comment une banque pèse la valeur commerciale d'un client quand elle fixe un taux, et les données publiques accessibles ne permettent pas de la chiffrer.
Questions fréquentes
Une banque attribue-t-elle une note secrète à chaque client ?
Il existe plusieurs évaluations distinctes, pas une note unique commune à toutes les banques : un score de solvabilité pour les demandes de crédit, un segment commercial pour organiser la relation. La CNIL recommande que le score soit communiqué, avec les éléments pour le comprendre, quand le client exerce son droit d'accès. Pour le segment, elle y voyait dès 1993 une information nominative accessible au client.
Un client fortuné obtient-il automatiquement un meilleur taux ?
Pas automatiquement. Le financement reste soumis aux normes du HCSF (taux d'effort de 35 % assurance comprise, durée de 25 ans en principe) et à la politique tarifaire de l'établissement. Les données publiques ne permettent pas de chiffrer l'effet d'un patrimoine sur le taux.
Comment demander sa catégorie ou son score à sa banque ?
Par une demande de droit d'accès adressée à la banque ou à son délégué à la protection des données ; la CNIL publie des modèles de courrier. La réponse est due en principe sous un mois.
Une banque peut-elle refuser un crédit sans en donner le motif ?
En principe, oui : il n’existe pas de droit au crédit et le refus n’a généralement pas à être motivé. Lorsque le refus repose sur une inscription au FICP, l’emprunteur doit toutefois en être informé. Pour le FCC ou un fichier interne d’incidents, la CNIL recommande cette transparence, sans obligation légale générale identique. Si la décision est entièrement automatisée au sens de l’article 22 du RGPD, des garanties particulières s’appliquent.
Sources
- CNIL, 14e rapport d’activité 1993, section « Segmentation comportementale et qualification des personnes », pp. 59 et suivantes
- CNIL, 16e rapport d’activité 1995, arrêt du Conseil d’État du 7 juin 1995 sur la segmentation bancaire
- CNIL, recommandation « Évaluation de la solvabilité dans le cadre de l’octroi de crédit », mai 2026
- CNIL, « Octroi de crédit : la CNIL publie sa recommandation », 7 mai 2026
- CNIL, « Le refus de crédit en questions », mise à jour du 19 août 2026
- Règlement général sur la protection des données (RGPD), articles 4, 6, 12, 15, 16 et 22
- Autorité bancaire européenne, orientations EBA/GL/2020/06 relatives à l’octroi et au suivi des prêts
- ACPR, « La situation des grands groupes bancaires français à fin 2025 », Analyse et Synthèse n° 182, 2026
- ACPR, « Le financement de l’habitat en 2025 », Analyse et Synthèse n° 183, 2026
- BNP Paribas, communiqué de présentation de « BNP Paribas Priority », octobre 2012
Vous souhaitez vérifier la finançabilité de votre projet immobilier avant de consulter plusieurs banques ?
Faire mon diagnostic gratuit et anonyme →