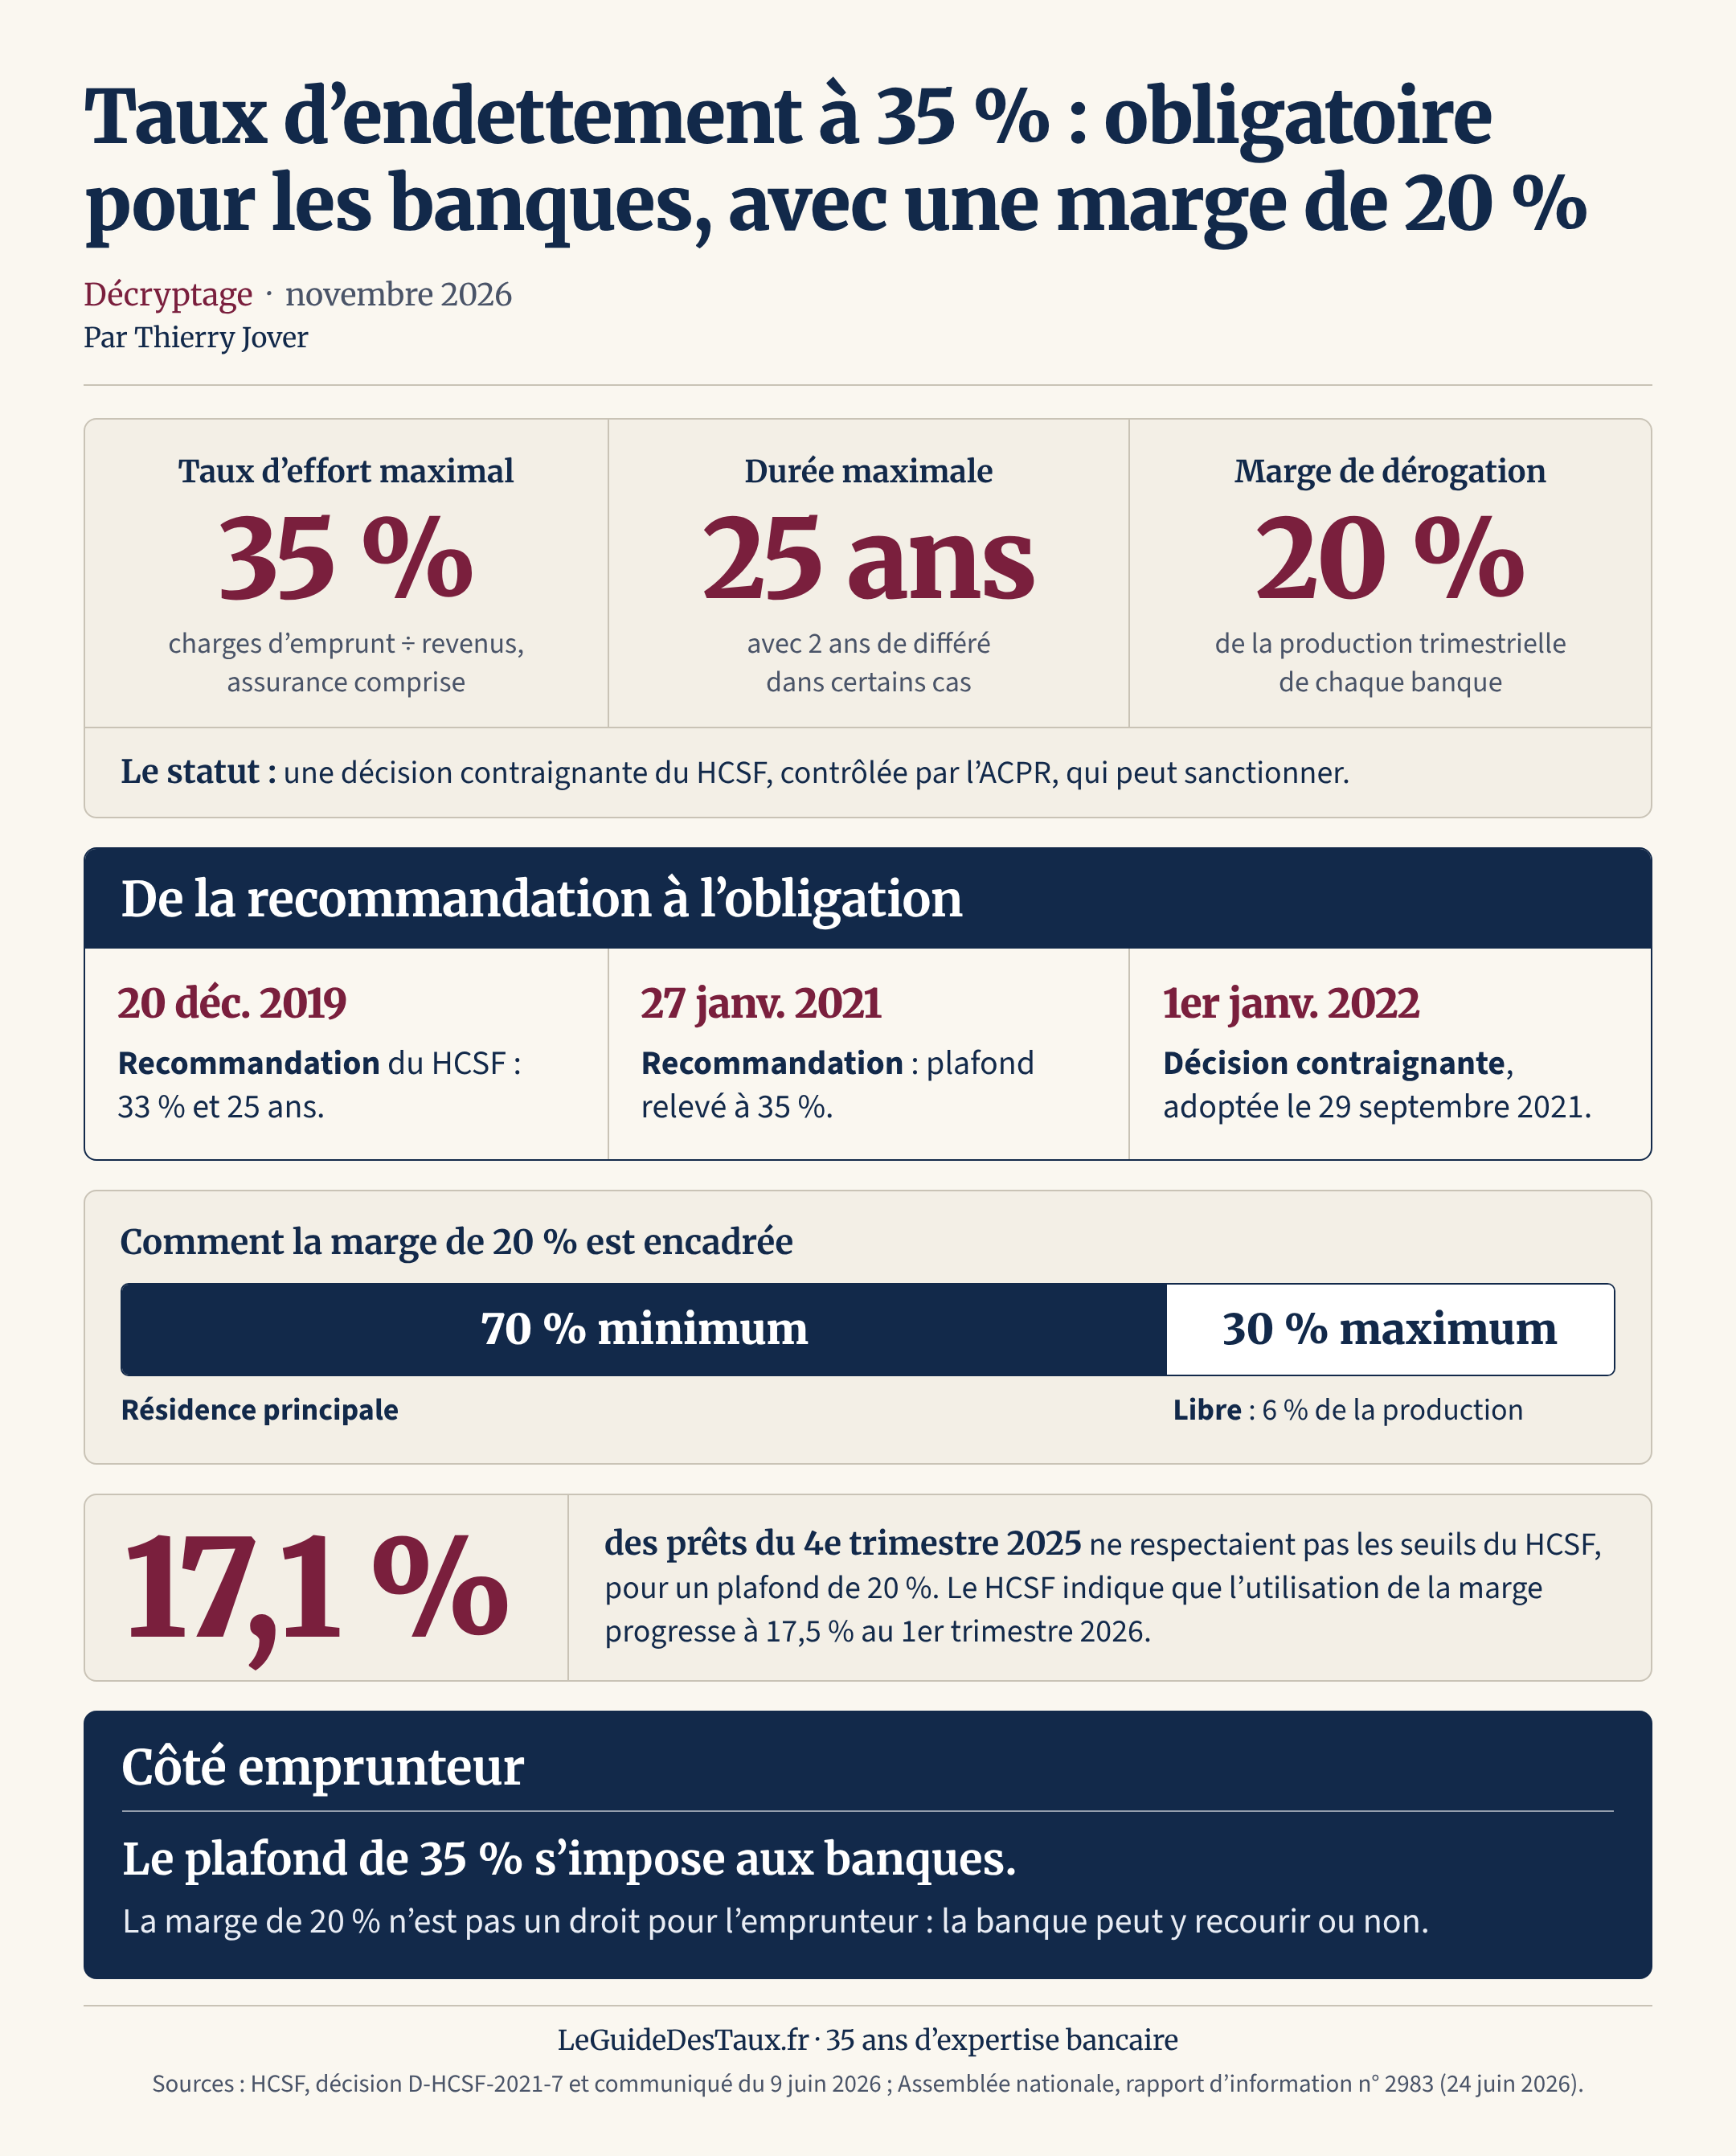
« Recommandation » n’est plus le mot juste depuis le 1er janvier 2022. À cette date, les critères du Haut Conseil de stabilité financière (HCSF) sont devenus obligatoires pour les banques : 35 % de taux d’effort au maximum, 25 ans de durée au maximum, sous le contrôle de l’ACPR, qui peut sanctionner. Le Parlement n’a pas voté ce plafond. Il a été fixé par le HCSF, autorité créée par la loi bancaire de 2013.
La décision autorise toutefois chaque banque à s’écarter de ces critères pour 20 % au plus de ses nouveaux crédits immobiliers d’un trimestre, soit un crédit sur cinq, et la règle s’apprécie sur la production de la banque, pas dossier par dossier. Cette marge est largement utilisée : le rapport d’information de l’Assemblée nationale du 24 juin 2026 chiffre à 17,1 % la part des prêts qui, au quatrième trimestre 2025, ne respectaient pas les seuils du HCSF.
Un plafond fixé par le HCSF, obligatoire depuis 2022
Le HCSF est présidé par le ministre de l’Économie et réunit notamment le gouverneur de la Banque de France, seul habilité à lui proposer des mesures de ce type. L’article L. 631-2-1 du Code monétaire et financier lui permet de fixer les conditions d’octroi de crédit des établissements que l’ACPR contrôle.
Le 20 décembre 2019, il recommande aux banques de ne pas dépasser un taux d’effort de 33 % ni une durée de 25 ans. Le 27 janvier 2021, une seconde recommandation porte le plafond à 35 %. Le 29 septembre 2021, la décision D-HCSF-2021-7 rend ces critères obligatoires pour les crédits décaissés à partir du 1er janvier 2022. Le rapport de l’Assemblée nationale explique ce changement de statut notamment par une application inégale des recommandations selon les établissements : une norme contraignante s’applique à tous de la même façon.
L’ACPR peut prononcer des sanctions disciplinaires et pécuniaires contre les établissements qui s’écartent des critères au-delà de la marge prévue. Ces critères s’ajoutent aux règles d’octroi propres à chaque banque : un taux d’effort de 34 % n’ouvre aucun droit à un prêt.
Ce que compte le taux d’effort, avec un exemple
Le taux d’effort rapporte les charges annuelles d’emprunt aux revenus annuels. Les charges retenues sont celles liées au montant total dû par l’emprunteur, et elles comprennent le coût total du crédit au sens du Code de la consommation, assurance incluse (précision du ministère de l’Économie en 2023 ; la notice de la recommandation de janvier 2021 parlait déjà de capital, d’intérêts et d’assurances).
Un exemple simplifié, avec des chiffres d’illustration et en supposant que ce prêt soit la seule charge d’emprunt. Pour 200 000 € sur 25 ans à 3,5 %, la mensualité hors assurance est de 1 001 €. Avec une assurance à 0,30 % du capital initial par an (50 € par mois), la charge atteint 1 051 €. Rapportée à 3 000 € de revenus mensuels retenus, elle donne un taux d’effort de 35,04 % : le dossier dépasse le plafond de quatre centièmes de point. Avec une assurance à 0,10 % (17 € par mois), la charge tombe à 1 018 € et le taux à 33,9 %. Le crédit n’a pas changé ; au regard du seul critère du HCSF, le dossier passe.
Le plafond vaut pour tous les niveaux de revenu et ne tient pas compte du reste à vivre. La Banque de France précise que la mesure n’exclut pas de prendre en compte cette dimension, et cite le cas d’un ménage très aisé que la limite de 35 % contraindrait : la marge de flexibilité permet alors de tenir compte de sa situation. Pour l’investissement locatif, des acteurs consultés par le rapporteur de l’Assemblée nationale indiquent que les banques ne retiendraient que 10 à 20 % des loyers futurs, la méthode qui permettait de les déduire des charges ayant été supprimée par le HCSF en 2022.
La durée maximale est de 25 ans, avec un différé d’amortissement de deux ans lorsque l’entrée dans le logement est postérieure à l’octroi du crédit. Les assouplissements de décembre 2023, tels que La finance pour tous les rapporte, abaissent de 25 % à 10 % du montant de l’opération le seuil de travaux de rénovation énergétique qui ouvre ces deux ans de différé à l’achat dans l’ancien (27 ans au total), et permettent d’exclure du calcul les intérêts d’un crédit relais, dans la limite de 80 % de la valeur du bien vendu.
Comment fonctionne la marge de 20 %
La décision autorise chaque établissement à déroger aux critères de 35 % et de 25 ans pour une partie de sa production, dans la limite de 20 % des nouveaux crédits immobiliers octroyés au cours d’un trimestre civil. L’emploi de cette marge est encadré : au moins 70 % doivent financer l’achat d’une résidence principale (dont au moins 30 % pour des primo-accédants) ; les 30 % restants, soit 6 % de la production, sont libres d’affectation, par exemple pour l’investissement locatif ou une résidence secondaire. Ces proportions viennent de la décision du 29 juin 2023, qui a remplacé les 80 % et 20 % d’origine.
L’ACPR n’apprécie pas la marge dossier par dossier, mais sur la production de la banque. Depuis juin 2023, en cas de dépassement limité sur un trimestre, elle n’envisage d’agir qu’au terme des deux trimestres suivants, et n’engage pas de procédure si les limites sont respectées sur trois trimestres consécutifs. Le HCSF a précisé en décembre 2023 que cette souplesse vaut aussi pour la marge totale de 20 %.
Une marge largement utilisée, mais de façon inégale
Le rapport de l’Assemblée nationale chiffre à 17,1 % la part des prêts ne respectant pas les seuils du HCSF au quatrième trimestre 2025, à comparer au plafond de 20 %. Dans son communiqué du 9 juin 2026, le HCSF indique que l’utilisation de la marge « progresse à 17,5 % au premier trimestre 2026 contre 15,7 % un an auparavant ». Le communiqué ne définit pas l’indicateur ; les deux chiffres paraissent relever de la même série. Le HCSF s’y félicite de la bonne appropriation de la norme et de ses flexibilités par les établissements bancaires, et note « une hétérogénéité d’utilisation de la marge au sein des établissements bancaires », sans la détailler.
Selon le rapport, ce niveau d’utilisation est pour le HCSF le signe d’une souplesse suffisante laissée aux prêteurs. La Fédération bancaire française, dont le rapport reprend l’argument, parle plutôt d’une marge difficile à piloter : un dossier peut s’étaler sur plusieurs mois avant le décaissement, les groupes comptent des milliers d’agences et des millions de clients, et une banque qui utiliserait 100 % de sa marge à un instant donné n’aurait plus aucune latitude sur la période d’observation. Le rapporteur spécial ajoute, en commission, que ce pilotage prudentiel conduit les établissements à s’autocensurer pour éviter tout risque de sanction.
Le HCSF avait lui-même reconnu en 2023 des « difficultés pratiques dans la mise en œuvre de la mesure par certains établissements de crédit », et assoupli l’appréciation de la marge. Entendue le 24 juin 2026, la Banque de France constate que ces flexibilités ne sont que partiellement utilisées, même si leur usage progresse, que celle réservée à l’investissement locatif ne l’est qu’à moitié environ, et dit ne pas nier les difficultés opérationnelles de gestion de cette norme.
Pour un dossier au-dessus de 35 %
Pour l’emprunteur, la marge n’est pas un droit : la décision permet à la banque de déroger, elle ne l’y oblige pas. La banque décide selon ses propres critères d’octroi, dans la limite de sa marge. Le rapport de l’Assemblée nationale décrit cette marge comme un moyen d’éviter l’exclusion de profils atypiques mais solvables : revenus élevés, investisseurs locatifs, ménages dont les revenus progressent.
Les données de l’ACPR qu’il cite montrent que la part des prêts au-dessus de 35 % est passée de 32,3 % au premier trimestre 2020 à 13,2 % au deuxième trimestre 2022, baisse que le rapport rattache aux recommandations puis à la décision du HCSF. En mars 2026, le taux d’effort moyen était de 30,6 % pour une durée moyenne de 22,6 ans, selon le HCSF.
Les données consultées ne permettent pas de savoir quelles banques utilisent le plus leur marge, ni comment chacune la répartit entre ses dossiers.
Ce que le débat de 2026 propose de changer
Au 6 novembre 2026, la page officielle du HCSF ne liste aucune décision postérieure à celle du 18 décembre 2023. Le rapport d’information de la commission des finances de l’Assemblée nationale, enregistré le 24 juin 2026, dresse un bilan critique du dispositif. Son rapporteur spécial, François Jolivet, recommande de relever la marge de 20 % à 25 % et d’intégrer le reste à vivre parmi les motifs de dérogation au taux d’effort. Selon Meilleurtaux.com (article mis à jour le 6 octobre 2026), la Fédération bancaire française demande que ces règles cessent d’être juridiquement contraignantes, sans remettre en cause frontalement le seuil de 35 %.
La Banque de France, entendue le même jour, juge la plupart de ces recommandations en décalage avec ses constats. Elle estime que la contraction du crédit depuis 2022 tient avant tout à la hausse des taux, les normes du HCSF y contribuant pour moins de 10 % selon ses estimations. Quant au reste à vivre, un tel critère pourrait à ses yeux avantager les ménages les plus aisés.
LeGuideDesTaux.fr
35 ans d’expertise bancaire dans le crédit immobilier
Sources et données
- HCSF : « Mesure relative à l’octroi de crédits immobiliers » (décisions D-HCSF-2021-7 du 29 septembre 2021, D-HCSF-2023-2 du 29 juin 2023 et D-HCSF-2023-6 du 18 décembre 2023).
- HCSF : communiqué de presse de la séance du 9 juin 2026.
- Assemblée nationale : rapport d’information n° 2983 de la commission des finances (rapporteur spécial François Jolivet), enregistré le 24 juin 2026, avec le compte rendu de l’audition de la Banque de France du même jour.
- Assemblée nationale : réponse du ministre de l’Économie à la question écrite n° 7364, Journal officiel du 4 juillet 2023.
- La finance pour tous : « Crédit immobilier : des assouplissements pour relancer la production », 12 décembre 2023 (seuil de travaux de rénovation énergétique, crédit relais).
- Meilleurtaux.com : « Crédit immobilier : la FBF veut alléger les règles HCSF », mis à jour le 6 octobre 2026.