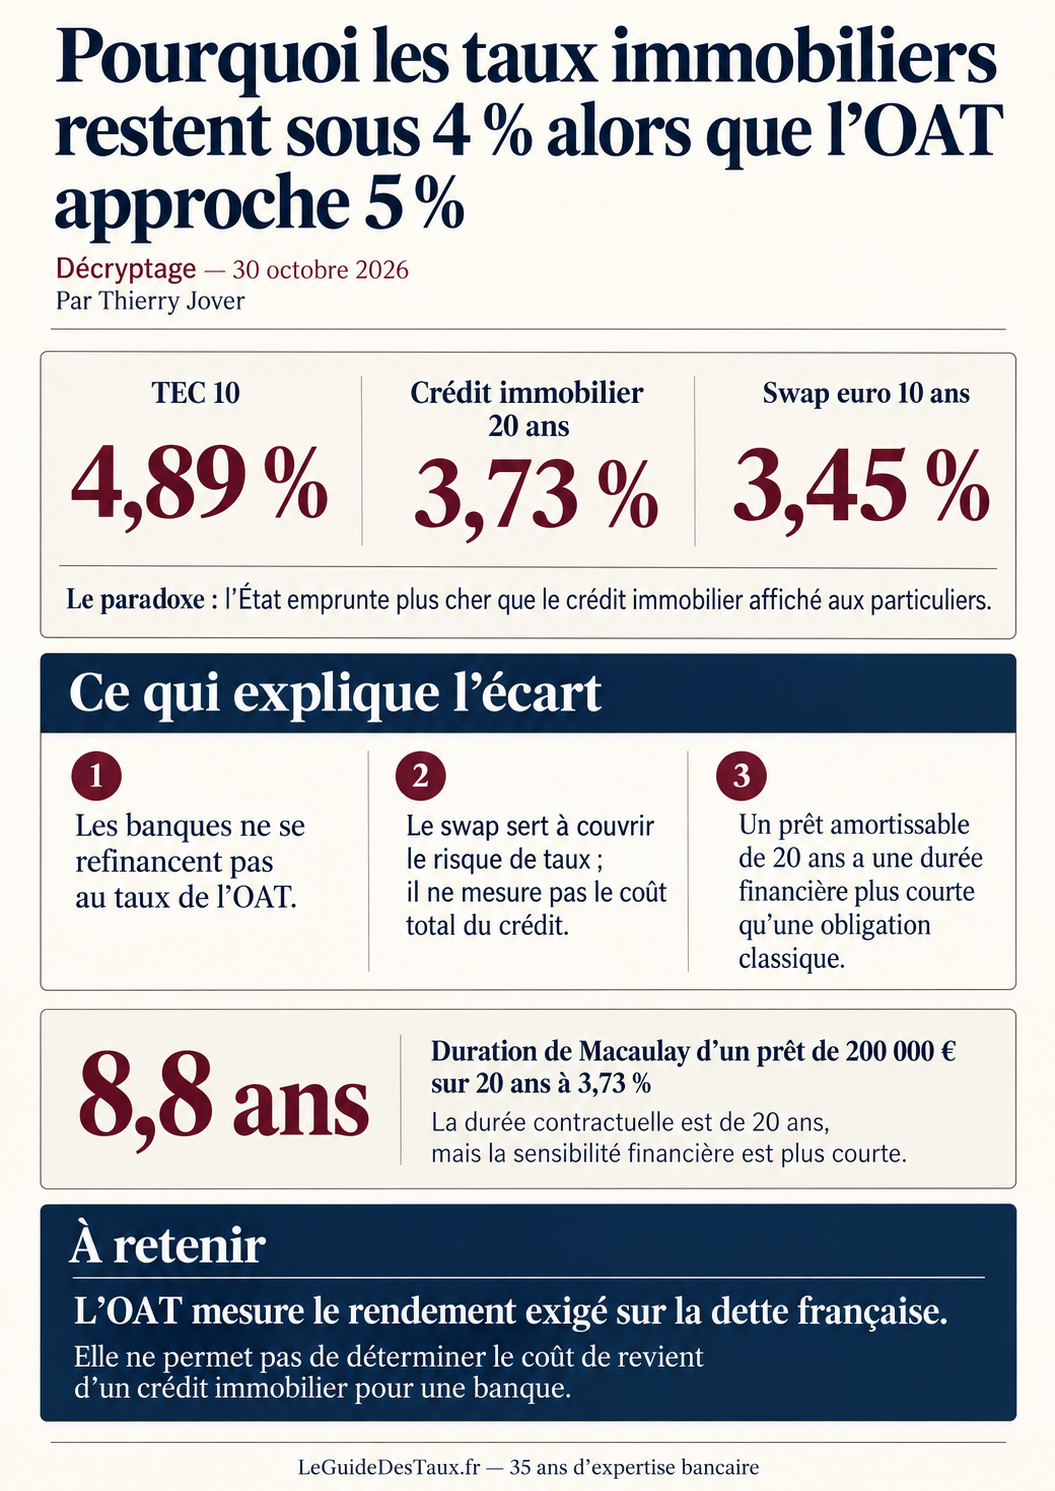
Le 22 octobre, le TEC 10 (le rendement théorique d’une obligation d’État française à dix ans) a atteint 5,13 %, au lendemain du passage de l’OAT au-dessus de 5 % en séance, une première depuis juillet 2002 selon Reuters. Il est revenu à 4,89 % le 29 octobre. Le baromètre LeGuideDesTaux du 27 octobre situe pourtant le taux moyen publié des crédits immobiliers sur vingt ans à 3,73 %, et les meilleures conditions observées à 3,31 %.
Une banque peut-elle prêter à vingt ans autour de 3,7 % quand l’État paie près de 5 % pour emprunter à dix ans ? La réponse tient à ce qu’on compare. Le taux de l’État ne mesure pas le coût de financement d’une banque, et un crédit qui s’amortit n’a pas le profil d’une obligation remboursée à l’échéance.
Pour situer l’ordre de grandeur : le swap euro à dix ans, que les banques utilisent pour couvrir une partie de leurs prêts à taux fixe, se situait autour de 3,45 % le 28 octobre, soit près de 1,5 point sous le TEC 10 (4,94 % ce jour-là). Le baromètre est environ 0,3 point au- dessus de ce swap. L’écart s’explique en grande partie par la différence entre les références financières utilisées. Le TEC 10 intègre notamment une prime de risque propre à la dette française, que la courbe des swaps en euros ne reproduit pas mécaniquement. Le coût de financement et la marge de chaque banque dépendent cependant d’autres facteurs.
La BCE, de son côté, a laissé ses trois taux directeurs inchangés le 29 octobre en constatant que les conditions de financement s’étaient durcies depuis sa réunion précédente. Les taux directeurs, l’OAT et les barèmes immobiliers ne disent pas la même chose, et chacun suit sa propre logique.
Le taux de l’État n’est pas le coût de financement d’une banque
Le TEC 10 est un indice publié chaque jour ouvré par la Banque de France. Il donne le rendement d’une obligation du Trésor fictive dont la durée de vie resterait constamment égale à dix ans. Il renseigne sur le coût de financement de l’État, sur les anticipations de taux et sur la rémunération que les investisseurs exigent pour détenir de la dette française, mais il ne dit rien du prix auquel une banque obtient l’argent qu’elle prête.
Une banque se finance de plusieurs façons : les dépôts de sa clientèle, l’émission de titres de dette (notamment des obligations sécurisées, adossées à des portefeuilles de créances), le marché interbancaire et, sous conditions, les opérations de refinancement de l’Eurosystème. Ces ressources n’ont ni le même coût ni la même stabilité.
Un dépôt à vue est peu ou pas rémunéré, ce qui ne le rend pas gratuit : sa collecte, sa gestion et les exigences de liquidité ont un coût, et le client peut reprendre son argent à tout moment. Quand une banque accorde un crédit, elle crée certes un dépôt au profit de l’emprunteur, mais le paiement du vendeur déclenche ensuite des mouvements de trésorerie, souvent vers une autre banque, qu’il faut pouvoir régler. Financer vingt ans de crédit ne se résume pas à l’écriture passée le jour de l’octroi.
Le refinancement se juge donc sur l’ensemble du bilan : quelles ressources, à quel coût, pour quelle durée, avec quelle stabilité. Un établissement doté d’une collecte importante et régulière n’est pas dans la situation d’un autre, plus dépendant des marchés, et c’est déjà une première raison pour laquelle leurs barèmes diffèrent. Le point est surveillé : dans l’enquête de la BCE du 27 octobre, les banques de la zone euro signalent une nouvelle dégradation de leur accès au financement de détail au troisième trimestre, la plus marquée depuis le début de la série en 2011 (9 % en solde net des banques, un niveau que la BCE juge encore modéré), et elles s’attendent à ce qu’elle se poursuive au cours des trois prochains mois.
Un prêt de vingt ans n’immobilise pas son capital pendant vingt ans
Un prêt immobilier amortissable rembourse une partie du capital chaque mois, de sorte que l’encours diminue, contrairement à une obligation classique dont le principal revient à l’échéance.
Prenons 200 000 € sur vingt ans à 3,73 % fixe. La mensualité hors assurance est d’environ 1 184 € ; la première échéance contient 622 € d’intérêts et 562 € de capital, et la part de capital augmente ensuite chaque mois. En pondérant chaque échéance par sa valeur actualisée, on obtient une durée moyenne (la duration de Macaulay) d’environ 8,8 ans. Cette durée permet d’apprécier la sensibilité financière du prêt aux variations de taux, bien davantage que sa seule échéance contractuelle.
La banque n’est pas quitte pour autant au bout de neuf ans. Il reste dû environ 118 400 € après dix ans, qu’il faut continuer à financer, et les remboursements anticipés, qui dépendent des taux et du marché immobilier, modifient encore la durée réelle.
Comparer un prêt à vingt ans à une obligation à dix ans reste donc approximatif, mais corriger la durée ne suffit pas : même avec des durées proches, 3,73 % et 4,89 % ne se rejoignent pas. Elle n’explique pas tout.
La prime de risque française pèse sur l’OAT, beaucoup moins sur les swaps
Une part de la hausse récente de l’OAT est propre à la dette française. Le 22 octobre, l’écart avec le Bund allemand à dix ans, autour de 3,4 %, atteignait environ 170 points de base (1,7 point), son plus haut niveau depuis 2011 selon Reuters. Cet écart (le spread OAT- Bund) mesure la rémunération supplémentaire exigée pour détenir de la dette française plutôt qu’allemande, à échéance et monnaie identiques. Les incertitudes sur le budget de l’État ont contribué au mouvement.
Une banque n’est pas tenue de prendre l’OAT pour référence. Pour gérer son risque de taux, elle peut notamment recourir à des swaps de taux, des contrats qui échangent des flux à taux fixe contre des flux à taux variable (ou l’inverse). Le prix d’un swap dépend de la courbe des taux en euros, pas de la signature de l’État français. Le 28 octobre, le swap à dix ans contre Euribor 6 mois se situait autour de 3,45 %, et la courbe était presque plate entre cinq et vingt ans (de 3,43 % à 3,47 %). Le Bund, à environ 3,4 %, se trouvait à peine plus bas, ce qui laisse penser que l’essentiel de l’écart entre le TEC 10 (4,94 % ce jour-là) et le swap correspond à la prime de risque française.
Une banque dont les couvertures reposent sur cette courbe ne voit donc pas son coût de couverture monter autant que l’OAT. Le baromètre du 27 octobre (3,73 % en moyenne sur vingt ans) se situe environ 0,3 point au-dessus du swap à dix ans, et les meilleures conditions observées (3,31 %) se situent en dessous. Ces chiffres ne constituent pas une marge bancaire : ils ignorent la structure réelle des couvertures de chaque établissement, la part du financement qui vient des dépôts, les conditions commerciales qui accompagnent parfois les meilleurs taux et l’assurance.
Les banques françaises n’échappent pas pour autant au risque souverain : leur propre coût de dette, la valeur de leurs actifs et les exigences des investisseurs peuvent subir les tensions financières nationales. Aucune donnée publique ne permet de mesurer cette transmission établissement par établissement, ni de déduire la marge d’une banque de l’écart entre le TEC 10 et le taux d’un prêt.
Pourquoi une banque accepte parfois de rogner sa marge
Le coût financier d’un prêt ne suffit pas à fixer son prix. La banque y ajoute ses frais de fonctionnement, le coût attendu du risque de crédit, les contraintes de fonds propres et la rémunération qu’elle vise, puis elle regarde ses objectifs de production.
Un établissement qui veut développer son portefeuille immobilier peut accepter une rentabilité plus faible sur certaines opérations ; un autre cherche une clientèle précise, limite temporairement sa production ou réserve ses ressources à d’autres emplois. Les meilleures conditions ne viennent donc pas des mêmes banques pour tous les emprunteurs. Un ménage aux revenus réguliers, avec un apport important et une épargne conservée après l’achat, peut présenter un intérêt commercial particulier, et la relation bancaire envisagée entre aussi dans l’appréciation : un client rapporte parfois à sa banque davantage que les seuls intérêts de son crédit. Cette logique a une limite, car les produits associés ne justifient pas à eux seuls un crédit consenti sous son coût de revient, et chaque établissement juge la rentabilité de sa production avec ses propres méthodes.
L’enquête de la BCE sur la distribution du crédit bancaire, publiée le 27 octobre, va dans ce sens. Au troisième trimestre 2026, les critères d’octroi des crédits immobiliers sont restés globalement inchangés dans la zone euro (solde net de 0 %), et inchangés en France, en Espagne et en Italie. Les conditions tarifaires, elles, se sont nettement durcies (16 % en solde net), essentiellement parce que les taux appliqués aux emprunteurs ont monté, tandis que les marges sur les prêts moyens se resserraient, ce qui reflète la hausse des taux de référence du marché.
Un barème qui monte et des critères qui ne bougent pas ne se contredisent pas. Une banque peut relever ses taux sans durcir l’acceptation des dossiers, accepter une marge plus mince sur certains financements tout en affichant un taux nominal plus élevé, ou garder les mêmes critères tout en devenant nettement moins compétitive sur le prix.
La demande, elle, recule : les banques de la zone euro déclarent un solde net de -27 % pour la demande de crédits immobiliers au troisième trimestre, la baisse la plus marquée depuis le troisième trimestre 2023, et en attendent -36 % au quatrième. Moins d’emprunteurs à se partager explique probablement en partie la retenue observée sur les barèmes. Pour le quatrième trimestre, ces mêmes banques anticipent aussi un durcissement net de leurs critères d’octroi pour les crédits immobiliers (10 % en solde net), le plus fort depuis le troisième trimestre 2023 s’il se confirme. Il s’agit d’anticipations déclarées et non de décisions arrêtées, mais elles indiquent que la tension pourrait déborder la seule question du prix.
La pause de la BCE n’annonce pas de baisse des taux immobiliers
Le 29 octobre, la BCE a laissé son taux de dépôt à 2,50 %, son taux de refinancement principal à 2,65 % et sa facilité de prêt marginal à 2,90 %. Après deux hausses de 25 points de base (juin et septembre), la pause pourrait passer pour une bonne nouvelle pour les emprunteurs.
Les taux longs ne suivent pas mécaniquement les taux directeurs. Ils intègrent les anticipations d’inflation et de décisions monétaires, le risque financier et la rémunération exigée pour immobiliser de l’argent plusieurs années, et ils peuvent monter quand la BCE ne bouge pas. Le TEC 10 valait 4,21 % le 3 septembre et 4,89 % le 29 octobre, soit près de 0,7 point de plus, alors que la BCE n’a relevé ses taux que de 0,25 point sur la période (le 10 septembre).
Dans son communiqué, la BCE constate que les conditions de financement se sont durcies depuis sa réunion précédente et que la hausse persistante des prix de l’énergie fait peser des risques à la hausse sur l’inflation et à la baisse sur la croissance. Elle ne s’engage sur aucune trajectoire de taux.
Les banques doivent donc établir leurs barèmes dans un environnement où le financement long reste cher et où le choc énergétique n’a pas fini de produire ses effets. Ce qu’elles répercuteront sur les crédits immobiliers dépendra de la durée de ces tensions et du coût des ressources propres à chaque établissement.
L’écart peut-il durer ?
Le 27 octobre, le TEC 10 était à 4,94 %, soit 1,21 point au-dessus du taux moyen de 3,73 % du baromètre LeGuideDesTaux sur vingt ans ; il est revenu à 4,89 % le 29. Ce baromètre agrège des observations commerciales de plusieurs organismes : ce n’est pas une moyenne exhaustive et pondérée des crédits réellement accordés. La dernière statistique de la Banque de France, publiée le 6 octobre, donne 3,32 % pour le taux moyen des nouveaux crédits à l’habitat en août, toutes durées confondues et hors renégociations, après 3,30 % en juillet, donc avant les tensions d’octobre sur l’OAT.
Ces données ne mesurent pas la même chose, mais elles montrent que les taux proposés aux particuliers n’évoluent pas au rythme des rendements de la dette française : la moyenne de la Banque de France n’a gagné que 0,24 point depuis le début de l’année. Si les tensions durent et gagnent les coûts de financement et de couverture des banques, tenir des barèmes compétitifs deviendra plus difficile pour certaines. D’autres, dotées de ressources moins chères, accepteront temporairement des conditions plus favorables. Les comportements ne seront pas uniformes.
Pour l’emprunteur, la conséquence pratique est simple : les banques ne réagissent pas toutes au même rythme, et un barème affiché ne dit pas laquelle acceptera un dossier donné. Le taux le plus bas ne mène d’ailleurs pas toujours au financement global le moins coûteux, une fois l’assurance, les frais et les garanties intégrés.
La hausse de l’OAT n’impose pas mécaniquement la même hausse des taux immobiliers, mais plus elle dure, plus il devient difficile pour les banques de maintenir certains prix. Jusqu’où elles absorberont cette hausse, aucune donnée publique ne permet de le dire à ce stade ; les barèmes de novembre donneront une première indication.
LeGuideDesTaux.fr
35 ans d’expertise bancaire dans le crédit immobilier
Sources et données
- Agence France Trésor : valeurs quotidiennes du TEC 10, octobre 2026 (dont 22, 27, 28 et 29 octobre).
- Banque de France : indices obligataires du 3 septembre 2026 ; Crédits aux particuliers, août 2026, publication du 6 octobre.
- Banque centrale européenne : décision de politique monétaire du 29 octobre 2026 ; Bank Lending Survey, troisième trimestre 2026, publiée le 27 octobre.
- Reuters, repris par Boursorama : évolution de l’OAT française et écart OAT-Bund, 22 octobre 2026.
- Swaps de taux euro, IRS 10 ans contre Euribor 6 mois : cotations du 28 octobre 2026 (Cbonds et BlueGamma) ; Bund allemand à dix ans : environ 3,4 %.
- LeGuideDesTaux.fr : baromètre des taux immobiliers du 27 octobre 2026 (observations commerciales publiées, taux nominaux fixes hors assurance).