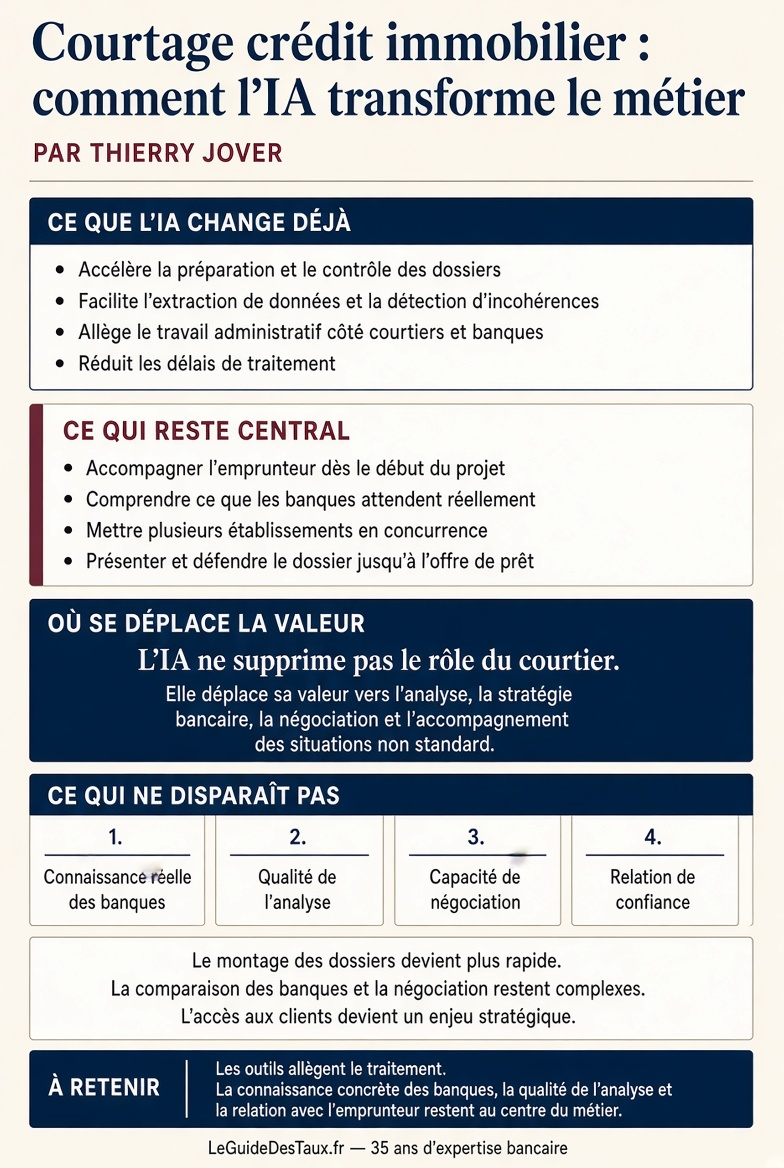
L’intelligence artificielle commence à modifier les pratiques du courtage immobilier. Elle accélère la préparation des dossiers, facilite leur analyse et permet d’identifier plus rapidement des possibilités de financement. Les banques utilisent elles aussi ces technologies.
Faut-il y voir une menace pour les courtiers ? Je ne le crois pas. L’IA ne supprime pas le rôle du courtier : elle déplace sa valeur vers l’analyse, la stratégie bancaire, la négociation et l’accompagnement des situations non standard.
Le métier ne se résume pas à des tâches administratives. Les emprunteurs consultent un courtier pour être accompagnés, pour comprendre ce que les banques attendent réellement et pour mettre plusieurs établissements en concurrence. Ces besoins ne disparaissent pas avec l’arrivée de nouveaux outils.
En revanche, l’IA va modifier les méthodes de travail, les coûts de traitement et, probablement, une partie des relations commerciales entre courtiers et établissements prêteurs.
Internet avait changé la distribution. L’IA transforme le travail.
Au début des années 2000, je négociais les accords bancaires qui ont permis au courtage immobilier de se développer sur Internet.
Pour les banques, le modèle était nouveau. Une entreprise née sur le web pouvait apporter des demandes de financement provenant de toute la France. Pour les emprunteurs, Internet permettait de consulter plusieurs établissements sans multiplier les rendez-vous en agence.
Internet avait facilité la mise en concurrence bancaire. Mais l’étude des dossiers, les politiques d’octroi et les circuits de décision restaient largement inchangés.
L’IA intervient à un autre niveau. Elle peut lire des documents, extraire des données, signaler des incohérences, analyser des relevés de compte, effectuer des calculs ou préparer une première présentation du financement. Une partie du travail répétitif réalisé aujourd’hui dans les agences de courtage peut ainsi être accélérée.
Cette évolution concerne aussi les banques. Elles automatisent déjà certains contrôles documentaires et certaines étapes de leurs premières analyses. Demain, les échanges entre courtiers et établissements prêteurs pourraient être plus structurés, plus rapides et davantage alimentés par des données déjà vérifiées.
Ce qui fait réellement la valeur du courtage
Un emprunteur ne fait pas seulement appel à un courtier pour obtenir un meilleur taux.
Beaucoup ont besoin d’être accompagnés dès le début de leur projet. Ils ne savent pas toujours comment construire leur plan de financement, quels revenus seront retenus, comment présenter une situation professionnelle particulière ou quels justificatifs fournir.
Le courtier les aide à préparer un dossier cohérent, à comprendre les exigences bancaires et à franchir les différentes étapes jusqu’à l’obtention du prêt.
Il leur permet également de comparer plusieurs offres. C’est l’un des moteurs historiques du succès du courtage : aucune banque n’a vocation à présenter spontanément les propositions de ses concurrentes.
Cette comparaison ne porte pas uniquement sur le taux nominal. L’assurance emprunteur, la garantie, les frais de dossier, les conditions de remboursement anticipé ou la souplesse des échéances peuvent modifier sensiblement l’intérêt réel d’une offre.
Le rôle du courtier consiste aussi à éviter une confusion fréquente : un taux affiché n’indique pas qu’une banque financera réellement l’opération. Une offre n’a de valeur que si elle correspond au dossier et si l’établissement accepte de la maintenir jusqu’à l’édition de l’offre de prêt.
Le montage des dossiers va devenir plus rapide
Une part importante du temps d’une agence est consacrée à la collecte des justificatifs, à la vérification des revenus et des charges, à l’analyse des relevés bancaires et à la préparation des documents destinés aux établissements prêteurs.
Des réseaux et des éditeurs de logiciels utilisent déjà des outils capables de contrôler la complétude des dossiers, d’extraire certaines informations et de préparer une première étude financière. Ces outils peuvent aider à réduire les délais et à limiter les oublis.
Ils ne dispensent pas d’une vérification professionnelle. Une prime exceptionnelle prise pour un revenu récurrent, une charge oubliée, un relevé mal interprété ou une information déclarative incomplète peuvent fausser l’analyse. La qualité de présentation d’un dossier ne garantit pas son exactitude.
L’IA peut donc alléger le traitement administratif, sans supprimer la responsabilité de celui qui présente le dossier. Le courtier doit encore apprécier la cohérence de l’opération, anticiper les questions de la banque et décider de la manière dont la situation doit être expliquée.
Cet enjeu est d’autant plus important que les conditions de rémunération du courtage évoluent. Certains établissements ont revu à la baisse les commissions versées aux intermédiaires ou cherchent à réduire leur coût d’acquisition. Diminuer le temps consacré aux tâches répétitives peut alors aider un cabinet à préserver son équilibre économique.
Pour l’emprunteur, le montage d’un dossier restera utile. Ce qui changera, c’est le temps nécessaire pour le réaliser et la part qu’il occupera dans la valeur globale du service.
Comparer les banques reste complexe
Un logiciel peut comparer des barèmes, calculer des mensualités et vérifier les principaux équilibres d’un financement.
Il ne sait pas nécessairement si la banque acceptera réellement le dossier.
Les professionnels le constatent chaque jour. Un dirigeant d’entreprise, un travailleur indépendant, un salarié dont la rémunération comporte une part importante de variable, un investisseur locatif ou un emprunteur récemment installé dans une nouvelle activité ne recevront pas les mêmes réponses selon les établissements.
Les méthodes d’appréciation des revenus diffèrent. Les politiques commerciales évoluent. Certaines banques recherchent des profils précis, tandis que d’autres limitent temporairement leur production ou modifient leur position sur certains types de projets.
Le courtier ne recherche donc pas seulement le taux le plus bas. Il cherche d’abord les établissements susceptibles de financer le dossier, puis il compare les conditions réellement accessibles à l’emprunteur.
L’IA pourra améliorer cette sélection en exploitant des données sur les critères observés, les décisions passées et les caractéristiques des dossiers acceptés. Son efficacité dépendra toutefois de la qualité et de l’actualisation des informations utilisées.
Une politique d’octroi connue il y a six mois peut avoir changé. Deux caisses régionales appartenant au même groupe peuvent également prendre des décisions différentes. Les barèmes sont publics ou diffusés aux partenaires ; les pratiques concrètes d’acceptation le sont beaucoup moins.
La négociation répond à la même réalité. Un outil peut préparer des comparaisons, simuler plusieurs scénarios et mettre en évidence les points forts d’un dossier. Obtenir une adaptation de conditions dépend encore de la qualité du dossier, de l’intérêt commercial de l’opération, des marges de décision de l’interlocuteur bancaire et de la relation professionnelle établie.
La connaissance des établissements ne se limite donc pas à une base de données. Elle repose aussi sur l’observation, l’expérience et des échanges réguliers avec ceux qui instruisent ou défendent les dossiers.
Le changement peut venir de l’accès aux clients
Depuis des années, les courtiers développent leur clientèle par les agences, les professionnels de l’immobilier, les recommandations, Internet et leurs actions commerciales.
Les emprunteurs commencent désormais à utiliser des assistants IA pour estimer leur capacité d’emprunt, comprendre les conditions bancaires ou comparer différentes solutions de financement. À terme, un particulier pourrait préparer une grande partie de son projet depuis une interface conversationnelle, avant d’être orienté vers une banque, une plateforme ou un courtier.
L’ampleur de ce mouvement reste inconnue. Il pose néanmoins une question commerciale importante : qui conservera la relation avec l’emprunteur ?
Si les grandes plateformes deviennent des points d’entrée majeurs dans la recherche de crédit, les courtiers devront peut-être les utiliser pour accéder à une partie de leur clientèle. Les économies réalisées sur le traitement des dossiers pourraient alors être partiellement absorbées par le coût de cette nouvelle distribution.
Les banques ont également intérêt à améliorer leurs parcours de souscription directe. Lorsqu’elles peuvent attirer elles-mêmes les emprunteurs à un coût inférieur, elles réduisent leur dépendance aux intermédiaires.
Cela ne fait pas disparaître le besoin de comparer les établissements, ni l’intérêt d’un accompagnement indépendant de la banque choisie. Mais cela oblige les courtiers à réfléchir à leur visibilité, à leur réputation et à la manière dont ils démontrent leur utilité avant même le premier rendez-vous.
Les grands réseaux disposent de moyens financiers et de volumes de dossiers qui facilitent les investissements technologiques. Les indépendants peuvent toutefois accéder à des outils performants sans avoir à les développer eux-mêmes. La connaissance des établissements bancaires, les relations avec les bons interlocuteurs et la proximité avec les clients restent des atouts primordiaux pour les indépendants.
L’IA va-t-elle remplacer les courtiers ?
Je ne pense pas que ce soit l’évolution la plus probable.
L’IA pourra faire davantage que lire des pièces justificatives ou calculer une mensualité. Elle participera à l’analyse des dossiers, à la comparaison des offres et à l’orientation vers les établissements les plus adaptés. Elle progressera aussi dans l’étude de financements complexes.
Un client a pourtant parfois besoin qu’on lui explique pourquoi son projet doit être revu, comment améliorer son plan de financement ou pourquoi une proposition bancaire apparemment attractive n’est pas nécessairement la plus intéressante.
D’autres dossiers exigent des échanges avec plusieurs établissements, une présentation particulière ou une négociation adaptée à la situation de l’emprunteur.
La relation de confiance compte également. Un crédit immobilier engage souvent un ménage pendant vingt ou vingt-cinq ans. Les emprunteurs ne recherchent pas tous une réponse automatique, même lorsqu’elle est techniquement correcte.
Je ne prétends pas que ces fonctions resteront définitivement hors de portée de l’IA. Mais leur automatisation complète est une perspective bien plus complexe que l’extraction d’informations sur un document ou le calcul d’une capacité d’emprunt.
Ce qui fera la différence demain
L’IA réduira le temps consacré aux formalités, accélérera certaines analyses et facilitera l’exploitation des informations bancaires.
La valeur du courtier reposera davantage sur sa capacité à repérer la banque susceptible d’accepter le dossier, à présenter l’opération de manière convaincante, à négocier lorsque cela est possible et à sécuriser le parcours de l’emprunteur jusqu’à l’obtention du financement.
Les outils peuvent alléger le travail de traitement. La connaissance concrète des banques, la qualité de l’analyse et la relation avec l’emprunteur restent au centre du métier.
LeGuideDesTaux.fr
35 ans d’expertise bancaire dans le crédit immobilier